투자는 매매가 아니다: 시간, 심리, 분할매수
복리, 투자 심리, 분할매수(DCA)를 쉽게 설명하는 짧은 초보자 안내서입니다.
- 발행
- 2026-09-28
- 마지막 검증
- 2026-09-27
- 재검증 기한
- 2026-12-26
- 읽는 시간
- 8분
- 개정본
- rev.1
- 편집 승인
- 2026-09-28 승인
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
투자는 매매가 아니다: 시간, 심리, 분할매수
 따뜻한 질감의 종이 위에서 절제된 수묵화풍 동아시아 용뱀이 계절이 바뀌는 강을 따라가고, 한 사람이 일정한 간격으로 작은 나무를 심는 장면.
Yimuki의 용뱀은 시간을 따라가고, 사람은 계절이 바뀌어도 계속 나무를 심습니다. 개념 일러스트입니다.
1. 오래 남은 수업
John은 고등학교에서 개인 금융을 배웠으면 좋았겠다고 생각합니다. 그래도 한 수학 선생님이 복리를 가르쳐 주었고, 그 수업이 투자에 관심을 갖게 된 계기가 됐습니다.
나중에 들은 업계 교육에서는 홈 바이어스(home bias), 매수 후 후회 같은 용어를 배웠습니다. 이름을 안다고 습관이 사라지는 것은 아니지만, 알아차리기는 쉬워집니다.
2. 투자는 매매가 아니다
- 투자: 생산적인 자산을 오래 보유하는 것
- 매매: 짧은 기간의 가격 움직임에서 수익을 노리는 것
- 투기: 다음 사람이 더 비싸게 살 것이라는 기대에 크게 의존하는 것
- 도박: 운영자에게 유리한 확률로 설계된 게임
같은 앱과 매수 버튼을 써도 목적은 다릅니다. 투자도 손실이 날 수 있으며, 시간이 모든 위험을 없애 주지는 않습니다.
3. 행동이 중요하다
 따뜻한 종이 위 수묵화 정원에 익숙한 길, 거울, 닻, 몰려드는 새, 되살아나는 잡초가 투자 편향을 상징하고, 절제된 동아시아 용뱀이 정원 가장자리를 차분히 감싸는 장면.
편향은 잡초와 비슷합니다. 계획에 반영하지 않으면 다시 나타납니다. 개념 일러스트입니다.
자주 나타나는 습관은 다음과 같습니다.
- 홈 바이어스: 자국, 익숙한 업종, 직장 주식에 지나치게 몰리는 것
- 손실 회피: 같은 크기의 이익보다 손실에 더 크게 반응하는 것
- 매수 후 후회: 사고 나서 바로 잘못 샀다고 느끼는 것
- 최근성 편향: 최근 흐름이 계속될 것이라고 믿는 것
- 확증 편향: 내 생각에 맞는 정보만 찾는 것
- FOMO와 군중 행동: 가격이 오른 뒤 다른 사람을 따라가는 것
- 행동 편향: 기다리는 것보다 무엇이든 하는 편이 낫다고 느끼는 것
미국의 오래된 한 연구는 1991년 2월부터 1996년 12월까지 6만 가구가 넘는 증권 계좌를 살펴봤습니다. 평균 가구의 연환산 기하평균 수익률은 거래비용 전 17.7%, 비용 후 15.3%였습니다. 거래가 가장 잦은 20%는 비용 후 10.0%였습니다. 한 시기의 한 연구일 뿐이지만, 잦은 행동과 비용을 가볍게 보면 안 된다는 점은 보여 줍니다.
계획을 미리 적고 자동 납입을 쓰면 시장이 무서울 때 내려야 할 결정을 줄일 수 있습니다.
4. 복리는 시간의 도움을 받는다
복리는 수익이 다시 수익을 만드는 구조입니다. 시간이 길수록 그 효과가 커질 수 있습니다.
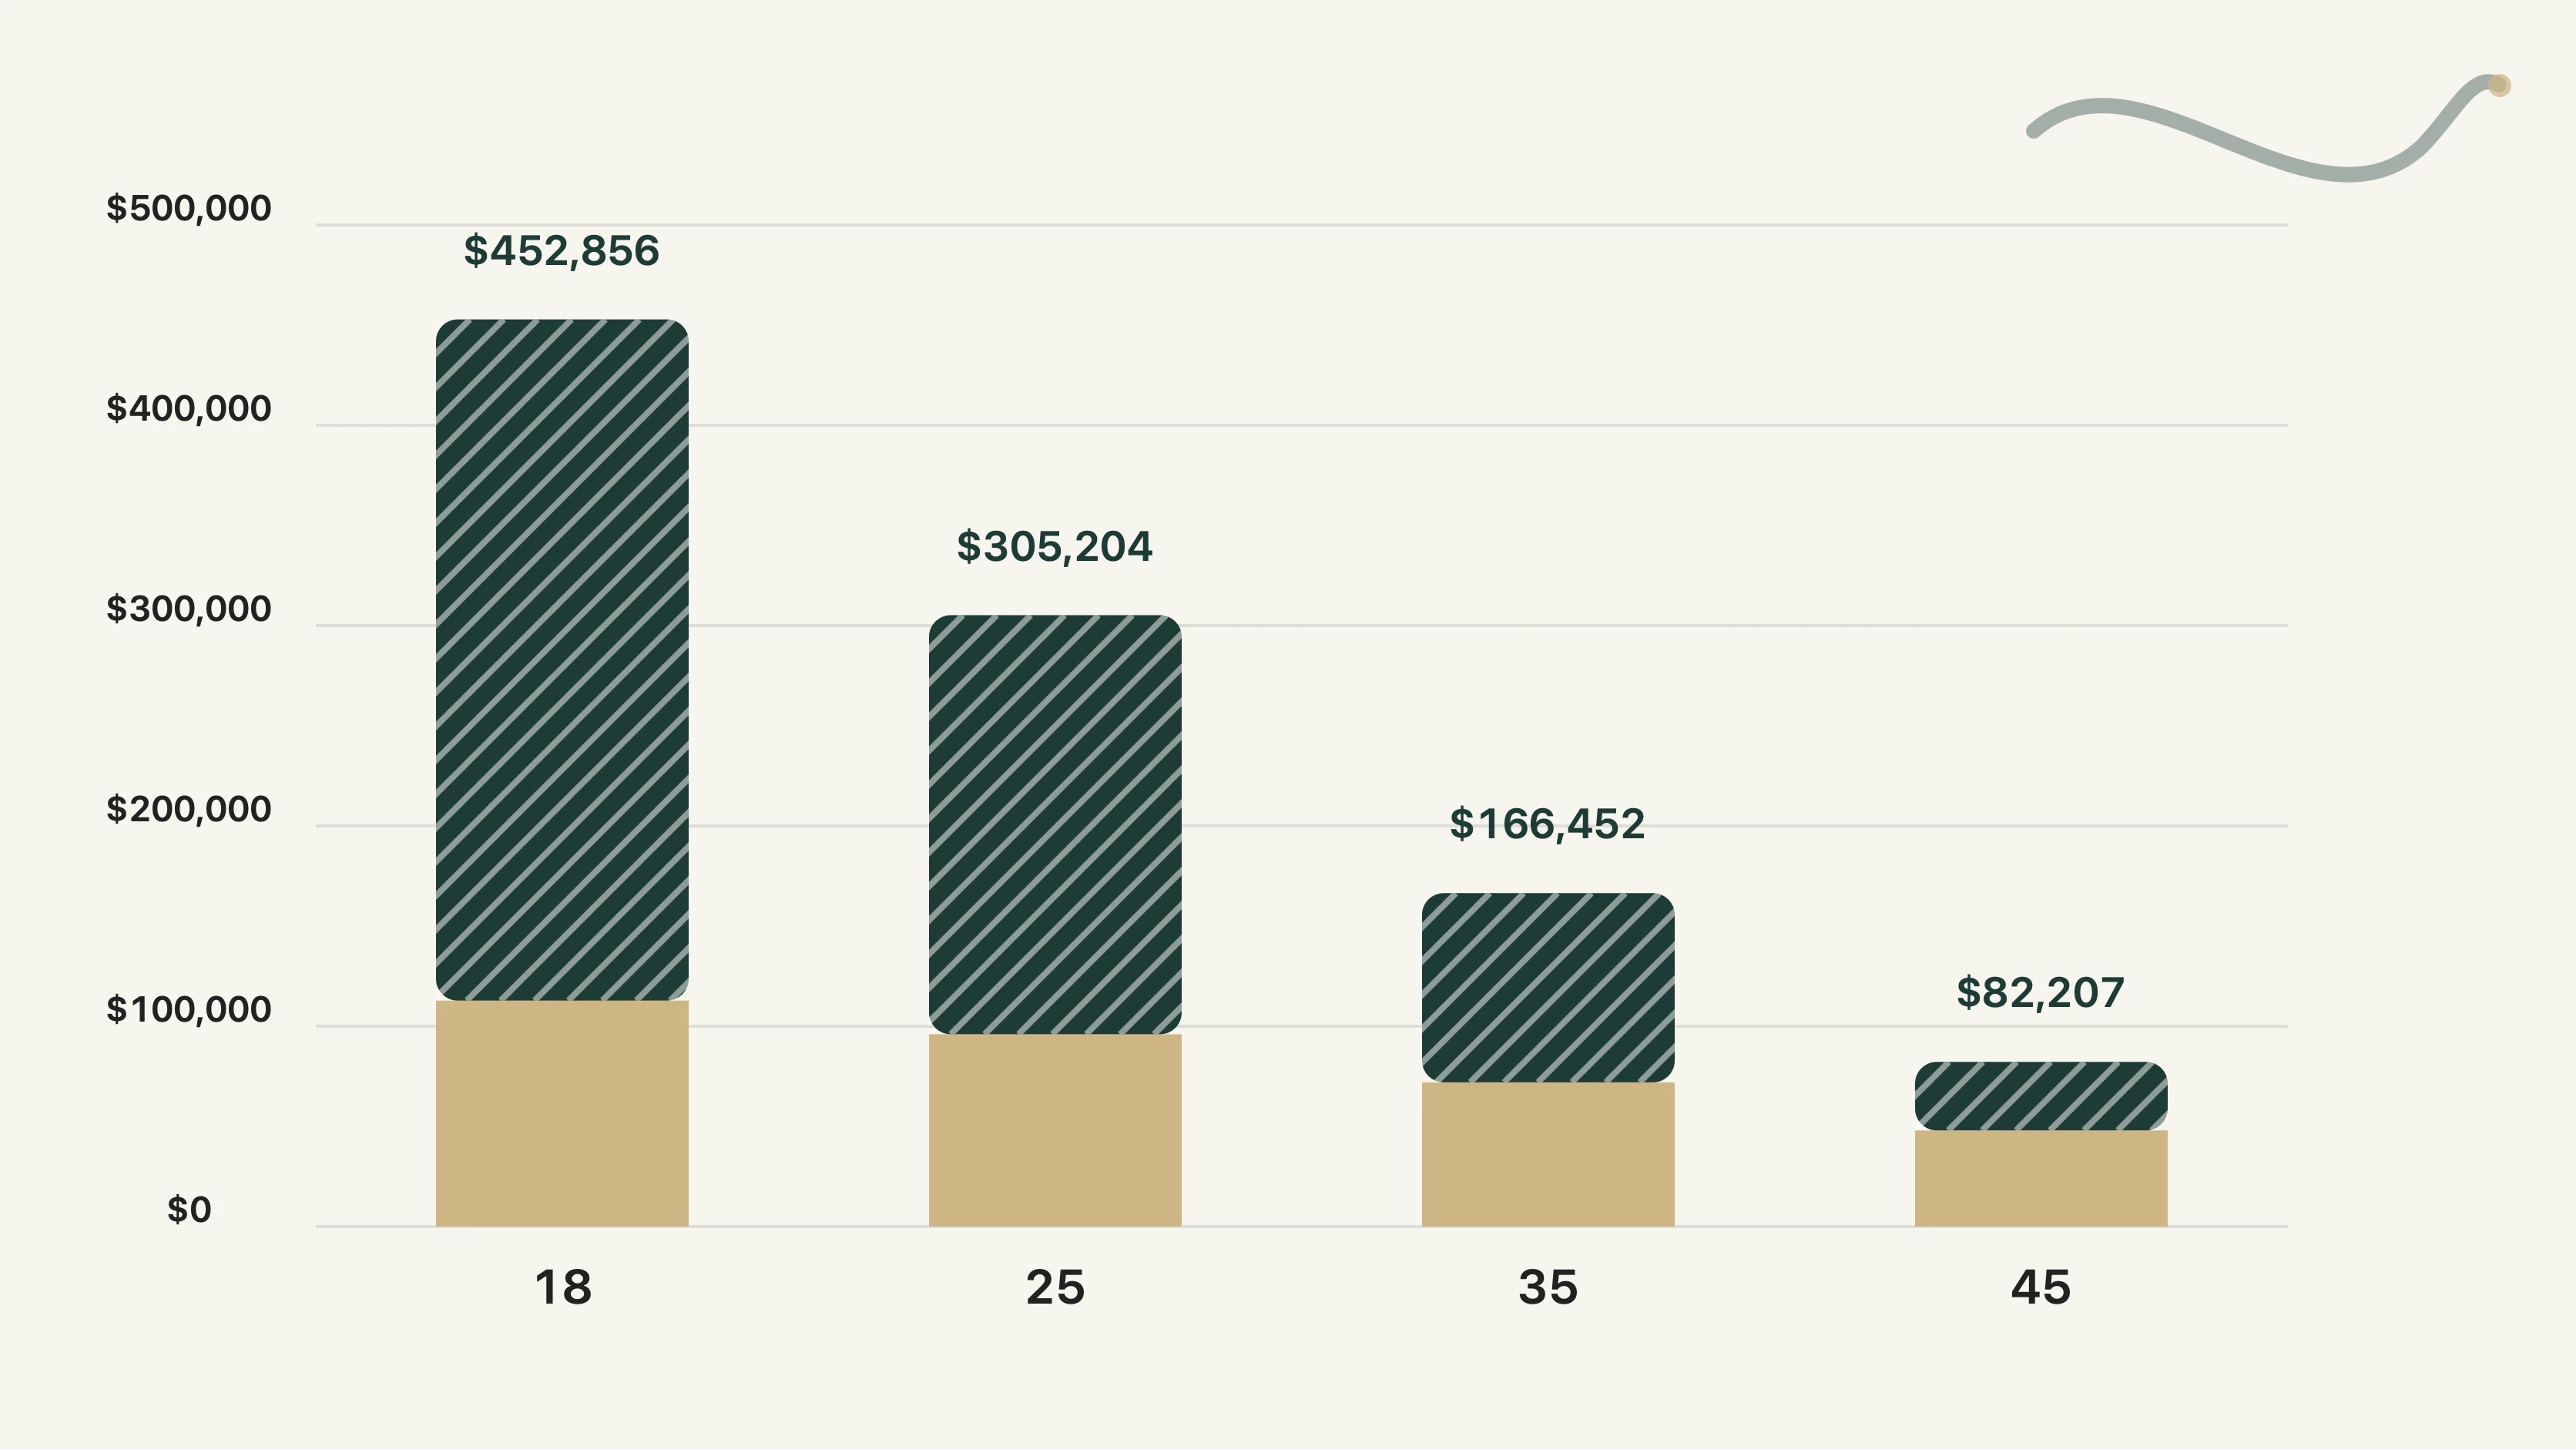 매월 말 200캐나다달러를 투자해 65세까지 유지한다고 가정하고, 18세, 25세, 35세, 45세에 시작했을 때의 납입 원금과 가상 성장분을 나누어 보여 주는 누적 막대그래프.
그림 1. 매월 200캐나다달러를 65세까지 투자한 가정입니다. 예측이나 수익 약속이 아닙니다.
출처: 일반 연금의 미래가치 공식을 사용한 Yimuki 계산
가정: 연 5% 명목수익률, 월복리, 수수료·세금·물가 제외. 실제 수익률은 고르지 않고 마이너스일 수도 있습니다.
검증일: 2026-09-27
| 시작 나이 | 총 납입액 | 65세 가상 금액 | 가상 성장분 |
|---|---|---|---|
| 18세 | $112,800 | $452,856 | $340,056 |
| 25세 | $96,000 | $305,204 | $209,204 |
| 35세 | $72,000 | $166,452 | $94,452 |
| 45세 | $48,000 | $82,207 | $34,207 |
핵심은 단순합니다. 일찍 시작하면 돈이 복리로 움직일 시간이 늘어납니다. 표의 금액은 계산 예시일 뿐 실제 결과가 아닙니다.
5. 한 과거 데이터에서는 긴 기간이 유리했다
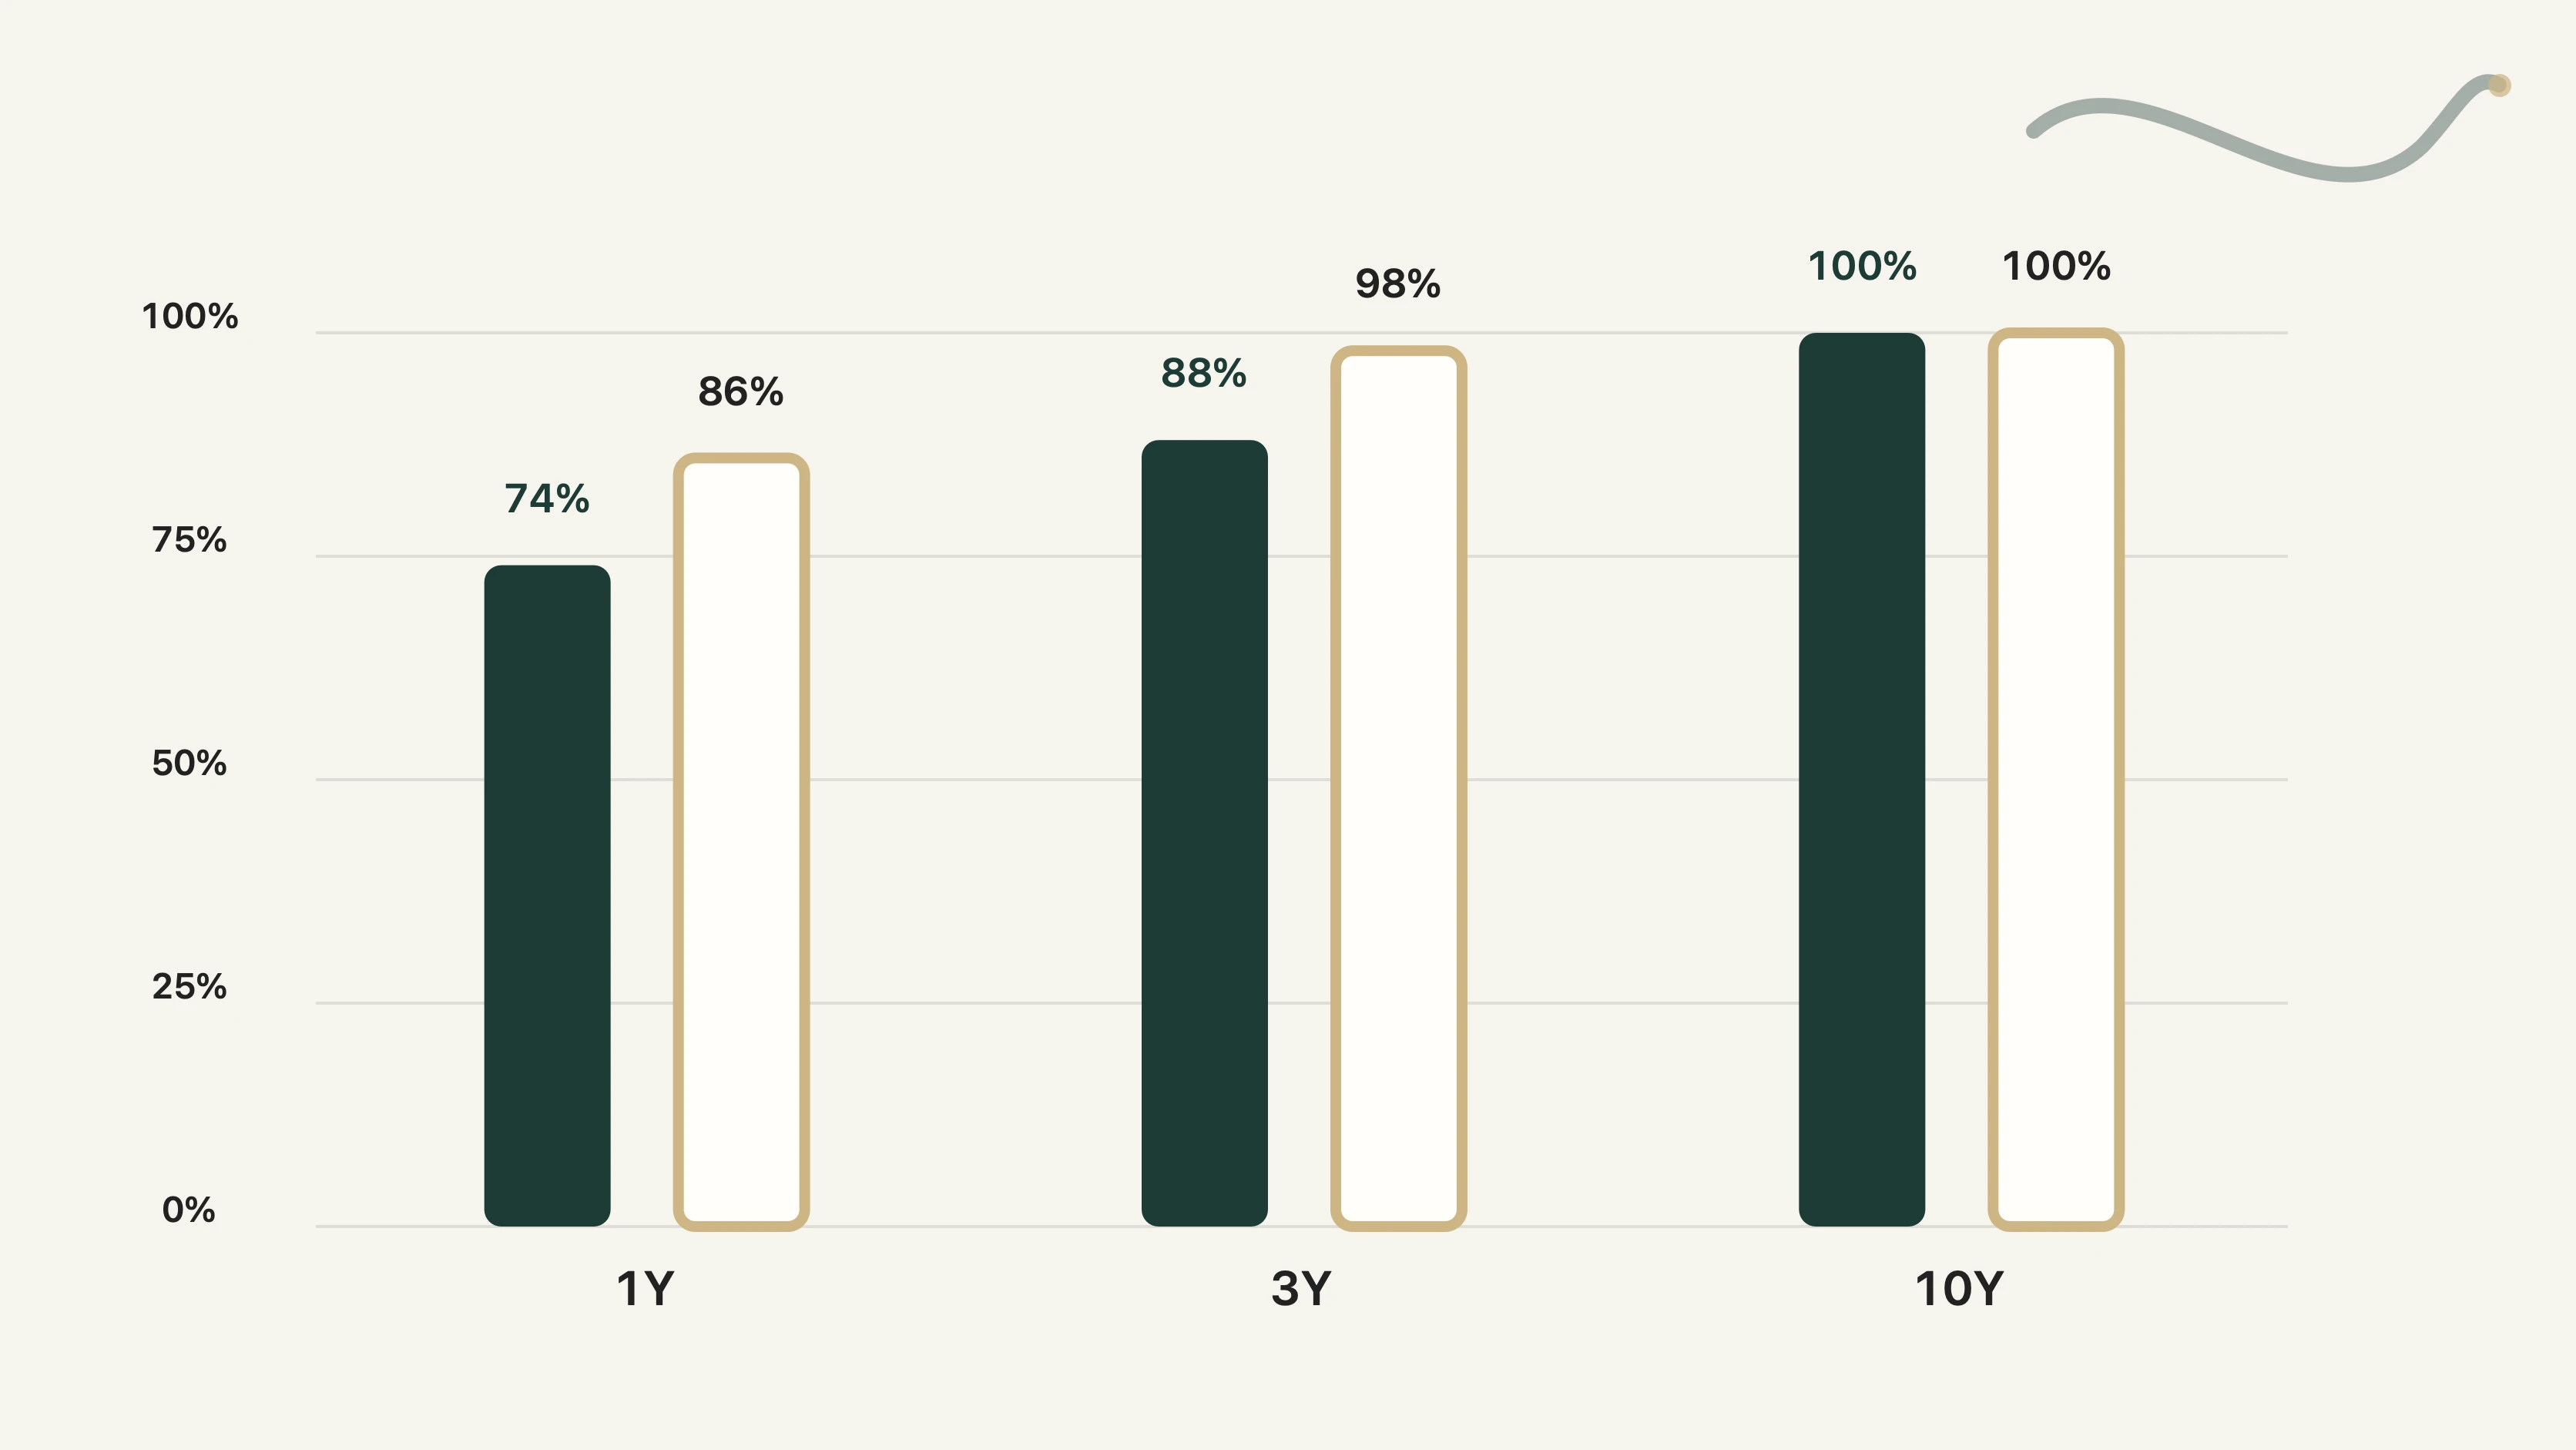 1년, 3년, 10년 이동 보유 기간이 플러스 수익으로 끝난 비율을 보여 주며, 캐나다 주식은 74%, 88%, 100%, 예시 균형 포트폴리오는 86%, 98%, 100%로 비교한 막대그래프.
그림 2. 한 캐나다 과거 데이터에서 플러스 수익으로 끝난 이동 기간의 비율입니다.
출처: Ontario Securities Commission / GetSmarterAboutMoney, Time and Risk 2026
가정: 데이터는 1935년부터 자료에 포함된 최신 연말까지입니다. 재투자를 가정하며 세금과 거래비용은 제외합니다.
검증일: 2026-09-27
| 보유 기간 | 캐나다 주식 | 예시 균형 포트폴리오 |
|---|---|---|
| 1년 | 74% | 86% |
| 3년 | 88% | 98% |
| 10년 | 100% | 100% |
이 자료에서는 보유 기간이 길수록 플러스 수익으로 끝난 비율이 높았습니다. 장기 투자가 항상 이긴다는 뜻은 아닙니다. 과거 데이터는 미래를 보장하지 않으며, 긴 기간에도 큰 하락은 생길 수 있습니다.
6. 분할매수(DCA)
DCA는 같은 금액을 정해진 주기에 투자하는 방법입니다.
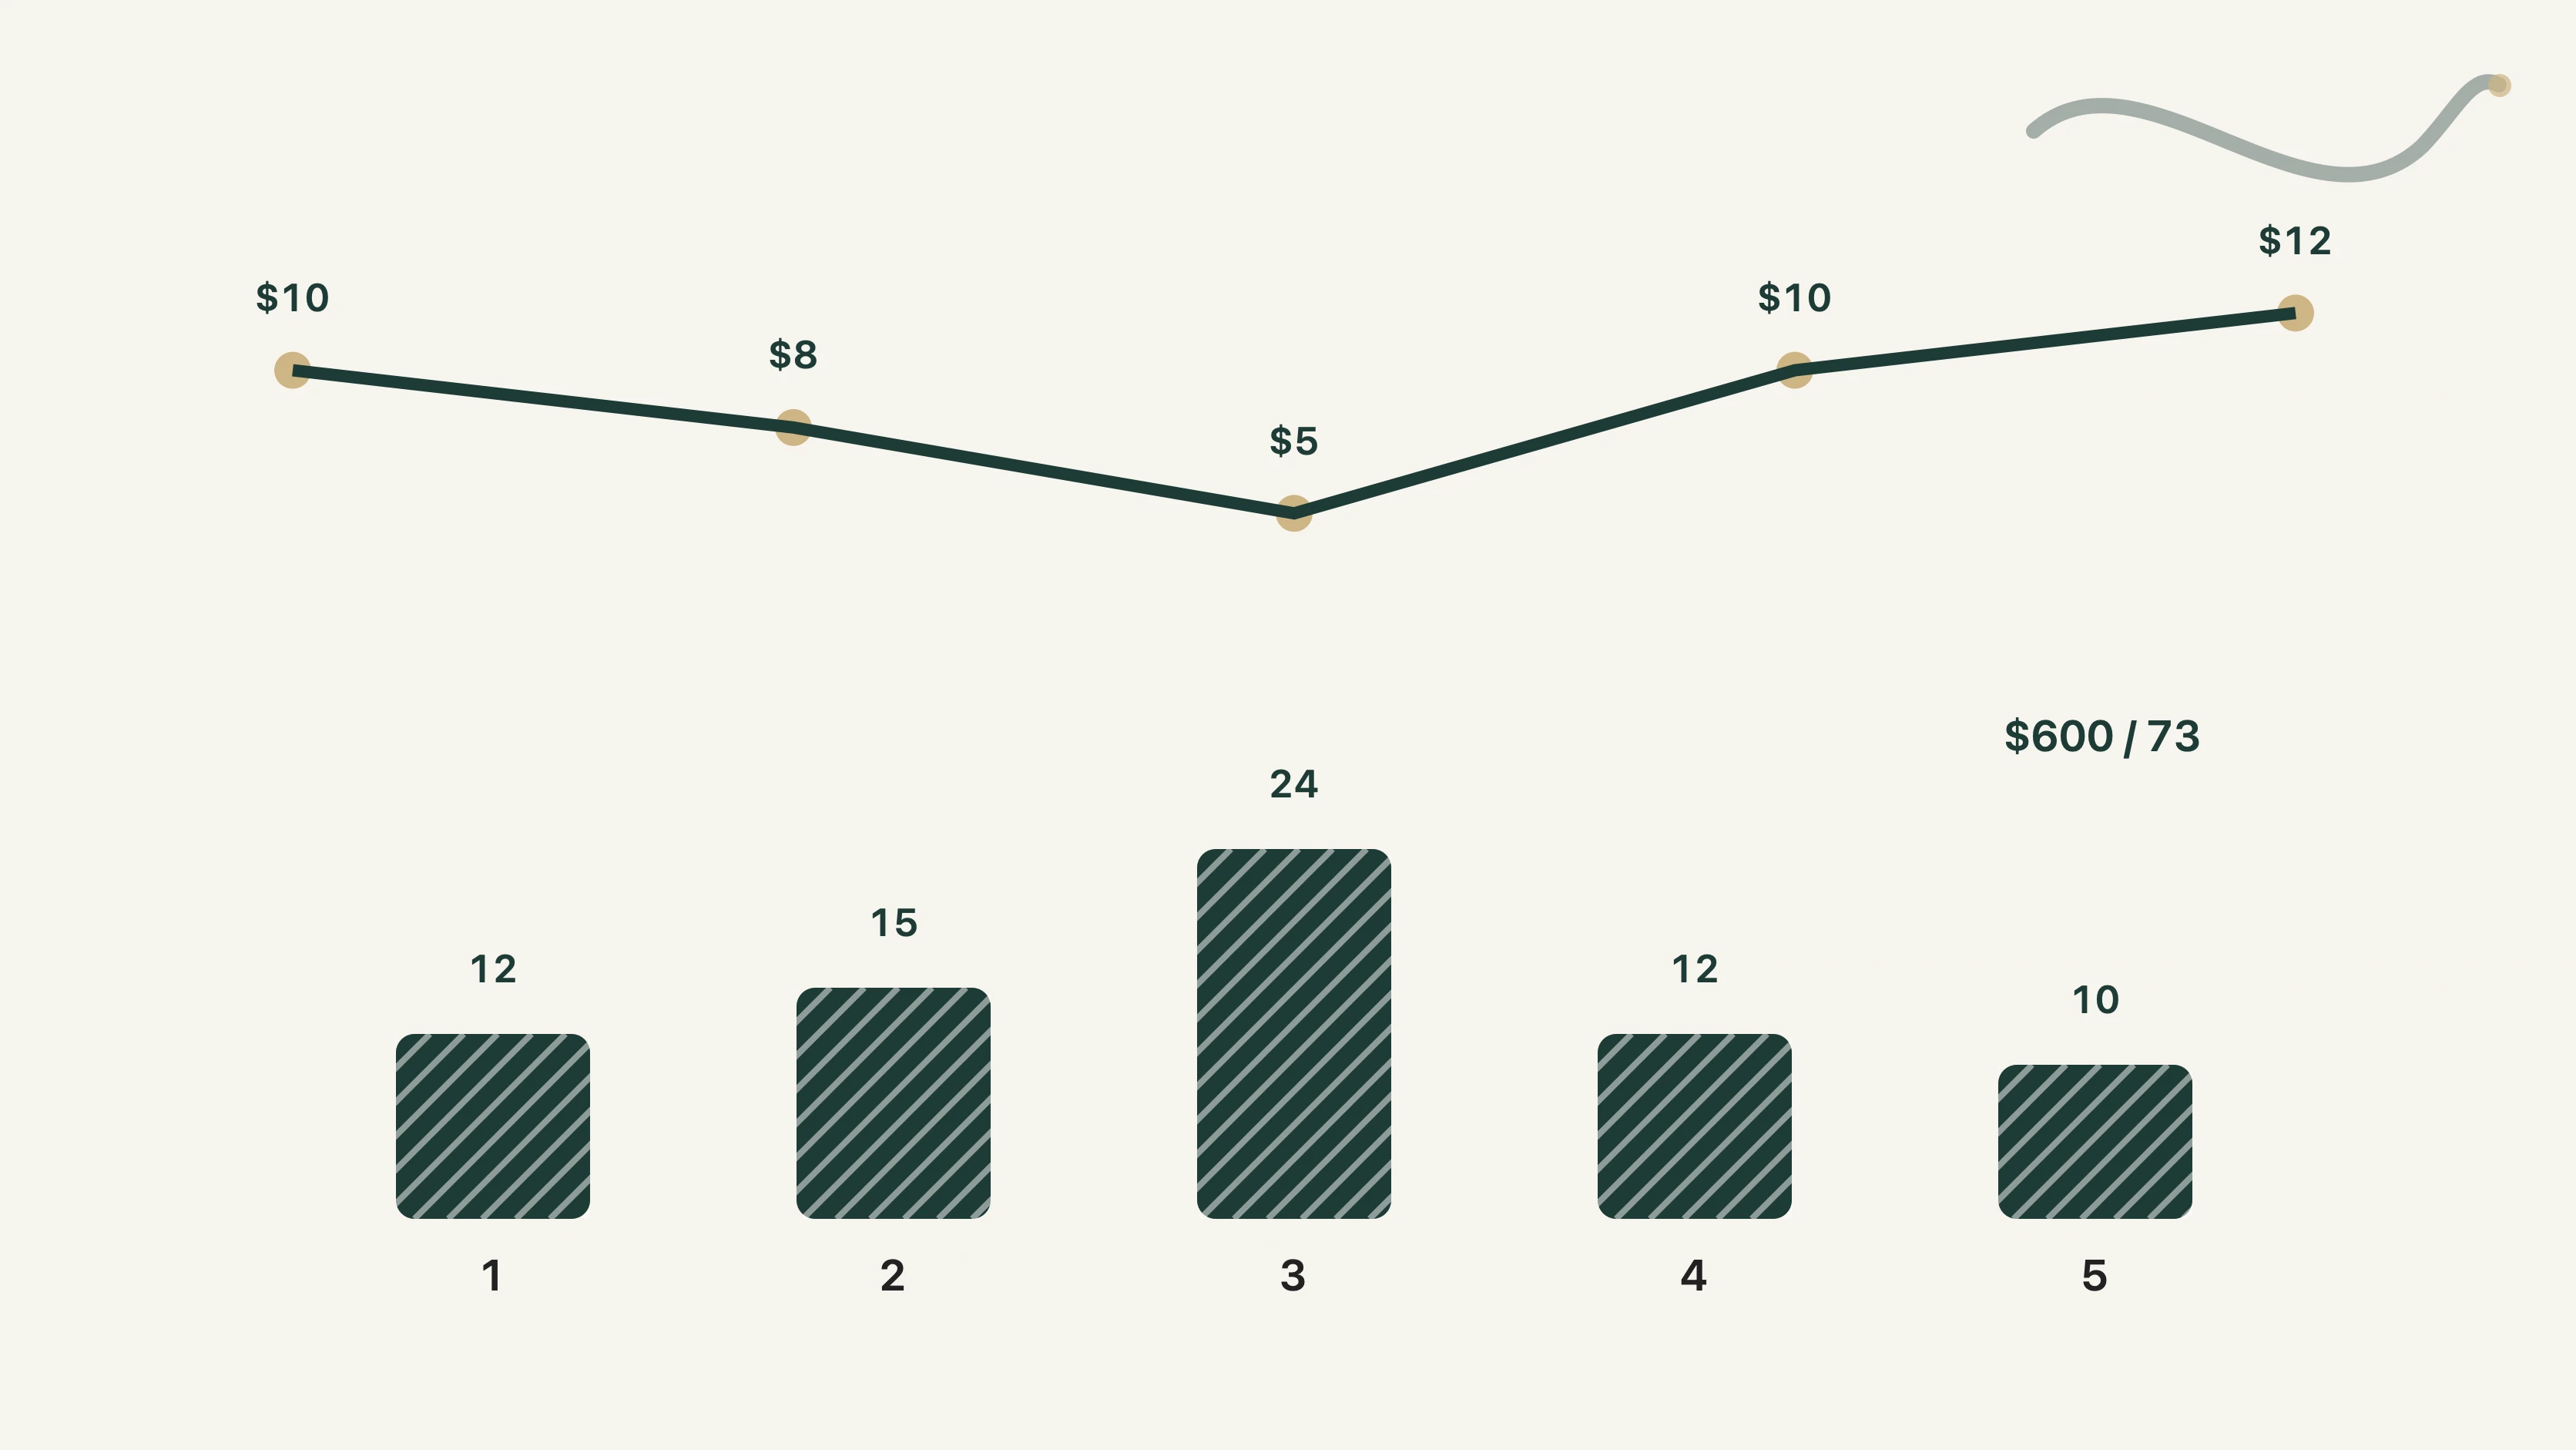 다섯 기간 동안 매번 120달러를 투자하고, 예시 가격이 낮을 때 더 많은 단위를 사고 높을 때 더 적은 단위를 사는 모습을 보여 주는 막대그래프.
그림 3. 고정 납입과 임의로 만든 가격을 사용한 산술 예시입니다.
출처: Yimuki 산술 예시
가정: 임의 가격이며 수수료, 스프레드, 세금은 반영하지 않았습니다.
검증일: 2026-09-27
| 기간 | 임의 단가 | 납입액 | 매수 단위 |
|---|---|---|---|
| 1 | $10 | $120 | 12 |
| 2 | $8 | $120 | 15 |
| 3 | $5 | $120 | 24 |
| 4 | $10 | $120 | 12 |
| 5 | $12 | $120 | 10 |
| 합계 | $600 | 73 |
평균 매수 단가는 약 $8.22입니다. 마지막 임의 가격 $12를 적용하면 73단위의 가치는 $876입니다. 중간에 가격이 크게 내려가는 예시라 DCA에 유리하게 보일 수 있습니다. DCA는 수익을 보장하지 않습니다. 가장 큰 장점은 매번 결정을 내리지 않아도 된다는 점입니다.
월급에서 투자하는 것과 이미 가진 목돈을 천천히 나누어 넣는 것도 다른 결정입니다. 목돈을 나누어 넣으면 일부 돈을 시장 밖에 두기 때문에 시장 타이밍이 일부 들어갑니다.
John의 방식
John의 기본 DCA는 멈추지 않습니다. 큰 경기·시장 하락기에는 더 많이 일했고 그 추가 소득을 더 투자했습니다. 시장이 비싸 보일 때 줄이는 것은 추가분이지 기본 납입이 아닙니다.
이는 일부 시장 타이밍입니다. John은 자신의 자금 배분에는 효과적이었다고 말합니다. 하지만 개인적인 의견과 경험이며, 항상 통하는 규칙도 초과수익의 증거도 아닙니다.
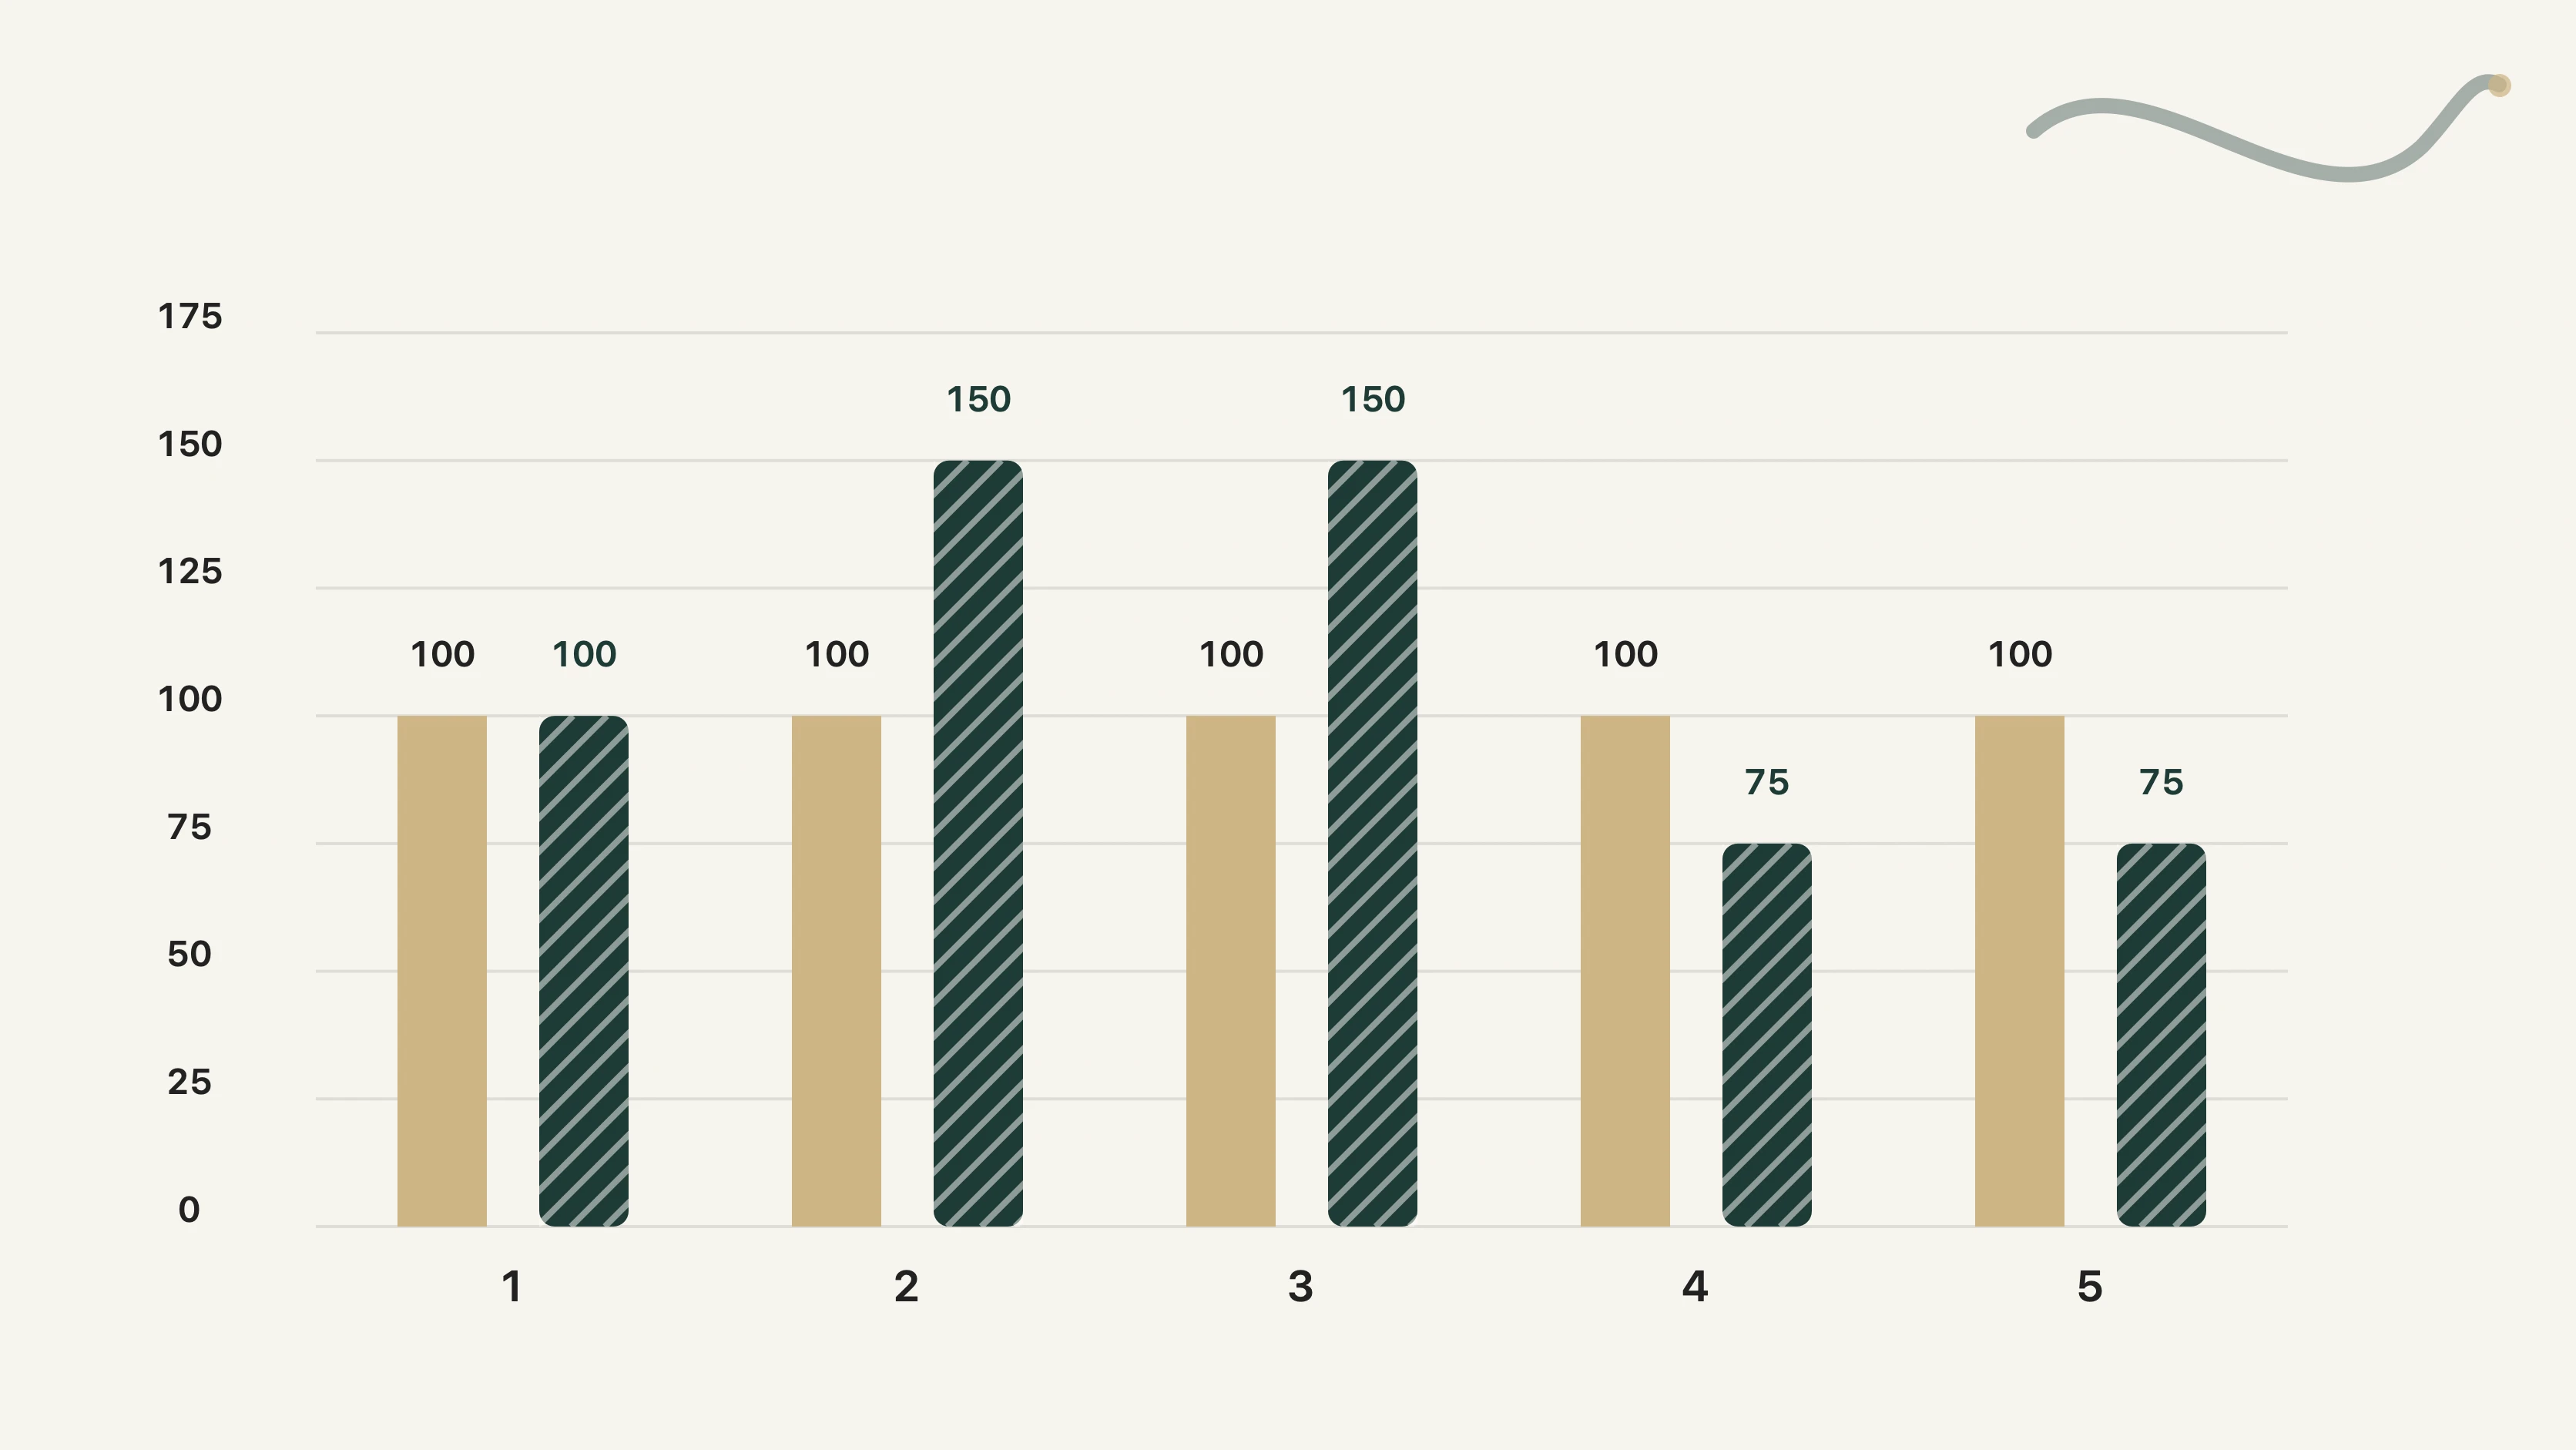 다섯 기간의 납입액만 비교해 고정 방식은 매번 100단위를 넣고, 가변 예시는 100, 150, 150, 75, 75단위를 넣되 납입액이 0이 되지는 않는 모습을 보여 주는 묶은 막대그래프.
그림 4. 납입액만 비교합니다. 가격, 수익률, 결과는 보여 주지 않습니다.
| 기간 | 예시 상황 | 고정 납입 | 가변 납입 |
|---|---|---|---|
| 1 | 보통 | 100 | 100 |
| 2 | 큰 하락 뒤 | 100 | 150 |
| 3 | 큰 하락 뒤 | 100 | 150 |
| 4 | 규칙상 비싸다고 판단 | 100 | 75 |
| 5 | 규칙상 비싸다고 판단 | 100 | 75 |
| 합계 | 500 | 550 |
이 그림은 가변 방식이 하락기에 더 많은 현금을 필요로 한다는 점만 보여 줍니다. 어느 방식이 더 많은 수익을 내는지는 보여 주지 않습니다.
7. 어디서 시작할까
- 비상금과 투자금을 분리합니다.
- 비싼 부채부터 정리합니다.
- 이 돈의 목적과 필요한 시기를 적습니다.
- 이해할 수 있는 계좌, 플랫폼, 분산 투자 상품을 고릅니다.
- 힘든 달에도 계속 낼 수 있는 금액을 정합니다.
- 자동화하고 기록하며, 뉴스가 아니라 내 삶이 바뀔 때 계획을 점검합니다.
8. 읽어 볼 만한 책 네 권
- Morgan Housel, The Psychology of Money: 지식만큼 행동이 중요한 이유
- Carl Richards, The Behavior Gap: 투자자의 반응이 결과를 해칠 수 있는 방식
- John C. Bogle, The Little Book of Common Sense Investing: 넓은 분산, 낮은 비용, 인내
- Michael E. Edleson, Value Averaging: John의 방식과는 다른 공식 기반 가변 납입법
한 줄 결론
가능할 때 시작하고, 계획은 단순하게 유지하며, 감정이 커질수록 결정은 줄이세요.
출처
- Ontario Securities Commission / GetSmarterAboutMoney, "Familiarity bias": https://www.getsmarteraboutmoney.ca/learning-path/psychology-of-investing/familiarity-bias/
- Ontario Securities Commission / GetSmarterAboutMoney, "How a fear of losing can affect your financial decisions": https://www.getsmarteraboutmoney.ca/learning-path/psychology-of-investing/how-a-fear-of-losing-can-affect-your-financial-decisions/
- Ontario Securities Commission / GetSmarterAboutMoney, "The powerful impact anchoring has on your decisions": https://www.getsmarteraboutmoney.ca/learning-path/psychology-of-investing/the-powerful-impact-anchoring-has-on-your-decisions/
- Ontario Securities Commission / GetSmarterAboutMoney, "What is an investment time horizon?": https://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-an-investment-time-horizon/
- Ontario Securities Commission / GetSmarterAboutMoney, "Time and Risk 2026" (PDF): https://www.getsmarteraboutmoney.ca/app/uploads/2026/03/TIME-AND-RISK-2026.pdf
- U.S. Securities and Exchange Commission, Investor.gov, "Dollar cost averaging": https://www.investor.gov/introduction-investing/investing-basics/glossary/dollar-cost-averaging
- U.S. Securities and Exchange Commission, Investor.gov, "Compound interest calculator": https://www.investor.gov/financial-tools-calculators/calculators/compound-interest-calculator
- FINRA, "Dollar-Cost Averaging": https://www.finra.org/investors/insights/dollar-cost-averaging
- FINRA, "Market Timing": https://www.finra.org/investors/insights/market-timing
- Brad M. Barber and Terrance Odean, University of California, Berkeley, "Trading Is Hazardous to Your Wealth" (abstract): https://faculty.haas.berkeley.edu/odean/papers/returns/returns.html
- Vanguard Investments Canada, "Best practices for behavioural coaching" (PDF): https://www.vanguard.ca/content/dam/intl/americas/canada/en/documents/gas/best-practices-behavioral-coaching.pdf
- CFA Institute Research Foundation, "Behavioral Finance: The Second Generation" (PDF): https://www.cfainstitute.org/-/media/documents/book/rf-publication/2019/behavioral-finance-the-second-generation.pdf
참고 도서
- Morgan Housel, The Psychology of Money: https://www.panmacmillan.com/authors/morgan-housel/the-psychology-of-money/9781804091609
- Carl Richards, The Behavior Gap: https://www.penguinrandomhouse.com/books/310366/the-behavior-gap-by-carl-richards/
- John C. Bogle, The Little Book of Common Sense Investing: https://www.wiley.com/en-ca/The+Little+Book+of+Common+Sense+Investing%3A+The+Only+Way+to+Guarantee+Your+Fair+Share+of+Stock+Market+Returns%2C+Updated+and+Revised-p-9781119404507
- Michael E. Edleson, Value Averaging: https://www.wiley-vch.de/en?option=com_eshop&view=product&isbn=9780470049778&title=Value%20Averaging
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
편집 게이트
BLOCKED_PUBLICATION: 이 개정본은 John의 승인과 한국어·법률·세무·증권·투자 검토가 필요합니다.
출처
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/psychology-of-investing/familiarity-bias/
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/psychology-of-investing/how-a-fear-of-losing-can-affect-your-financial-decisions/
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/psychology-of-investing/the-powerful-impact-anchoring-has-on-your-decisions/
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-an-investment-time-horizon/
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/app/uploads/2026/03/TIME-AND-RISK-2026.pdf
- investor.govhttps://www.investor.gov/introduction-investing/investing-basics/glossary/dollar-cost-averaging
- investor.govhttps://www.investor.gov/financial-tools-calculators/calculators/compound-interest-calculator
- finra.orghttps://www.finra.org/investors/insights/dollar-cost-averaging
- finra.orghttps://www.finra.org/investors/insights/market-timing
- faculty.haas.berkeley.eduhttps://faculty.haas.berkeley.edu/odean/papers/returns/returns.html
- vanguard.cahttps://www.vanguard.ca/content/dam/intl/americas/canada/en/documents/gas/best-practices-behavioral-coaching.pdf
- cfainstitute.orghttps://www.cfainstitute.org/-/media/documents/book/rf-publication/2019/behavioral-finance-the-second-generation.pdf