투자를 시작하기 전에: 돈보다 먼저 필요한 지도
계좌, 투자, 플랫폼이 서로 다른 것이라는 사실부터 시작해서 첫 투자금을 넣기 전 확인할 것들까지 정리합니다.
- 발행
- 2026-09-28
- 마지막 검증
- 2026-09-27
- 재검증 기한
- 2026-12-26
- 읽는 시간
- 10분
- 개정본
- rev.1
- 편집 승인
- 2026-09-28 승인
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
투자를 시작하기 전에: 돈보다 먼저 필요한 지도
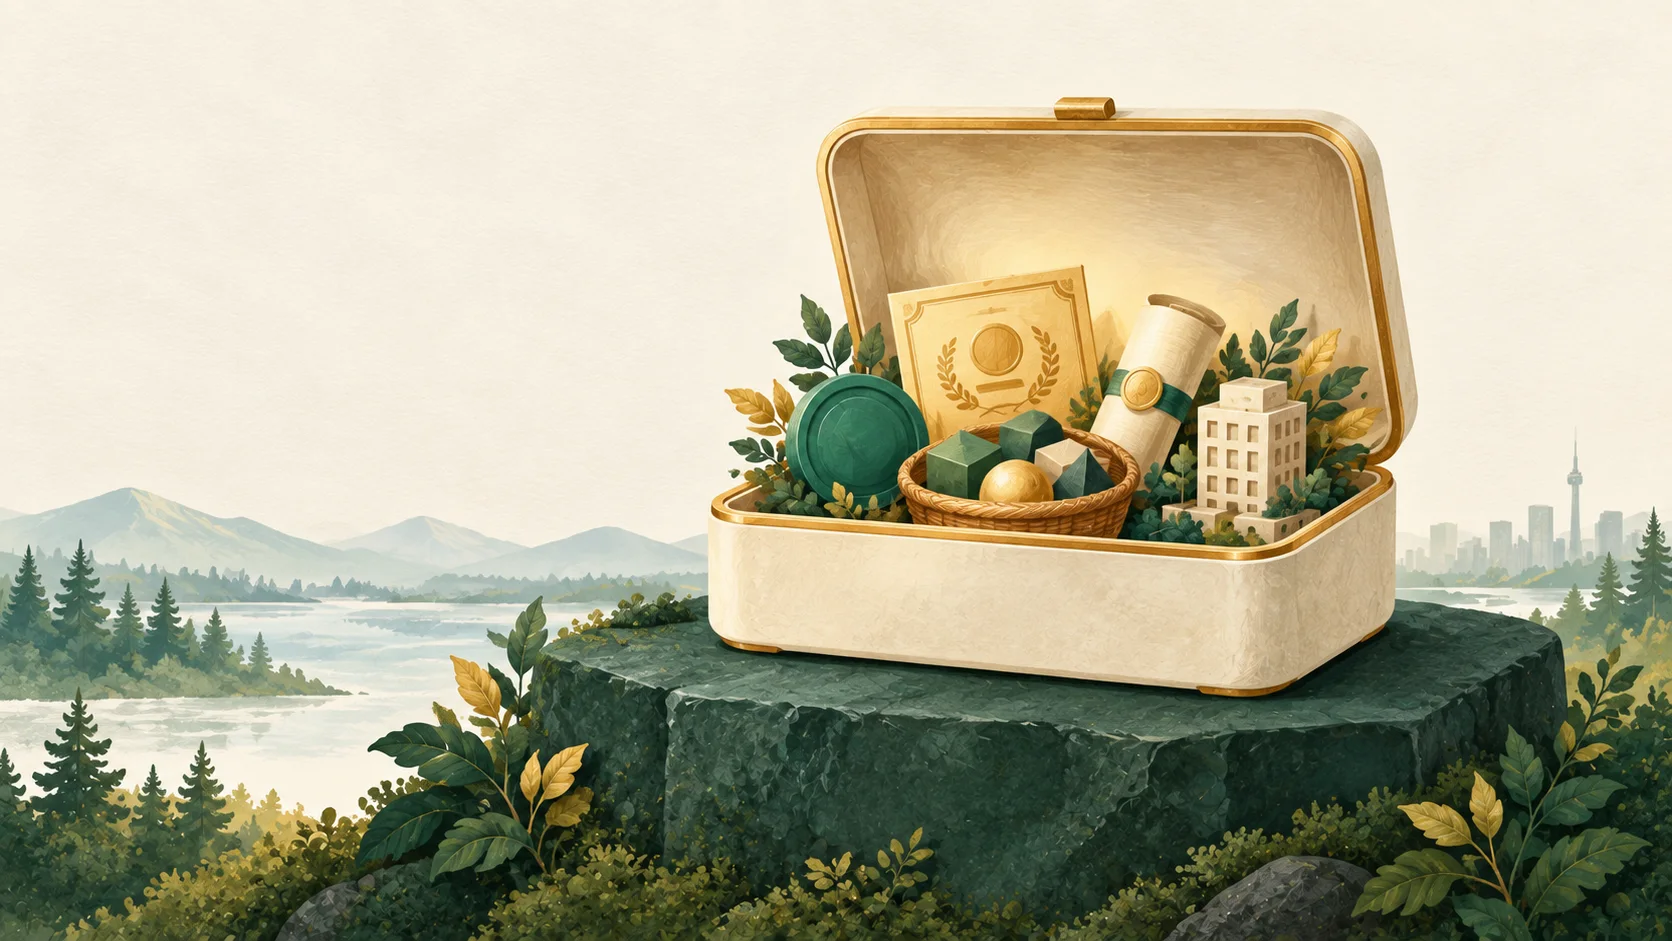 여러 종류의 투자 대상을 담은 크림색 그릇이 짙은 초록색 받침 위에 놓여 있어 플랫폼, 계좌, 투자가 서로 다른 층이라는 점을 보여주는 그림
그림 1. 플랫폼, 계좌, 투자는 서로 다른 층입니다. 이 그림은 개념 설명용이며 특정 상품을 추천하지 않습니다.
투자라는 단어를 들으면 많은 사람이 "무엇을 사야 할까"부터 궁금해합니다. 하지만 그 질문에 답하기 전에 먼저 필요한 것은 지도입니다. 이 글은 특정 상품을 추천하지 않습니다. 대신 투자의 기본 구조를 이해하고, 첫 돈을 넣기 전에 스스로 확인해야 할 것들을 정리합니다.
1. 계좌, 투자, 플랫폼: 서로 다른 세 가지
초보자가 가장 자주 헷갈리는 부분은 이 세 가지를 하나로 섞는 것입니다.
- **계좌(account)**는 세금과 법률상의 그릇입니다. 예를 들어 TFSA나 RRSP는 그 안에서 어떤 세금 규칙이 적용되는지를 정하는 틀입니다.
- **투자(investment)**는 그 그릇 안에 담는 실제 자산입니다. 현금, GIC, 채권, 주식, ETF, 뮤추얼펀드 같은 것들입니다.
- **플랫폼(platform)**은 그 그릇을 어디에서, 어떤 방식으로 여는지를 말합니다. 로보어드바이저, 셀프디렉티드 증권사, 은행 계열 증권사 등이 여기에 해당합니다.
"TFSA를 열었으니 이제 주식을 갖고 있다"는 말은 정확하지 않을 수 있습니다. TFSA는 계좌일 뿐이고, 그 안에 아무것도 사지 않았다면 여전히 현금 상태일 수 있습니다. 반대로 같은 주식이라도 TFSA 안에 있는지, RRSP 안에 있는지, 아니면 등록되지 않은 일반 계좌에 있는지에 따라 세금 처리 방식이 달라집니다. 계좌, 투자, 플랫폼을 구분해서 생각하는 습관이 이후 모든 결정을 훨씬 쉽게 만듭니다.
2. 저축과 투자는 다른 결정입니다
저축은 일반적으로 돈을 필요할 때 꺼내 쓸 수 있게 두고 손실 위험을 줄이는 데 초점을 둡니다. 투자는 원금 손실 가능성을 감수하는 대신 시간이 지나며 자산이 늘어나기를 기대하는 것입니다.
이 둘은 순서가 있는 결정입니다. 당장 몇 달 안에 써야 할 돈이나 비상시 필요한 돈을 투자 상품에 넣으면, 하필 그 돈이 필요한 시점에 시장이 하락해 있을 위험이 생깁니다. 일반적으로 단기 자금은 저축 성격의 수단에 두고, 여유가 있고 기간이 긴 자금부터 투자를 고려하는 순서가 권장됩니다.
3. 기본 용어 정리
다음 용어들은 이후 모든 계좌와 투자 설명에서 반복해서 나옵니다.
- 현금(cash): 언제든 꺼내 쓸 수 있는 돈입니다. 원금 손실 위험은 낮지만 물가 상승만큼 구매력이 줄어들 수 있습니다.
- GIC(정기예금형 상품): 정해진 기간 동안 정해진 조건으로 운용되는 상품입니다. 조건과 적용되는 예금 보호 여부는 상품마다 다르므로 반드시 직접 확인해야 합니다.
- 채권(bond): 정부나 기업에 돈을 빌려주고 이자를 받는 방식의 자산입니다. 발행자가 약속을 지키지 못할 위험이 있습니다.
- 주식(stock): 회사의 일부 소유권입니다. 회사 실적과 시장 상황에 따라 가치가 오르내립니다.
- ETF(상장지수펀드): 여러 자산을 한 번에 묶어 거래소에서 주식처럼 사고파는 상품입니다. ETF마다 담고 있는 자산과 비용 구조가 다르므로, 모든 ETF가 분산되어 있거나 비용이 낮다고 단정할 수 없습니다.
- 뮤추얼펀드(mutual fund): 여러 투자자의 돈을 모아 전문 운용사가 운용하는 상품입니다. 거래 방식과 비용 구조가 ETF와 다를 수 있습니다.
- 지수(index): 특정 시장이나 산업의 전반적인 움직임을 보여주기 위해 만든 기준점입니다.
- 배당(dividend): 회사가 이익의 일부를 주주에게 나눠주는 돈입니다. 모든 회사가 배당을 지급하는 것은 아닙니다.
- 자본이득/손실(capital gain/loss): 자산을 산 가격보다 비싸게 팔면 이득, 싸게 팔면 손실입니다.
- 리스크(risk): 기대한 결과와 실제 결과가 달라질 가능성, 특히 원금이 줄어들 가능성입니다.
- 변동성(volatility): 자산 가격이 오르내리는 폭입니다. 변동성은 투자 리스크의 한 종류이며, 리스크의 전부는 아닙니다.
- 분산(diversification): 한 자산에 몰아넣지 않고 여러 자산에 나누어 투자해 한 가지 실패가 전체를 무너뜨릴 가능성을 줄이는 방법입니다.
- MER/수수료(fees): 투자 상품이나 계좌를 운용하는 데 드는 비용입니다. 작아 보이는 비용도 시간이 지나며 쌓여 실제로 남는 돈을 줄일 수 있습니다.
- 투자 기간(time horizon): 이 돈을 언제 쓸 계획인지를 뜻합니다. 기간이 짧을수록 큰 변동을 감당하기 어렵습니다.
- 복리(compounding): 투자에서 생긴 수익이 다시 투자되어 추가 수익을 만들어내는 구조입니다. 시간이 지나며 효과가 커질 수 있지만, 손실이 나면 이후 수익이 쌓일 바탕도 줄어듭니다.
4. 캐나다의 계좌 그릇들
캐나다 국세청(CRA)은 등록 저축 및 연금 계좌를 안내하는 페이지에서 여러 종류의 등록 계좌를 소개합니다. 아래는 각 계좌가 무엇을 위한 그릇인지에 대한 개념 수준 설명이며, 현재 한도, 세부 자격 요건, 세율, 출금·재납입 시점, 보조금, 공제, 개인별 계좌 개설 순서는 다루지 않습니다.
- TFSA(비과세 저축계좌): 계좌 안에서 생긴 성장이 일반적으로 과세되지 않도록 설계된 그릇입니다.
- FHSA(첫 주택 저축계좌): 첫 주택 마련을 위한 저축을 지원하도록 설계된 그릇입니다.
- RRSP(등록 은퇴 저축계획): 은퇴 자금 마련을 돕기 위해 만든 등록 플랜입니다. 납입과 출금에는 별도로 알아야 할 세금 규칙이 있습니다.
- RESP(등록 교육 저축계획): 자녀나 수익자의 교육비 저축을 지원하도록 설계된 그릇입니다.
- RDSP(등록 장애인 저축계획): 장애가 있는 개인의 장기 저축을 지원하도록 설계된 그릇입니다.
- 비등록 계좌(non-registered account): 등록 플랜과 같은 특별 세금 규칙이 적용되지 않는 일반 투자 계좌입니다. 투자 소득과 이익은 세금 신고 대상이 될 수 있습니다.
각 계좌의 정확한 한도, 자격, 세금 처리는 계좌마다 별도의 심층 가이드에서 다뤄야 하며, 이 글의 범위에 포함되지 않습니다.
5. 플랫폼 카테고리와 예시
플랫폼은 계좌를 어디에서, 어떤 방식으로 여는지를 말합니다. CIRO는 셀프디렉티드(직접 운용) 투자와 자문을 받는 투자를 구분해서 설명하며, 두 방식 모두 플랫폼이나 자문사에 대한 확인 절차가 필요하다고 안내합니다.
- 로보어드바이저형 관리 투자: 정해진 질문에 답하면 자동화된 방식으로 포트폴리오를 구성해주는 서비스입니다.
- 셀프디렉티드 증권사: 투자자가 직접 무엇을 얼마나 살지 결정하고 주문을 내는 방식입니다.
- 은행 계열 직접 투자 증권사: 기존에 거래하던 은행 계열사를 통해 계좌를 여는 방식입니다.
- 사람 자문가를 통한 투자: 개인 자문가와 상담하며 계좌를 운용하는 방식입니다. CIRO는 자문가를 고를 때 등록 여부와 배경을 확인하라고 안내합니다.
캐나다에서 볼 수 있는 플랫폼 이름의 예로는 Wealthsimple, Questrade, Qtrade Direct Investing, Interactive Brokers Canada, Webull Canada, 그리고 여러 주요 은행 계열 직접 투자 증권사가 있습니다. 이 이름들은 순위가 아니라 예시일 뿐이며, 이 글은 이들의 수수료, 기능, 프로모션, 보호 범위, 자격 조건에 대해 어떤 주장도 하지 않습니다. 각 플랫폼의 실제 조건은 반드시 해당 플랫폼과 CIRO 같은 규제 기관에서 직접 확인해야 합니다.
6. 투자자 마인드셋
가장 높은 기대수익을 추구하는 것보다 중요한 것은, 스스로 끝까지 유지할 수 있는 계획을 세우는 것입니다. 시장은 오르내리고, 그 과정에서 감정적으로 흔들리기 쉽습니다. GetSmarterAboutMoney의 초보 투자자 안내는 목표를 먼저 정하고, 분산을 고려하며, 계획을 지키는 태도를 강조합니다.
좋은 마인드셋의 핵심은 다음과 같습니다. 결정을 감정이 아니라 미리 세운 계획에 따라 내리고, 이해하지 못하는 상품에는 투자하지 않으며, 짧은 기간의 결과에 일희일비하지 않는 것입니다.
7. 리스크와 가장 강력한 반론
투자에는 원금 손실 가능성이 항상 존재합니다. 이 글이 제시하는 "지도부터 그리라"는 접근에 대한 가장 강력한 반론은 이렇습니다. "준비만 하다가 시간을 낭비하면, 그 시간 동안 놓친 성장 기회도 진짜 비용이다." 이 반론은 타당합니다. 지나치게 오래 공부만 하고 실제로는 아무것도 시작하지 않는 것도 하나의 위험입니다.
다만 이 반론이 성립하려면, 애초에 비상금과 고금리 부채, 목표와 투자 기간 같은 기본 조건이 갖춰져 있어야 합니다. 준비 없이 서두르다가 감당할 수 없는 손실을 만나 아예 투자를 포기하게 되는 것도, 지나치게 늦게 시작하는 것만큼 흔한 실패입니다. 핵심은 "완벽한 준비"가 아니라 "최소한의 안전장치"입니다.
8. 첫 투자금 체크리스트
돈을 넣기 전에 다음을 스스로 점검해 보세요.
- 내 상황에 맞는 비상금이 별도로 마련되어 있다
- 고금리 부채(예: 신용카드 잔액)를 먼저 정리했거나 계획이 있다
- 이 돈을 왜 투자하는지, 목표와 대략적인 투자 기간을 적어 봤다
- 재정적으로 감당할 수 있는 손실 수준(리스크 감내 능력)과, 심리적으로 견딜 수 있는 변동 수준(감정적 리스크 허용도)이 다를 수 있다는 것을 이해했다
- 한 가지 자산에 몰아넣지 않고 분산하는 것의 의미를 이해했다
- 수수료와 환전(FX) 비용이 장기적으로 누적된다는 점을 확인했다
- 투자하려는 플랫폼이나 자문가의 등록 여부를 OSC의 확인 페이지 같은 곳에서 점검하는 습관을 들였다
- 세금 신고를 위해 거래 기록을 남기는 습관을 시작했다
- 낯선 사람이 확정 수익이나 긴급한 투자 기회를 제안하면 의심하는 태도를 갖췄다
9. 다음에 배울 것
이 글은 지도일 뿐입니다. 다음 다섯 개의 짧은 글이 각 부분을 더 깊이 다룰 예정입니다.
- 투자란 무엇이고 무엇이 아닌가
- 꼭 알아야 할 기본 용어
- 캐나다 계좌 그릇 자세히 보기
- 투자 방법과 플랫폼 종류
- 안전한 첫 투자금 체크리스트와 투자자 마인드셋
각 글은 이 문서보다 더 구체적으로 다루되, 여전히 특정 상품이나 계좌 순서를 추천하지 않습니다.
출처
- Canada Revenue Agency, "Savings and pension plans": https://www.canada.ca/en/services/taxes/savings-and-pension-plans.html
- Canada Revenue Agency, "Tax-Free Savings Account (TFSA)": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account.html
- Canada Revenue Agency, "First Home Savings Account (FHSA)": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account.html
- Canada Revenue Agency, "Registered Retirement Savings Plan (RRSP)": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/rrsps-related-plans.html
- Canada Revenue Agency, "Registered Education Savings Plans (RESPs)": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps.html
- Canada Revenue Agency, "Registered Disability Savings Plan (RDSP)": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-disability-savings-plan-rdsp.html
- Financial Consumer Agency of Canada, "Setting savings and investment goals": https://www.canada.ca/en/financial-consumer-agency/services/savings-investments/savings-investment-goals.html
- CIRO, "DIY vs advised investing: which is right for you": https://www.ciro.ca/office-investor/investing-basics/diy-vs-advised-investing-which-right-you
- CIRO, "Selecting an adviser": https://www.ciro.ca/office-investor/investing-basics/selecting-advisor
- CIRO, "Fees and costs": https://www.ciro.ca/office-investor/investing-basics/fees-and-costs
- Ontario Securities Commission / GetSmarterAboutMoney, "Tips for first-time investors": https://www.getsmarteraboutmoney.ca/learning-path/getting-started/tips-for-first-time-investors/
- Ontario Securities Commission / GetSmarterAboutMoney, "Types of investments": https://www.getsmarteraboutmoney.ca/learning-path/getting-started/types-of-investments/
- Ontario Securities Commission / GetSmarterAboutMoney, "What is risk tolerance in investing?": https://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-risk-tolerance-in-investing/
- Ontario Securities Commission, "Check before you invest": https://www.osc.ca/en/investors/check-before-you-invest
- Canada Revenue Agency, "Calculating and reporting your capital gains and losses": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/calculating-reporting-your-capital-gains-losses.html
- Wealthsimple, "Self-directed investing": https://www.wealthsimple.com/en-ca/trade
- Questrade, "Questrade": https://www.questrade.com/
- Qtrade Direct Investing, "Qtrade Direct Investing": https://www.qtrade.ca/en/investor.html
- Interactive Brokers Canada, "Interactive Brokers Canada": https://www.interactivebrokers.ca/en/home.php
- Webull Canada, "Webull Canada": https://www.webull.ca/
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
편집 게이트
- 팩트 잠금(fact lock): 이 글은 정부, 규제 기관, 투자자 교육 기관, 플랫폼 공식 페이지 20개를 사용합니다. 플랫폼 페이지는 이름과 서비스 존재를 확인하는 용도로만 사용했습니다. 현재 한도, 세율, 수수료 수치, 특정 보장, 순위는 포함하지 않았습니다.
- 미해결 항목: 현재 한도, 자격 요건, 세부 세금 처리는 이 글의 범위에서 의도적으로 제외했으며, 별도의 검토된 가이드에서 확인해야 합니다.
- 원어민 검토: 필요. 한국어 표현과 존댓말 일관성에 대한 검토가 게시 전에 이루어져야 합니다.
- BLOCKED_PUBLICATION: 이 초안은 게시할 수 없습니다. 정확한 리비전에 대한 John의 명시적 승인, 법률 검토, 세무 검토, 투자 전문가 검토가 아직 완료되지 않았습니다.
출처
- canada.cahttps://www.canada.ca/en/services/taxes/savings-and-pension-plans.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/rrsps-related-plans.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-disability-savings-plan-rdsp.html
- canada.cahttps://www.canada.ca/en/financial-consumer-agency/services/savings-investments/savings-investment-goals.html
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/diy-vs-advised-investing-which-right-you
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/selecting-advisor
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/fees-and-costs
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/getting-started/tips-for-first-time-investors/
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/getting-started/types-of-investments/
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-risk-tolerance-in-investing/
- osc.cahttps://www.osc.ca/en/investors/check-before-you-invest
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/calculating-reporting-your-capital-gains-losses.html
- wealthsimple.comhttps://www.wealthsimple.com/en-ca/trade
- questrade.comhttps://www.questrade.com/
- qtrade.cahttps://www.qtrade.ca/en/investor.html
- interactivebrokers.cahttps://www.interactivebrokers.ca/en/home.php
- webull.cahttps://www.webull.ca/