캐나다 투자계좌, 무엇부터 열어야 할까?
2026년 기준 TFSA, FHSA, RRSP, RESP, RDSP, 비등록 계좌를 쉽게 비교합니다.
- 발행
- 2026-09-28
- 마지막 검증
- 2026-09-27
- 재검증 기한
- 2026-12-26
- 읽는 시간
- 8분
- 개정본
- rev.1
- 편집 승인
- 2026-09-28 승인
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
캐나다 투자계좌, 무엇부터 열어야 할까?
가장 좋은 계좌는 돈의 목적에 맞는 계좌입니다. TFSA, FHSA, RRSP, RESP, RDSP, 비등록 계좌는 서로 다른 문제를 해결합니다.
 절제된 수묵화 용이 독자와 함께 첫 집, 열린 문, 은퇴 숲, 학교 정자, 보호된 정원, 열린 들판으로 이어지는 여러 길 앞을 걷는 그림.
계좌마다 향하는 목표가 다릅니다. Yimuki의 용은 선택을 안내할 뿐, 한 길이 모두에게 최고라고 약속하지 않습니다. 개념 그림입니다.
2026년 계좌 비교
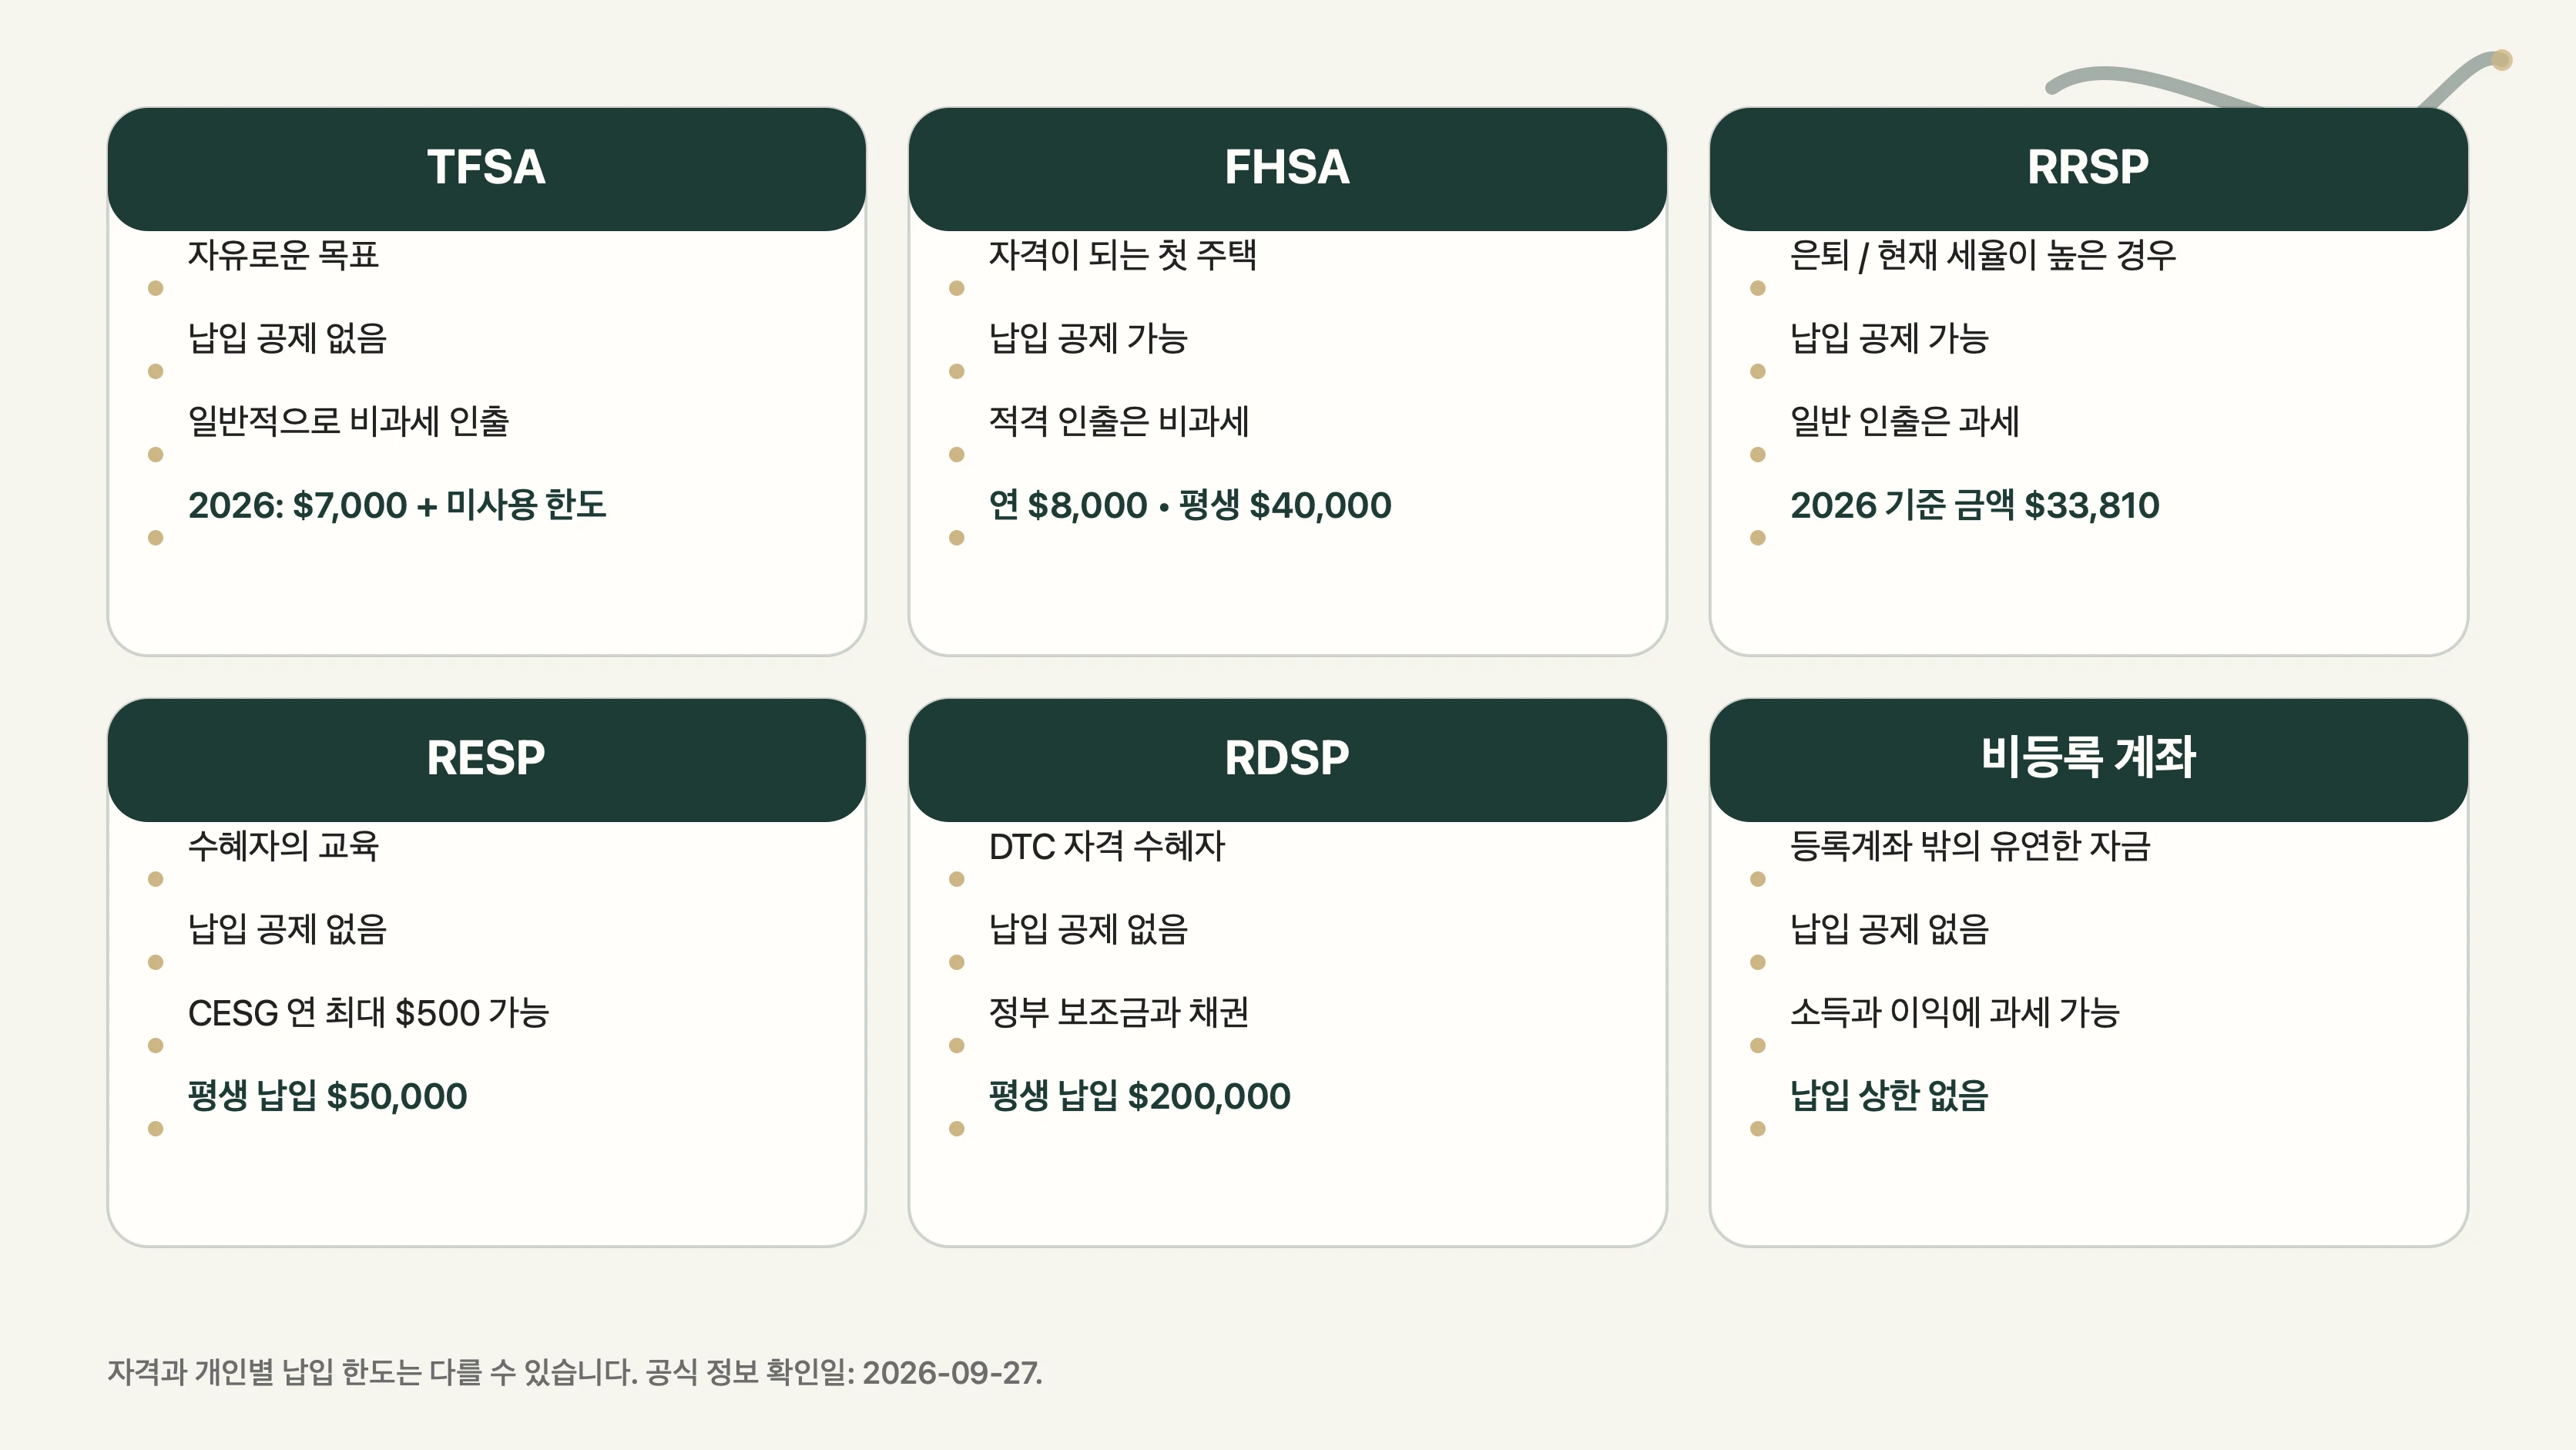 TFSA, FHSA, RRSP, RESP, RDSP, 비등록 계좌의 주요 목적, 납입 공제, 인출 또는 세금 처리, 2026년 주요 한도를 비교한 여섯 개 카드.
그림 1. 2026년 9월 27일 확인한 캐나다 계좌 비교. 개인별 자격과 납입 가능액은 다를 수 있습니다.
| 계좌 | 주된 목적 | 납입 공제 | 세금·인출 기본 | 현재 주요 한도 |
|---|---|---|---|---|
| TFSA | 자유로운 목표 | 없음 | 캐나다에서 수익과 인출은 일반적으로 비과세. 인출액은 다음 해 한도로 돌아옴 | 2026년 기준 $7,000 + 사용 가능한 미사용 한도 |
| FHSA | 자격이 되는 첫 주택 구매자 | 가능 | 적격 주택 인출은 일반적으로 비과세 | 첫 개설 연도 $8,000, 평생 $40,000 |
| RRSP | 은퇴, 특히 현재 세율이 높은 경우 | 사용 가능한 공제 한도 내 가능 | 계좌 안에서는 세금 이연, 일반 인출은 과세 | 2026년 RRSP 기준 금액 $33,810, 개인 한도는 다를 수 있음 |
| RESP | 수혜자의 교육 | 없음 | 정부 지원금과 세금 이연 성장, 교육지원금은 학생에게 과세될 수 있음 | 수혜자당 평생 납입 $50,000, 기본 CESG는 보통 연 최대 $500, 평생 $7,200 |
| RDSP | 장애세액공제 자격 수혜자 | 없음 | 정부 보조금과 채권 가능, 인출 규칙은 더 복잡함 | 평생 납입 $200,000, 보조금 평생 최대 $70,000, 채권 평생 최대 $20,000 |
| 비등록 계좌 | 등록계좌 한도 이후 자금 또는 다른 목적 | 없음 | 이자, 배당, 실현 이익에 세금이 발생할 수 있음 | 납입 한도 없음 |
이 표는 계좌 규칙을 비교한 것입니다. 투자 자산을 고른 표가 아닙니다. 5년 뒤 쓸 집 계약금과 30년 뒤 쓸 은퇴 자금이 같은 투자를 담을 필요는 없습니다.
실전 질문 순서
- 고금리 부채와 현금 비상자금이 있는가? 곧 필요한 돈으로 시장 위험을 감수하기 전에 기반부터 만듭니다.
- 직장에서 연금이나 그룹 RRSP 매칭을 제공하는가? 조건을 읽고 받을 수 있는 매칭을 먼저 검토합니다.
- RDSP 보조금이나 채권 자격이 있는가? 이 혜택은 일반적인 TFSA와 RRSP 비교보다 클 수 있습니다.
- 자녀를 위해 저축하고 RESP 지원금 자격이 있는가? 본인의 기본 재무 안정성을 해치지 않는 범위에서 지원금을 확인합니다.
- 실제 첫 집 목표가 있고 FHSA 자격이 되는가? FHSA와 TFSA를 함께 비교합니다.
- 현재 한계세율이 높고 은퇴 자금인가? RRSP와 TFSA를 비교합니다.
- 쓸 만한 등록계좌 한도를 다 사용했는가? 그다음 비등록 계좌를 검토합니다.
이 순서는 모두에게 같은 정답이 아니라 질문하는 순서입니다.
FHSA와 TFSA를 함께 쓰는 이유
FHSA는 RRSP처럼 납입 공제를 받을 수 있고, 첫 주택을 위한 적격 인출은 비과세가 될 수 있습니다. 첫 FHSA를 연 해의 기본 참여 한도는 $8,000이며 평생 한도는 $40,000입니다.
TFSA는 납입 공제가 없지만 훨씬 유연합니다. 첫 집을 살 때는 계약금 외에도 클로징 비용, 이사비, 수리비, 가구비가 필요할 수 있습니다. 계획이 바뀔 수도 있습니다. TFSA 인출은 캐나다에서 일반적으로 비과세이며, 인출한 금액은 다음 해 납입 한도로 돌아옵니다.
John의 생각: 자격이 되고 첫 집을 살 계획이 있다면, FHSA는 집 목표에 쓰고 TFSA는 유연한 비용에 쓰는 조합이 좋을 수 있습니다. 모든 사람과 모든 일정에 맞는 것은 아닙니다.
FHSA 자격은 단순히 "오늘 집이 없다"보다 구체적입니다. 계좌를 열거나 인출하기 전에 CRA의 첫 주택 구매자 조건을 확인해야 합니다.
RRSP가 더 매력적일 때
RRSP 납입 공제는 과세소득을 줄일 수 있습니다. 소득 일부에 적용되는 한계세율이 낮아질 수 있지만, 그 돈이 영원히 비과세가 되는 것은 아닙니다. 계좌 안에서 성장하는 동안 세금이 이연되고, 일반 인출은 나중에 과세됩니다.
다음 상황에서는 RRSP의 가치가 커질 수 있습니다.
- 현재 한계세율이 높다.
- 인출할 때의 세율이 더 낮을 것으로 예상한다.
- 세금이 이연되는 긴 성장 기간이 있다.
- 직장 매칭이 있다.
- 세금 환급금을 소비하지 않고 다시 저축한다.
현재 소득이 낮고 앞으로 크게 오를 가능성이 있다면 TFSA가 더 유연할 수 있습니다. RRSP에 먼저 납입하고 공제는 나중 해에 청구하는 방법도 규칙에 따라 가능합니다.
미국 배당주의 장점
캐나다와 미국의 조세조약에 따라 RRSP가 미국 주식이나 미국 상장 ETF를 직접 보유하면 미국 배당 원천징수가 면제될 수 있습니다. 반면 캐나다 상장 ETF가 펀드 안에서 미국 배당을 받는 구조라면 같은 혜택이 그대로 전달되지 않을 수 있습니다.
따라서 "미국 배당주는 RRSP"라는 말은 유용한 줄임말이지만, 상품 구조, 상장 시장, 환전 비용, 수수료, 미래의 RRSP 과세 인출까지 함께 봐야 합니다.
RESP와 RDSP가 먼저일 수 있는 이유
RESP와 RDSP는 일반 목적의 개인 계좌가 아닙니다.
- 기본 CESG는 자격이 되는 수혜자를 위해 RESP에 납입한 첫 $2,500의 20%, 보통 연 최대 $500을 더할 수 있습니다. 추가 지원 규칙도 있습니다.
- 자격이 되는 RDSP는 연 최대 $3,500, 평생 최대 $70,000의 보조금을 받을 수 있습니다. 소득과 자격에 따라 본인 납입 없이도 연 최대 $1,000, 평생 최대 $20,000의 채권을 받을 수 있습니다.
이 혜택에는 자격과 나이 규칙이 있으므로, 모든 여유자금을 TFSA나 RRSP에 자동으로 넣기 전에 확인할 가치가 있습니다.
비등록 계좌가 필요한 때
비등록 계좌에는 납입 상한과 등록계좌의 인출 규칙이 없습니다. 대신 TFSA의 비과세나 RRSP의 세금 이연도 없습니다. 투자 소득과 실현 이익을 신고해야 할 수 있고, 조정원가 기록도 중요합니다.
특별한 이유가 없다면 초보자의 첫 계좌라기보다 쓸 만한 등록계좌 한도를 검토한 뒤 사용하는 그릇인 경우가 많습니다.
피해야 할 세 가지 실수
- 연간 기준 금액을 내 실제 한도로 생각하는 것. TFSA, RRSP, FHSA의 실제 한도는 개인의 과거 납입과 자격에 따라 달라집니다.
- 계좌만 고르고 투자 자산을 무시하는 것. 곧 쓸 돈을 변동성이 큰 자산에 자동으로 넣으면 안 됩니다.
- RRSP 환급금을 쓰면서 TFSA와 공정하게 비교하는 것. RRSP의 장점은 공제, 긴 세금 이연, 환급금 사용 방식에 크게 좌우됩니다.
어디서 시작할까?
- 돈의 목적과 필요한 날짜를 적습니다.
- 직장 매칭과 정부 혜택 자격을 확인합니다.
- 본인의 거래 기록과 CRA 정보로 실제 한도를 계산합니다.
- 첫 목표에 맞는 계좌 하나를 엽니다.
- 천천히 자금을 넣고 거래 기록을 보관합니다.
- 소득, 가족, 주택 계획이 바뀌면 순서를 다시 봅니다.
면책 고지: 이 글은 교육과 오락 목적의 일반 정보입니다. 금융, 세무, 법률 또는 투자 조언이 아닙니다. 계좌 자격, 납입 한도, 정부 혜택과 세금 결과는 개인 상황에 따라 달라집니다. 행동하기 전에 관련 정부 자료나 자격을 갖춘 전문가에게 최신 규칙을 확인하세요.
출처
- Canada Revenue Agency, "Calculate your TFSA contribution room": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/contributing/calculate-room.html
- Canada Revenue Agency, "Withdrawing from a TFSA": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/withdraw.html
- Canada Revenue Agency, "Opening your FHSAs": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account/opening-your-fhsas.html
- Canada Revenue Agency, "Participating in your FHSAs": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account/contributing-your-fhsa.html
- Canada Revenue Agency, "RRSP deduction limits": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/rrsps-related-plans/contributing-a-rrsp-prpp/contributions-affect-your-rrsp-prpp-deduction-limit.html
- Canada Revenue Agency, "RESP contributions": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/resp-contributions.html
- Employment and Social Development Canada, "Estimating education savings amounts": https://www.canada.ca/en/services/benefits/education/education-savings/estimating-amounts.html
- Employment and Social Development Canada, "RDSP grants and bonds": https://www.canada.ca/en/employment-social-development/programs/disability/savings/how-much.html
- Department of Finance Canada, "Canada-United States Tax Convention": https://www.canada.ca/en/department-finance/programs/tax-policy/tax-treaties/country/united-states-america-convention-consolidated-1980-1983-1984-1995-1997-2007.html
- BlackRock Canada, "Withholding Tax Reference Guide": https://www.blackrock.com/ca/investisseurs/fr/literature/brochure/withholding-tax-reference-guide-en-ca.pdf
게시 게이트
BLOCKED_PUBLICATION: John의 정확한 문안 승인과 캐나다 세무, 법률, 투자, 한국어 검토가 필요합니다. 게시 전 7일 이내에 모든 현재 한도를 다시 확인해야 합니다.
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
출처
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/contributing/calculate-room.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/withdraw.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account/opening-your-fhsas.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account/contributing-your-fhsa.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account/tax-deductions-fhsa-contributions.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/rrsps-related-plans/contributing-a-rrsp-prpp/contributions-affect-your-rrsp-prpp-deduction-limit.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/rrsps-related-plans/making-withdrawals.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/registered-education-savings-plans-resps/resp-contributions.html
- canada.cahttps://www.canada.ca/en/services/benefits/education/education-savings/estimating-amounts.html
- canada.cahttps://www.canada.ca/en/employment-social-development/programs/disability/savings/how-much.html
- canada.cahttps://www.canada.ca/en/employment-social-development/programs/disability/savings/contribute.html
- canada.cahttps://www.canada.ca/en/department-finance/programs/tax-policy/tax-treaties/country/united-states-america-convention-consolidated-1980-1983-1984-1995-1997-2007.html
- blackrock.comhttps://www.blackrock.com/ca/investisseurs/fr/literature/brochure/withholding-tax-reference-guide-en-ca.pdf
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/investment-income.html