수수료, 세금, 기록: 조용히 새는 돈 막기
MER, 거래 비용, 스프레드, 환전 비용이 어떻게 쌓이는지, 계좌마다 어떤 세금 서류가 오는지, 비등록 계좌의 조정 원가(ACB)를 왜 직접 기록해야 하는지 정리합니다.
- 발행
- 2026-11-10
- 마지막 검증
- 2026-11-10
- 재검증 기한
- 2027-01-20
- 읽는 시간
- 11분
- 개정본
- rev.1
- 편집 승인
- 2026-11-10 승인
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
TL;DR · 핵심 요약 투자 비용은 한 번에 크게 나가지 않고 매년 조금씩 빠져나가기 때문에 놓치기 쉽습니다. 확인할 비용은 다섯 가지입니다. 펀드의 MER, 거래 수수료, 스프레드, 환전 비용, 계좌·자문 수수료입니다. 아래 가상 계산에서 $10,000을 25년 두었을 때 MER 0.20%와 2.00%의 차이는 $14,281이었습니다. 세금은 계좌에 따라 완전히 다르게 처리됩니다. TFSA는 보통 매년 서류가 없지만, 비등록 계좌는 T5, T3, T5008 같은 서류가 오고 조정 원가(ACB)는 내가 직접 관리해야 합니다. 이 글은 세무 자문이 아닙니다.
7단계까지 따라왔다면 이제 매달 돈이 자동으로 투자되고 있습니다. 이 단계에서는 두 가지를 다룹니다. 그 돈에서 조용히 빠져나가는 비용을 확인하는 법, 그리고 세금 시즌에 당황하지 않도록 기록을 남기는 법입니다. 둘 다 처음에 습관을 만들어 두면 이후에는 1년에 몇 시간이면 충분합니다.
1. 다섯 가지 비용
| 비용 | 무엇인가 | 어디서 확인하나 |
|---|---|---|
| MER(운용보수 비율) | 펀드 운용에 드는 연간 비용. 펀드 자산에서 매일 조금씩 빠지며 청구서로 오지 않음 | 펀드 팩트(ETF Facts), 운용사 페이지 |
| 거래 수수료(commission) | 사고팔 때마다 플랫폼이 받는 수수료. 0원인 곳도 있음 | 플랫폼 수수료표, 거래 확인서 |
| 스프레드 | 매도 호가와 매수 호가의 차이(6단계) | 주문 화면의 bid/ask |
| 환전 비용 | CAD와 USD를 바꿀 때 환율에 붙는 비용. 따로 표시되지 않는 경우가 많음 | 플랫폼 환전 정책, 적용 환율과 시장 환율 비교 |
| 계좌·자문 수수료 | 로보어드바이저 관리 수수료, 자문사 수수료, 계좌 유지비 등 | 계약서, 연간 비용 및 보상 보고서 |
ETF 팩트에는 MER과 함께 거래비용 비율(TER) 이 표시됩니다. 펀드 안에서 사고파는 데 드는 비용으로, MER과 더한 값이 펀드 보유 비용에 더 가깝습니다.
MER은 작아 보여도 시간이 곱해진다
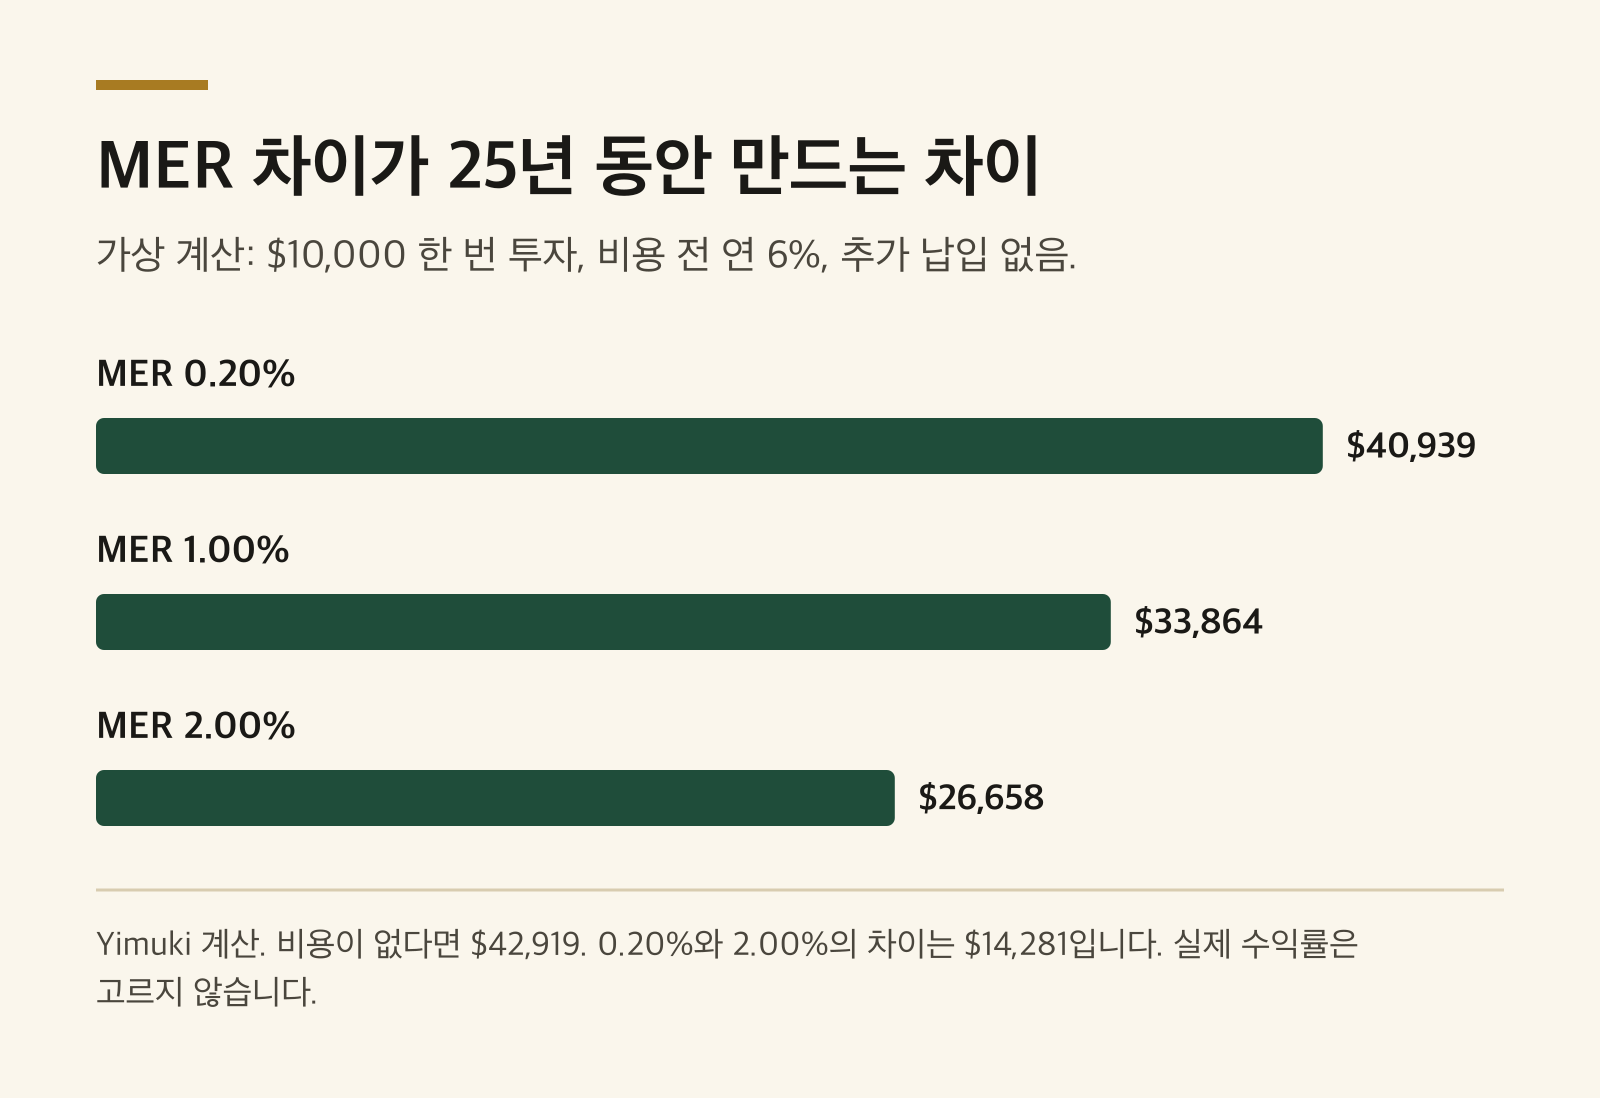 MER 차이가 25년 동안 만드는 차이. 가상 계산: $10,000 한 번 투자, 비용 전 연 6%, 추가 납입 없음.
그림 1. $10,000을 비용 전 연 6%로 25년 투자했다고 가정했을 때 MER별 가상 금액. 예측이 아닙니다.
출처: 복리 공식을 사용한 Yimuki 계산 가정: $10,000 1회 투자, 비용 전 연 6%, 순수익률 = 6% - MER, 연복리, 세금·물가 제외 검증일: 2026-10-22
| MER | 25년 뒤 가상 금액 | 비용이 없을 때($42,919)와의 차이 |
|---|---|---|
| 0.20% | $40,939 | $1,980 |
| 1.00% | $33,864 | $9,055 |
| 2.00% | $26,658 | $16,261 |
비용이 낮다고 항상 더 좋은 상품인 것은 아닙니다. 자문 서비스가 행동 실수를 막아 준다면 그 비용이 값을 할 수도 있습니다. 중요한 것은 무엇에 얼마를 내는지 아는 것입니다.
2. 환전 비용: 캐나다 한인 투자자가 특히 놓치기 쉬운 부분
한국에서 미국 주식에 익숙했던 분들은 캐나다에서도 미국 상장 ETF나 주식을 바로 찾는 경우가 많습니다. 미국 달러 자산을 사려면 CAD를 USD로 바꿔야 하고, 이때 플랫폼이 시장 환율에 일정 비율을 붙이는 경우가 많습니다. 이 비용은 수수료 명세에 따로 나오지 않을 수 있습니다.
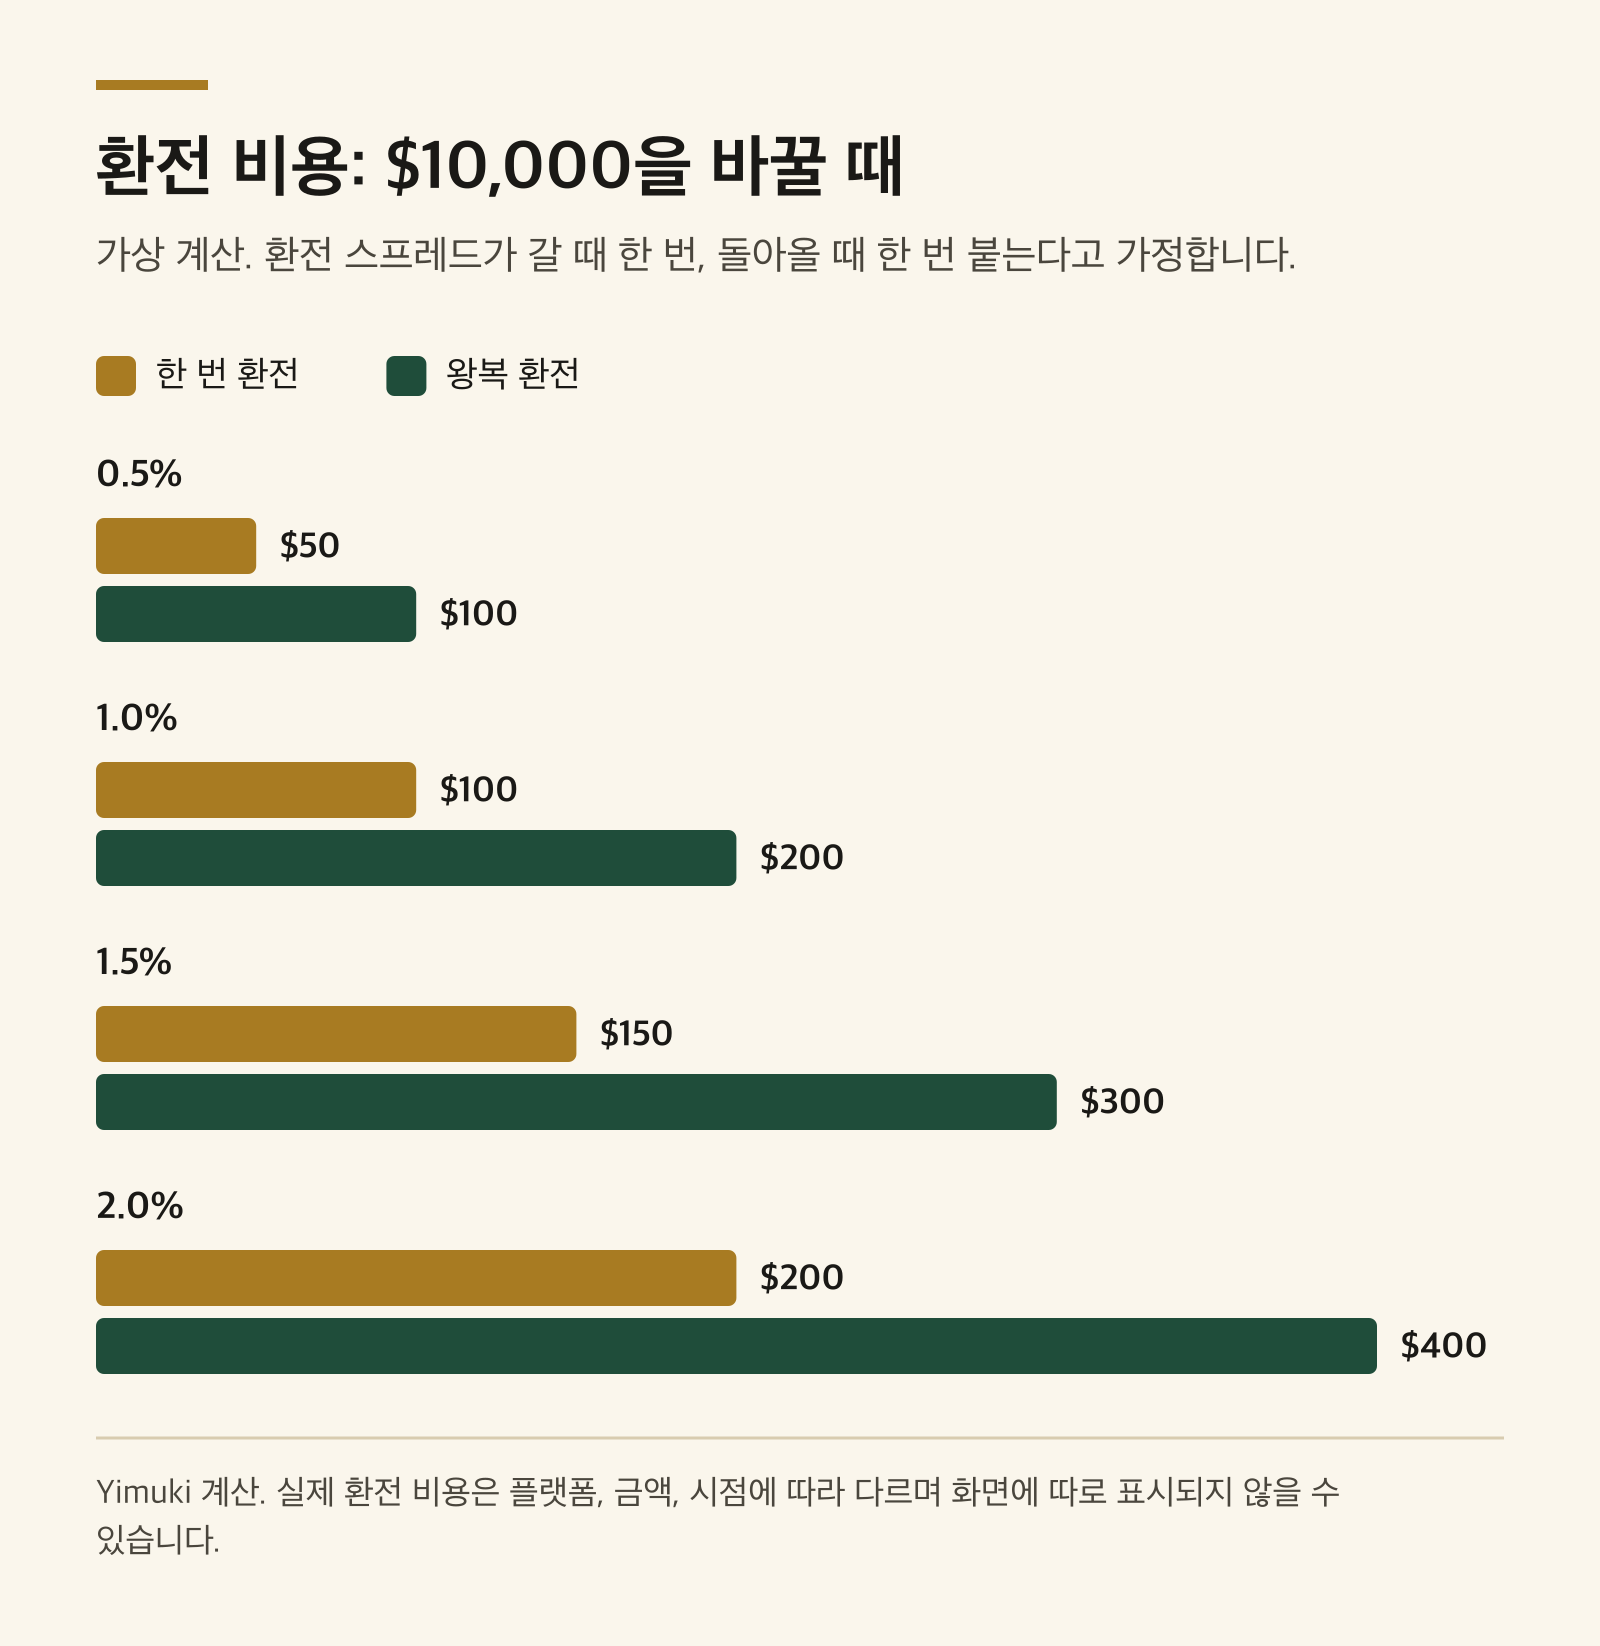 환전 비용: $10,000을 바꿀 때. 가상 계산. 환전 스프레드가 갈 때 한 번, 돌아올 때 한 번 붙는다고 가정합니다.
그림 2. $10,000을 환전할 때 스프레드별 가상 비용. 갈 때 한 번, 돌아올 때 한 번 붙는다고 가정했습니다.
- 5단계에서 본 캐나다 상장 자산배분 ETF는 CAD로 거래되므로, 투자자가 직접 환전할 필요가 없습니다. 펀드 안에서 외국 자산을 보유하는 비용은 MER과 TER, 외국 원천징수세에 반영됩니다.
- 미국 달러 자산을 꼭 사야 한다면, 플랫폼의 USD 계좌를 쓰는지, 자동 환전이 일어나는지, 적용 환율이 얼마인지 먼저 확인합니다.
- 일부 투자자는 같은 회사가 CAD와 USD로 동시에 상장된 증권을 이용해 환전 비용을 줄이는 방법(흔히 'Norbert's Gambit'이라 부름)을 씁니다. 절차가 복잡하고 플랫폼마다 가능 여부가 다르므로, 이해하지 못했다면 쓰지 않는 것이 낫습니다.
3. 계좌별 세금: 어떤 서류가 오는가
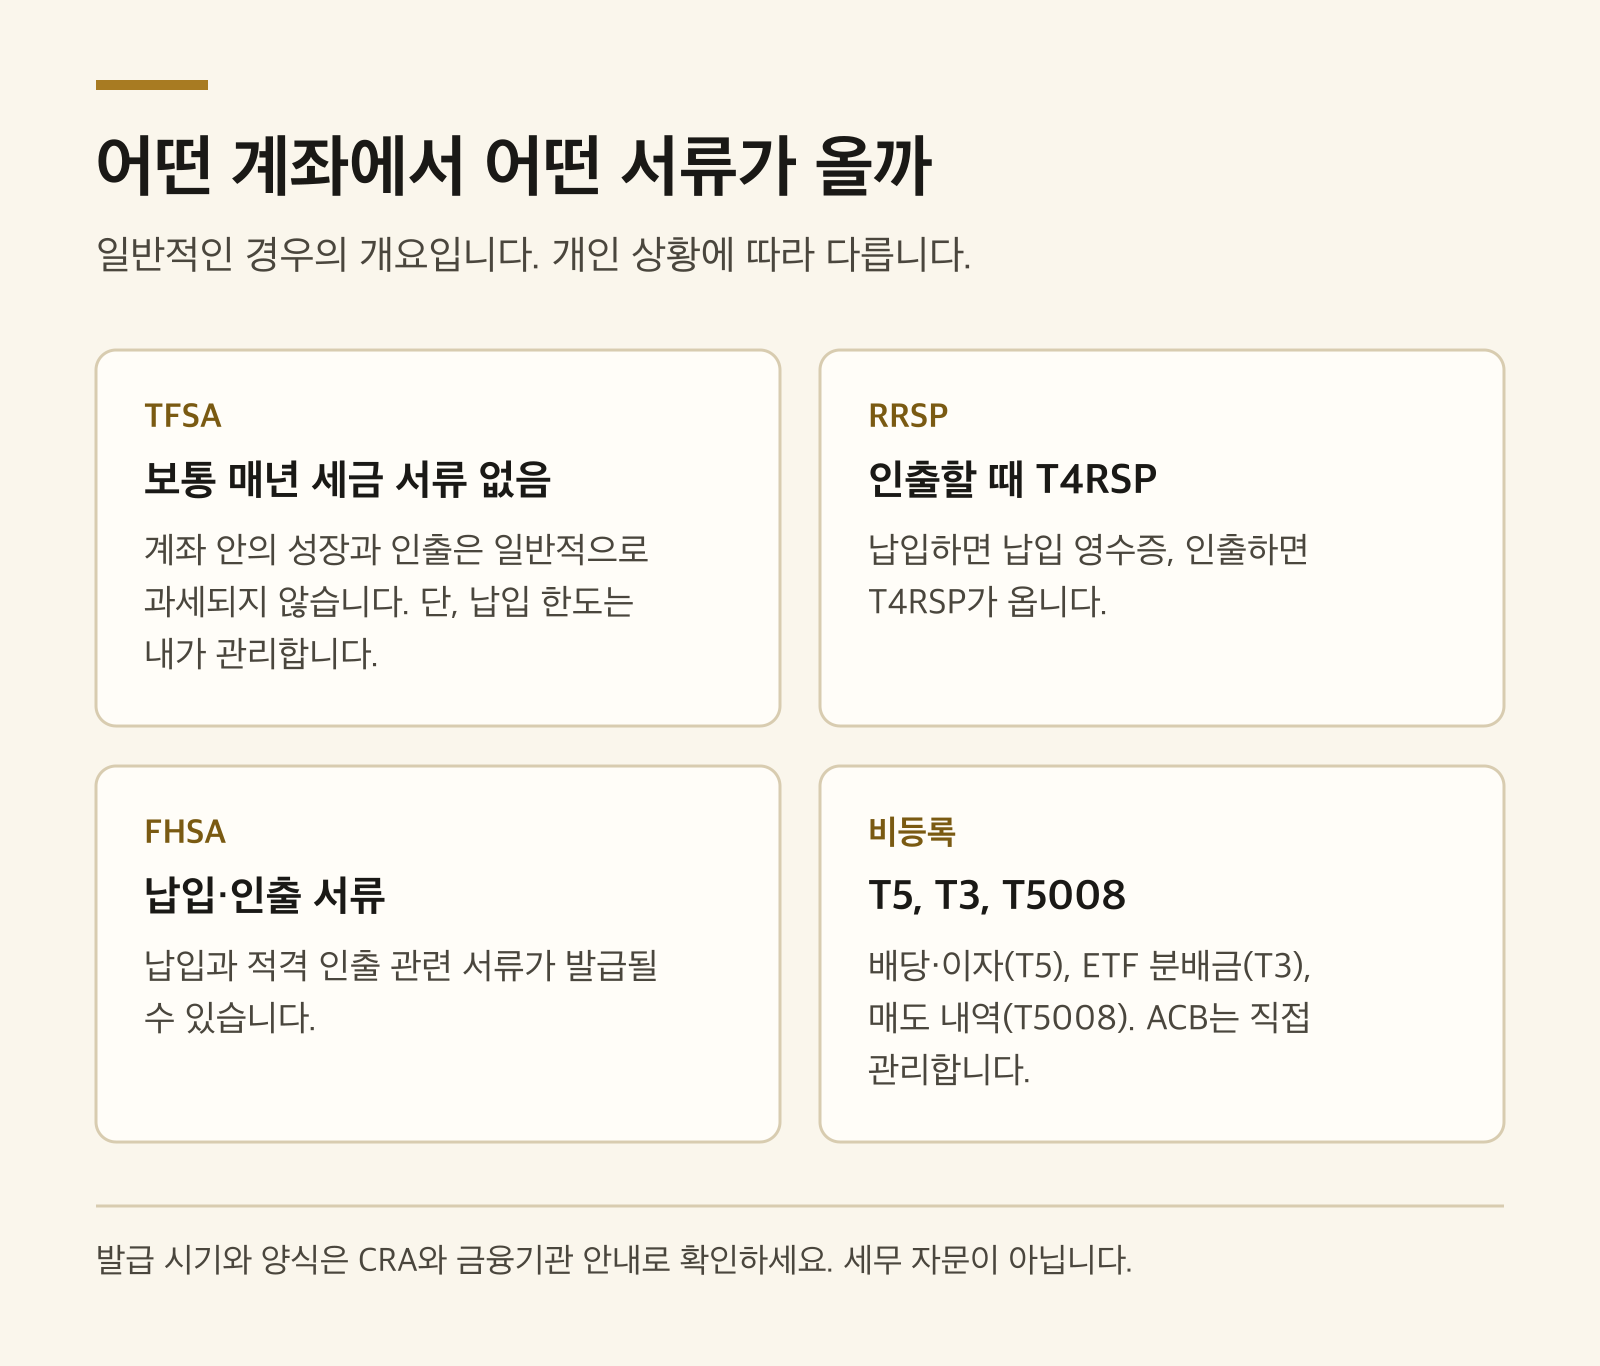 어떤 계좌에서 어떤 서류가 올까. 일반적인 경우의 개요입니다. 개인 상황에 따라 다릅니다.
그림 3. 계좌별로 받을 수 있는 대표적인 세금 서류. 일반적인 개요이며 개인 상황에 따라 다릅니다.
| 서류 | 무엇을 보고하나 | 주로 오는 계좌 |
|---|---|---|
| T5 | 배당, 이자 등 투자 소득 | 비등록 |
| T3 | ETF·펀드의 분배금. 소득 종류별로 나뉘어 표시됨 | 비등록 |
| T5008 | 증권 매도 내역 | 비등록 |
| RRSP 납입 영수증 | RRSP 납입액(공제용) | RRSP |
| T4RSP | RRSP 인출액 | RRSP |
| T1135 | 특정 해외 자산의 원가 합계가 연중 $100,000을 넘을 때 직접 제출하는 신고서 | 해당 시 |
비등록 계좌에서 꼭 알아야 할 네 가지
- 자본이득은 절반만 소득에 포함됩니다. 이를 포함률(inclusion rate)이라고 합니다. 2024년 예산안에서 일부 이득에 대해 포함률을 3분의 2로 올리는 안이 제시됐지만, 2025년 3월 21일 정부가 이 인상을 취소했습니다. 2026년 11월 10일 확인 기준 개인의 일반 포함률은 2분의 1입니다.
- ACB(조정 원가)는 내가 관리합니다. 같은 ETF를 여러 번 샀다면 평균 단가로 계산하며, 재투자한 분배금이나 일부 분배금 종류(자본 환급 등)도 ACB를 바꿉니다. T5008에 원가가 비어 있거나 틀릴 수 있으므로, 플랫폼 숫자만 믿지 말고 내 기록과 대조합니다.
- 손실 정산 규칙(superficial loss)이 있습니다. 손실을 보고 판 뒤 매도일 앞뒤 30일 안에 본인이나 배우자 등 관련인이 같은 증권을 다시 사서 보유하면, 그 손실을 그해에 인정받지 못할 수 있습니다.
- 해외 자산 신고(T1135). 미국 상장 ETF나 미국 주식 같은 특정 해외 자산의 원가 합계가 연중 한 번이라도 $100,000을 넘으면 신고 대상입니다. 캐나다 상장 ETF는 해외 주식을 담고 있어도 일반적으로 이 계산에 포함되지 않습니다. 등록 계좌 안의 자산도 제외됩니다.
외국 배당과 원천징수세
미국 회사가 지급하는 배당에는 보통 미국 원천징수세가 붙습니다. 캐나다와 미국의 조세 조약에 따라 일반적으로 15%이며, 미국 상장 증권을 직접 보유한다면 플랫폼에 W-8BEN 양식을 제출해야 이 조약 세율이 적용됩니다. 이 세금을 계좌 종류에 따라 돌려받을 수 있는지가 달라집니다.
- 비등록 계좌: 외국 세액 공제로 일부 돌려받을 수 있습니다.
- RRSP: 미국 상장 증권을 직접 보유하면 조약상 원천징수가 면제되는 경우가 많습니다.
- TFSA, FHSA: 원천징수된 세금을 일반적으로 돌려받을 수 없습니다.
이 차이 때문에 '어떤 자산을 어느 계좌에 둘까'를 따지는 자산 배치(asset location) 라는 주제가 있습니다. 초보 단계에서는 계좌와 포트폴리오를 단순하게 유지하는 것이 이 차이를 최적화하는 것보다 더 중요한 경우가 많습니다. 금액이 커지면 세무 전문가와 상의하세요.
4. 기록: 무엇을, 얼마나 오래
CRA는 일반적으로 관련 과세 연도 말부터 6년 동안 기록을 보관하라고 안내합니다. 투자 기록은 그보다 더 오래 필요할 수 있습니다. 비등록 계좌의 ACB는 처음 산 날부터 마지막으로 판 날까지 이어지기 때문입니다.
보관할 것은 다음과 같습니다.
- 거래 확인서: 매수·매도마다 (6단계)
- 월별 또는 분기별 계좌 명세서
- 연간 비용 및 보상 보고서(annual report on charges and other compensation): 등록된 투자 회사가 매년 보내는 보고서로, 한 해 동안 회사에 낸 비용을 보여 줍니다. 새 규칙(2026년 1월 1일 시행)에 따라 2026년분 보고서부터 펀드 비용(MER과 TER)이 달러 금액과 비율로 함께 표시되며, 투자자는 2027년 초부터 받게 됩니다.
- 세금 서류(T-슬립)와 RRSP·FHSA 영수증
- ACB 기록표: 상품별로 날짜, 수량, 총비용, 분배금 조정, 매도 내역
엑셀이나 구글 시트에 한 줄씩 쌓는 단순한 표로도 충분합니다. 일부 무료 웹 도구가 ACB 계산을 돕기도 하지만, 원본 거래 기록은 내가 갖고 있어야 합니다.
가장 강력한 반론
"대부분의 초보자는 TFSA와 RRSP만 쓰니, ACB나 T1135 같은 이야기는 몰라도 된다." 상당 부분 맞습니다. 등록 계좌 안에서만 캐나다 상장 ETF를 사고 판다면, 매년 챙길 세금 서류는 적고 ACB 계산도 필요 없는 경우가 많습니다. 이 단순함 자체가 초보자에게 큰 장점입니다.
하지만 계좌 한도를 다 채우고 비등록 계좌를 열거나, 미국 주식에 관심이 생기거나, 한국에 있던 자산을 캐나다로 옮기는 시점은 생각보다 빨리 옵니다. 그때 처음부터 기록이 없으면 몇 년치 거래를 거꾸로 맞춰야 합니다. 지금 기록하는 습관은 거의 비용이 들지 않는 보험입니다. 한국 등 해외에 있는 자산과 소득의 신고 의무는 이 글의 범위를 넘으므로, 해당된다면 세무 전문가와 상담하세요.
비용·세금·기록 체크리스트
- 보유한 ETF의 MER과 TER을 펀드 팩트에서 확인했다
- 내 플랫폼의 거래 수수료와 환전 정책을 확인했다
- 자동 환전이 일어나는 상황을 알고 있다
- 미국 상장 증권을 직접 보유한다면 W-8BEN 제출 여부를 확인했다
- 계좌별로 어떤 세금 서류가 오는지 안다
- 비등록 계좌가 있다면 상품별 ACB 기록표를 시작했다
- 손실을 보고 판 뒤 30일 규칙을 알고 있다
- 해외 자산 원가가 $100,000에 가까워지면 T1135를 확인한다
- 거래 확인서, 명세서, 연간 비용 보고서, T-슬립을 한 폴더에 모은다
다음 단계: 9단계에서는 계획을 가장 크게 시험하는 순간, 시장이 20%, 30%, 50% 떨어질 때를 미리 준비합니다.
출처
- CIRO, "Fees and costs": https://www.ciro.ca/office-investor/investing-basics/fees-and-costs
- Ontario Securities Commission / GetSmarterAboutMoney, "How Exchange-Traded Funds (ETFs) work": https://www.getsmarteraboutmoney.ca/learning-path/etfs/how-exchange-traded-funds-etfs-work/
- Canada Revenue Agency, "Calculating and reporting your capital gains and losses": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/calculating-reporting-your-capital-gains-losses.html
- Canada Revenue Agency, "Capital losses" (superficial loss): https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/capital-losses-deductions.html#SL
- Canada Revenue Agency, "Questions and answers about Form T1135": https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/information-been-moved/foreign-reporting/questions-answers-about-form-t1135.html
- Canada Revenue Agency, "How long should you keep your income tax records?": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/long-should-you-keep-your-income-tax-records.html
- Prime Minister of Canada, "Prime Minister Mark Carney cancels proposed capital gains tax increase" (2025-03-21): https://www.pm.gc.ca/en/news/news-releases/2025/03/21/prime-minister-mark-carney-cancels-proposed-capital-gains-tax-increase
- Vanguard Investments Canada, "The impact of withholding taxes on Canadian ETF investors" (PDF): https://www.vanguard.ca/content/dam/intl/americas/canada/en/documents/INAEE_CA_062025_WithholdingTax_Guide.pdf
- Department of Finance Canada, "Canada-United States Convention with Respect to Taxes on Income and on Capital" (Articles X and XXI): https://www.canada.ca/en/department-finance/programs/tax-policy/tax-treaties/country/united-states-america-convention-consolidated-1980-1983-1984-1995-1997-2007.html
- CIRO, "Total Cost Reporting: What Investors Need to Know for 2027": https://www.ciro.ca/office-investor/investing-basics/total-cost-reporting-what-investors-need-know-2027
면책 고지: 이 콘텐츠는 일반적인 정보 및 교육 목적으로만 제공되며, 투자·재정·세무·법률 자문이 아닙니다. Yimuki Markets는 등록된 투자 자문사가 아닙니다. 모든 투자에는 원금 손실 위험이 있으며, 투자 결정 전 본인의 상황을 검토하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오.
게시 게이트
BLOCKED_PUBLICATION: John의 정확한 문안 승인과 캐나다 법률, 세무, 투자, 한국어 검토가 필요합니다. 게시 전 7일 이내에 날짜가 있는 모든 주장을 다시 확인해야 합니다.
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
출처
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/fees-and-costs
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/etfs/how-exchange-traded-funds-etfs-work/
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/calculating-reporting-your-capital-gains-losses.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/capital-losses-deductions.html#SL
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/information-been-moved/foreign-reporting/questions-answers-about-form-t1135.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/long-should-you-keep-your-income-tax-records.html
- pm.gc.cahttps://www.pm.gc.ca/en/news/news-releases/2025/03/21/prime-minister-mark-carney-cancels-proposed-capital-gains-tax-increase
- vanguard.cahttps://www.vanguard.ca/content/dam/intl/americas/canada/en/documents/INAEE_CA_062025_WithholdingTax_Guide.pdf
- canada.cahttps://www.canada.ca/en/department-finance/programs/tax-policy/tax-treaties/country/united-states-america-convention-consolidated-1980-1983-1984-1995-1997-2007.html
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/total-cost-reporting-what-investors-need-know-2027