시장이 크게 하락할 때: 20%, 30%, 50%를 미리 연습하기
하락장은 계획을 가장 크게 시험합니다. 하락 후 회복에 필요한 산수, 자산배분별로 실제 손실이 얼마인지, 과거의 큰 하락, 그리고 하락장이 오기 전에 미리 적어 두는 '하락장 계획서'를 다룹니다.
- 발행
- 2026-11-10
- 마지막 검증
- 2026-11-10
- 재검증 기한
- 2027-01-20
- 읽는 시간
- 10분
- 개정본
- rev.1
- 편집 승인
- 2026-11-10 승인
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
TL;DR · 핵심 요약 큰 하락은 '만약'이 아니라 '언제'의 문제입니다. 2000년 이후에만도 미국 S&P 500 지수는 40~55% 하락을 두 번 이상 겪었습니다. 50% 하락 후 원금을 회복하려면 100% 상승이 필요합니다. 주식 80%, 채권 20% 포트폴리오에서 주식만 50% 떨어진다고 단순 가정하면, $50,000이 $30,000이 됩니다. 이 숫자를 시장이 평온할 때 미리 보고, 그때 할 일과 하지 않을 일을 적어 두는 것이 이 단계의 목표입니다. 과거 회복은 미래를 보장하지 않습니다.
5단계에서 비중을 고를 때 "현실적으로 있을 수 있는 최악의 해를 버틸 수 있는가"를 물었습니다. 이번 단계는 그 질문을 숫자로 바꿔 보는 연습입니다. 하락장은 머리로 이해하는 것과 실제 계좌에서 겪는 것이 아주 다릅니다. 그래서 시장이 평온할 때 미리 결정해 두는 것이 가장 강력한 준비입니다.
1. 하락의 크기를 부르는 말
| 하락 폭 (고점 대비) | 흔히 부르는 이름 | 느낌 |
|---|---|---|
| 약 10% | 조정(correction) | 뉴스가 시끄러워지기 시작 |
| 약 20% | 약세장(bear market) | "더 떨어지기 전에 팔아야 하나?" |
| 30% 이상 | 깊은 약세장 | 주변에서 투자를 그만뒀다는 이야기가 들림 |
| 50% 안팎 | 역사적 폭락 | 계획을 지키는 사람이 소수가 됨 |
2. 회복의 산수
하락과 회복은 대칭이 아닙니다. 50% 떨어진 뒤 50% 오르면 원금의 75%에 불과합니다.
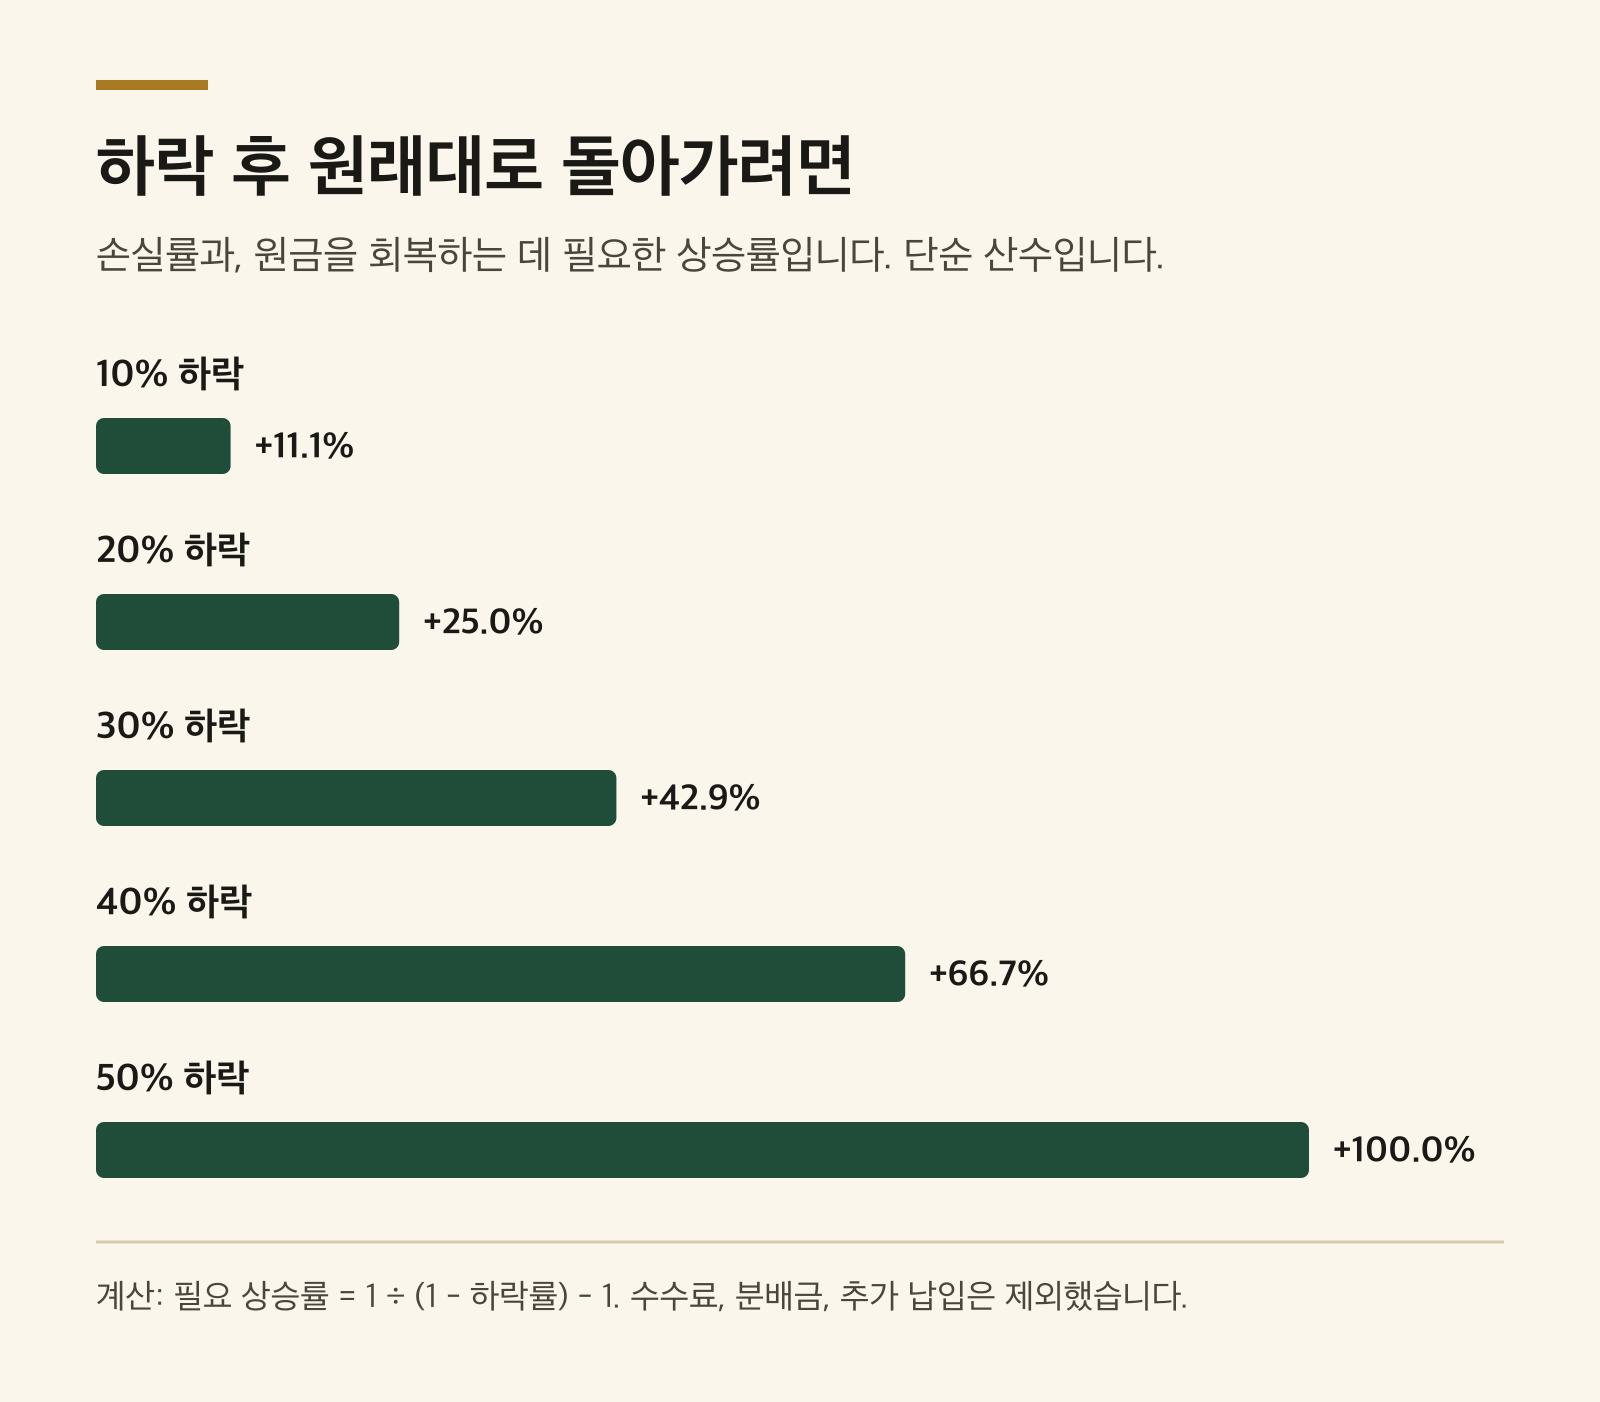 하락 후 원래대로 돌아가려면. 손실률과, 원금을 회복하는 데 필요한 상승률입니다. 단순 산수입니다.
그림 1. 하락률별로 원금 회복에 필요한 상승률. 단순 산수이며 수수료, 분배금, 추가 납입은 제외했습니다.
계산: 필요 상승률 = 1 ÷ (1 - 하락률) - 1
이 표가 말하는 것은 두 가지입니다. 첫째, 큰 하락에서 회복하는 데 시간이 걸릴 수 있다는 점입니다. 둘째, 계획대로 하락 중에도 정기 적립을 계속한 돈은 더 낮은 가격에 산 것이므로 회복에 필요한 거리가 포트폴리오 전체보다 짧다는 점입니다. 7단계에서 만든 자동 적립이 바로 이때 일합니다.
3. 내 포트폴리오라면 실제로 얼마일까
비율보다 금액이 마음을 흔듭니다. 아래는 $50,000 포트폴리오에서 주식만 떨어지고 채권은 그대로라고 단순하게 가정한 계산입니다.
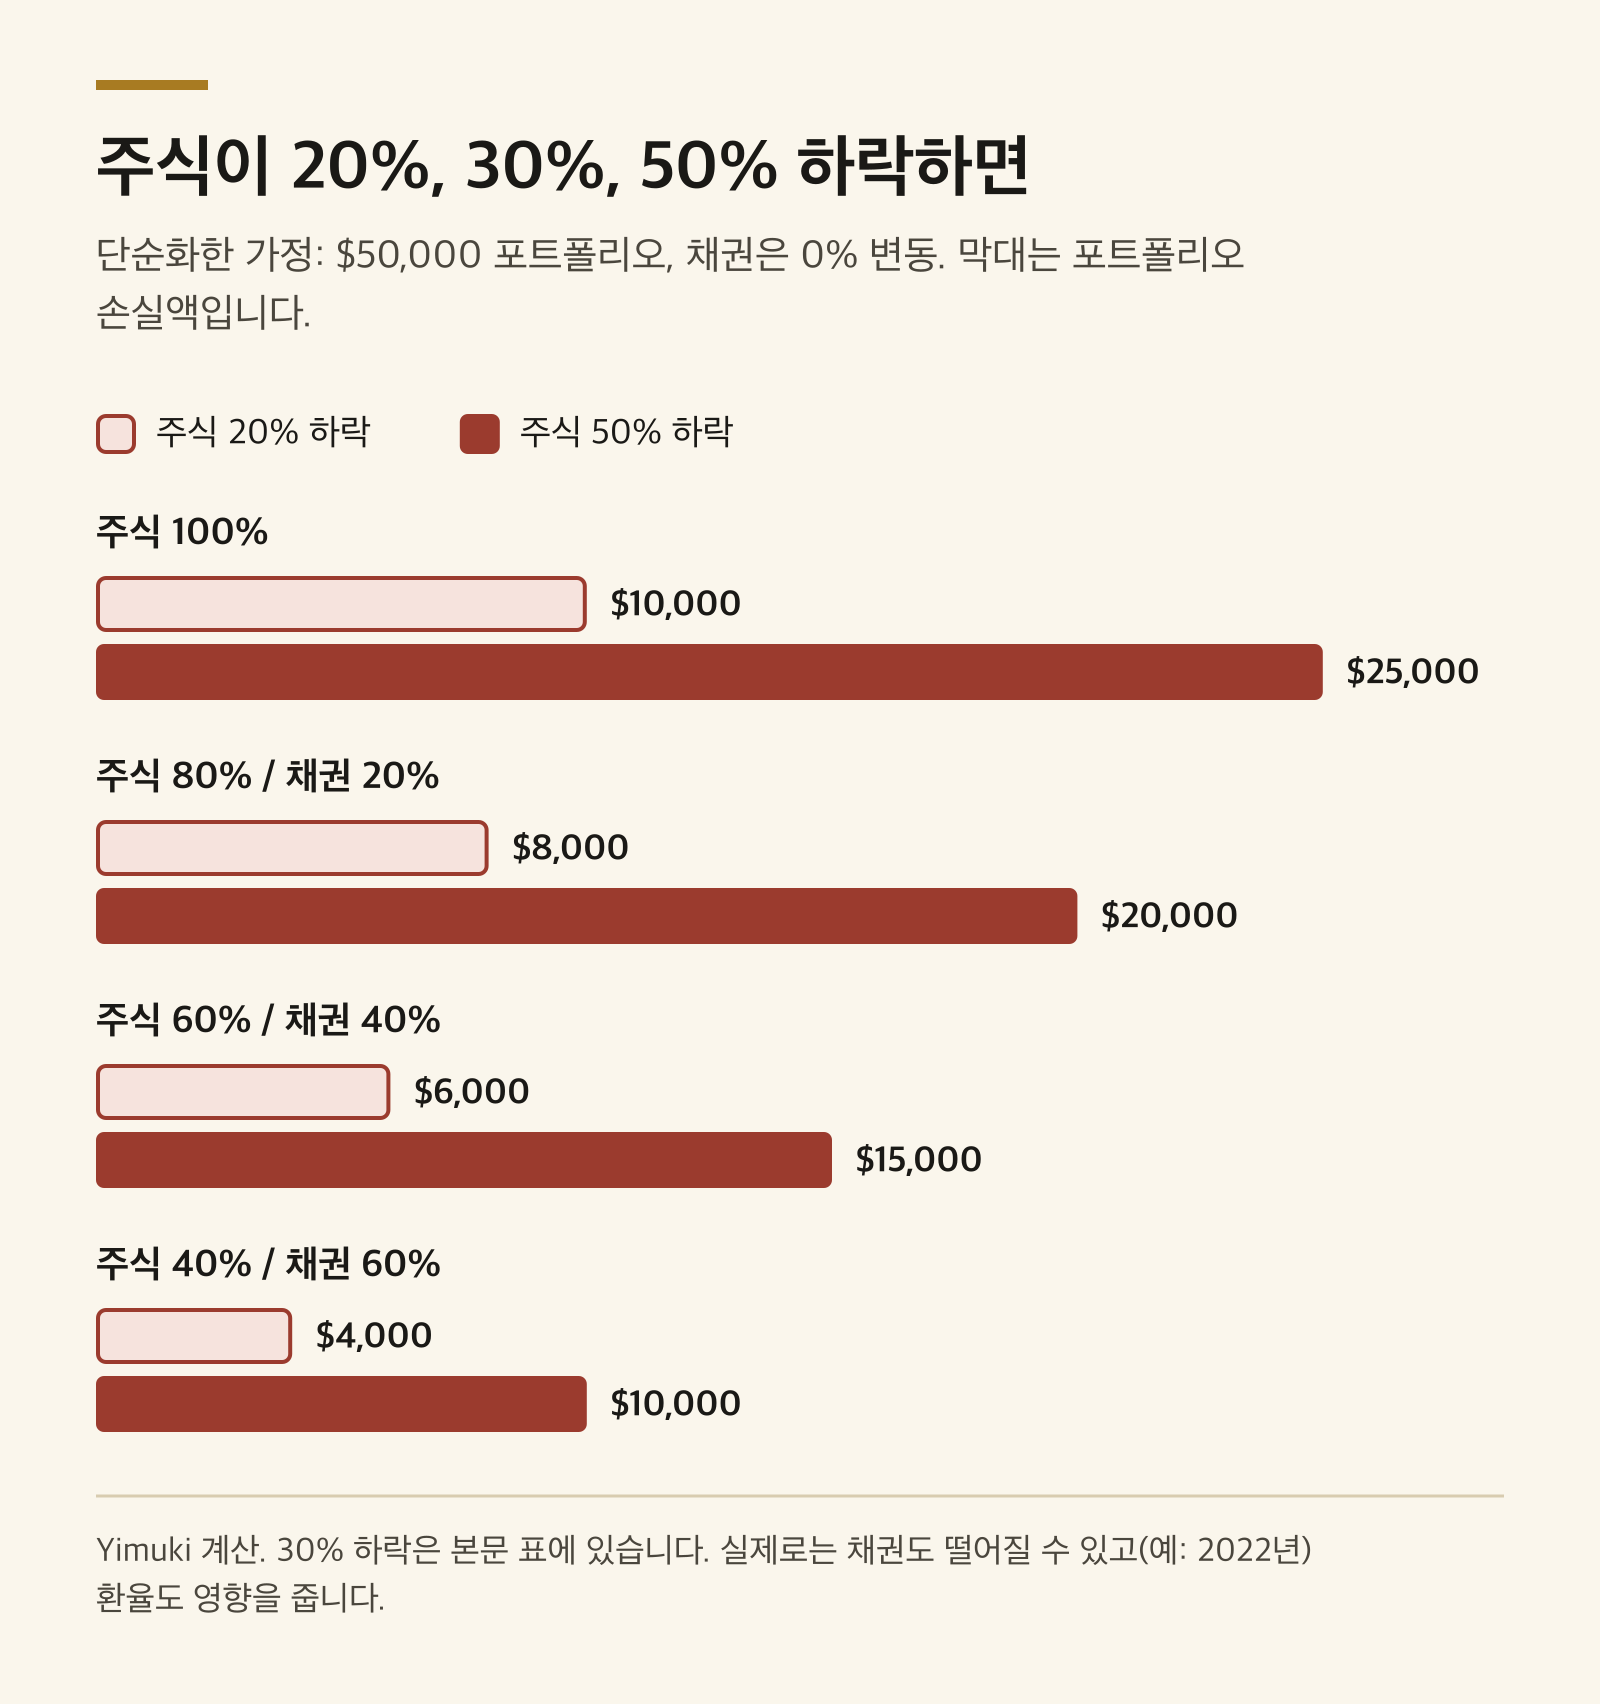 주식이 20%, 30%, 50% 하락하면. 단순화한 가정: $50,000 포트폴리오, 채권은 0% 변동. 막대는 포트폴리오 손실액입니다.
그림 2. 주식이 20%, 30%, 50% 하락할 때 자산배분별 가상 손실액. 채권 0% 변동을 가정한 단순화된 예시입니다.
출처: Yimuki 계산 가정: $50,000 포트폴리오, 주식 비중만 하락, 채권 변동 0%, 환율·분배금·수수료 제외 검증일: 2026-10-22
| 자산배분 (주식/채권) | 주식 20% 하락 | 주식 30% 하락 | 주식 50% 하락 |
|---|---|---|---|
| 100 / 0 | -$10,000 (-20%) | -$15,000 (-30%) | -$25,000 (-50%) |
| 80 / 20 | -$8,000 (-16%) | -$12,000 (-24%) | -$20,000 (-40%) |
| 60 / 40 | -$6,000 (-12%) | -$9,000 (-18%) | -$15,000 (-30%) |
| 40 / 60 | -$4,000 (-8%) | -$6,000 (-12%) | -$10,000 (-20%) |
이 표는 실제보다 낙관적일 수 있습니다. 2022년처럼 금리가 빠르게 오른 해에는 주식과 채권이 함께 떨어졌습니다. 또 미국 자산은 캐나다 달러로 환산할 때 환율이 손실을 키우거나 줄일 수 있습니다. 자신의 비중에서 나온 숫자를 보고 "이 금액이 사라진 계좌 화면을 보고도 계속 적립할 수 있을까?"를 물어보세요. 답이 "아니오"에 가깝다면 시장이 평온할 때 비중을 다시 검토하는 것이 좋습니다. 하락장 한가운데에서 비중을 바꾸면, 손실을 확정하고 회복을 놓치는 결과가 되기 쉽습니다.
4. 실제로 있었던 큰 하락
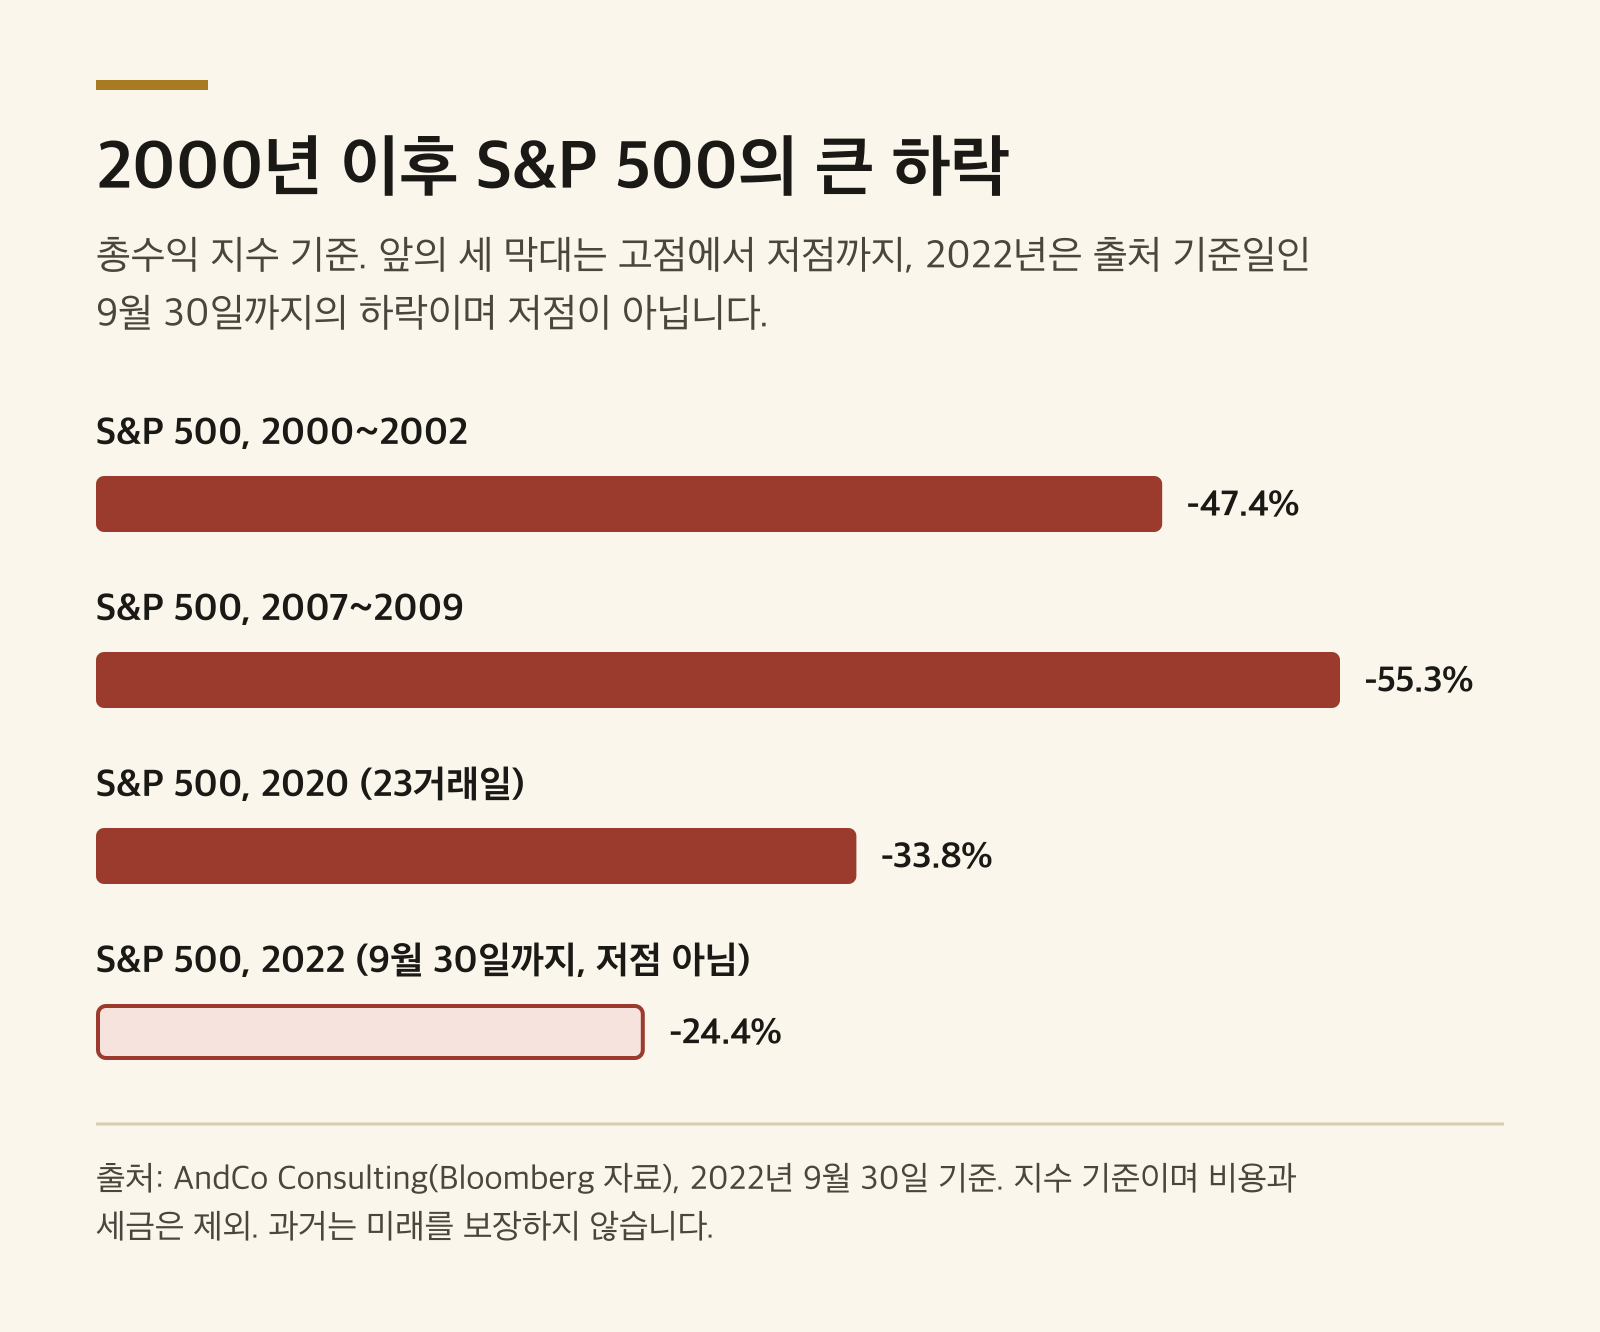 2000년 이후 S&P 500의 큰 하락. 총수익 지수 기준. 앞의 세 막대는 고점에서 저점까지, 2022년은 출처 기준일인 9월 30일까지의 하락이며 저점이 아닙니다.
그림 3. 2000년 이후 S&P 500 총수익 지수의 큰 하락. 앞의 세 막대는 고점에서 저점까지의 하락이고, 2022년 막대는 출처 기준일인 2022년 9월 30일까지 측정한 하락으로 2022년 전체 기간의 저점이 아닙니다.
출처: AndCo Consulting(Bloomberg 자료 기반), 2022년 9월 30일 기준 자료 가정: S&P 500 총수익 기준, 비용과 세금 제외. 2022년 수치는 고점부터 출처 기준일인 2022년 9월 30일까지 측정한 하락이며, 2022년 전체 기간의 저점이 아닙니다. 실제 투자자의 결과는 상품, 비용, 납입 시점에 따라 다릅니다. 검증일: 2026-10-22
| 시기 | 지수 | 고점 대비 하락 | 측정 구간 | 비고 |
|---|---|---|---|---|
| 2000~2002 | S&P 500 | -47.4% | 고점에서 저점까지 | 기술주 거품 붕괴, 약 2년에 걸쳐 하락 |
| 2007~2009 | S&P 500 | -55.3% | 고점에서 저점까지 | 글로벌 금융위기 |
| 2020년 2~3월 | S&P 500 | -33.8% | 고점에서 저점까지 | 코로나19, 23거래일 만에 하락 |
| 2022년 1~9월 | S&P 500 | -24.4% | 고점에서 2022년 9월 30일(출처 기준일)까지, 저점 아님 | 금리 급등, 채권도 함께 하락 |
한국에서 1997년 외환위기나 2008년을 겪은 분이라면 이 숫자가 낯설지 않을 것입니다. 하락은 원인도, 속도도, 회복 기간도 매번 달랐습니다. 2020년처럼 몇 주 만에 떨어지고 1년 안에 회복한 경우도 있고, 2000년대 초처럼 몇 년에 걸쳐 천천히 떨어진 경우도 있습니다.
5. 하락장 계획서: 지금 적어 두기
아래 계획서를 시장이 평온할 때 채워 두세요. 하락장이 오면 새로 판단하지 않고 이 문서를 다시 읽으면 됩니다.
| 항목 | 내 답 |
|---|---|
| 내 자산배분과, 주식 50% 하락 시 예상 손실액 | 예: 80/20, 약 $20,000 |
| 이 돈이 필요한 시기 | 예: 15년 뒤 |
| 비상금이 몇 개월치 있는가 | 예: 4개월 |
| 하락 중 기본 적립은 | 예: 그대로 유지 |
| 추가로 넣을 여윳돈이 생기면 | 예: 정한 비중대로 추가 매수 |
| 리밸런싱 규칙 | 예: 목표에서 5%포인트 이상 벗어나면 되돌림 |
| 계좌를 확인하는 빈도 | 예: 한 달에 한 번, 적립일에만 |
| 계획을 바꿔도 되는 조건 | 예: 실직, 목표 시기 변경 같은 삶의 변화. 뉴스는 해당하지 않음 |
| 흔들릴 때 이야기할 사람 | 예: 배우자, 신뢰하는 등록 자문가 |
하락장에서 하지 말아야 할 것
- 빚을 내서 '바닥'을 노리기. 하락이 더 이어지면 손실과 이자가 함께 커집니다.
- 한 종목에 몰아서 '반등'을 노리기. 지수가 회복해도 개별 회사는 회복하지 못할 수 있습니다.
- 매일, 매시간 계좌 확인. 2단계에서 본 손실 회피는 자주 볼수록 커집니다.
- '곧 회복한다'는 확신으로 비상금까지 투자하기. 회복 시점은 아무도 모릅니다.
하락장에서 해 볼 수 있는 것
- 정기 적립 유지. 같은 금액으로 더 많은 단위를 삽니다.
- 리밸런싱. 주식 비중이 목표보다 크게 줄었다면 채권을 일부 팔거나 새 납입금을 주식에 넣어 목표로 되돌립니다. 올인원 ETF는 운용사가 대신합니다.
- 비등록 계좌의 세금 손실 활용. 손실 상태인 상품을 팔아 손실을 확정하고 비슷하지만 같지 않은 상품으로 옮기는 방법이 있습니다. 8단계의 30일 규칙에 주의하고, 확신이 없다면 세무 전문가와 상의하세요.
가장 강력한 반론
"미국 시장은 늘 회복했지만, 모든 시장이 그런 것은 아니다." 이것은 가볍게 넘길 수 없는 반론입니다. 일본 닛케이225 지수는 1989년 말 고점을 2024년 2월 22일에야 넘어섰습니다. 가격 기준으로 30년이 넘게 걸린 셈입니다. "기다리면 반드시 회복한다"는 말은 사실이 아니라 기대입니다.
이 반론이 주는 교훈은 하락장에서 버티지 말라는 것이 아니라, 한 나라나 한 시장에 모든 것을 걸지 말라는 것입니다. 5단계의 자산배분 ETF가 캐나다, 미국, 선진국, 신흥국, 채권에 나누어 담는 이유이기도 합니다. 1989년 이후에도 정기적으로 적립했다면 이후 매수분은 1989년 고점보다 낮은 가격에 쌓여, 고점에 전액을 한 번에 투자한 경우보다 평균 매입 단가가 낮아집니다. 분산과 정기 적립은 회복을 보장하지 않지만, 한 시장의 긴 침체가 내 계획 전체를 무너뜨릴 가능성을 줄여 줍니다.
하락장 준비 체크리스트
- 내 자산배분에서 주식 20%, 30%, 50% 하락 시 손실액을 계산했다
- 그 금액을 보고도 적립을 이어갈 수 있는지 솔직하게 답했다
- 비상금이 투자와 분리되어 있어 하락장에 팔 필요가 없다
- 하락장 계획서를 채워 저장했다
- 리밸런싱 규칙을 숫자로 정했다
- 계좌 확인 빈도를 정했다
- 빚을 내 투자하지 않는다는 원칙을 적었다
- 흔들릴 때 연락할 사람을 정했다
다음 단계: 10단계에서는 하락장만큼 위험한 다른 위협, 투자 사기를 피하는 법과 1년에 한 번 하는 점검으로 과정을 마무리합니다.
출처
- Ontario Securities Commission / GetSmarterAboutMoney, "Time and Risk 2026" (PDF): https://www.getsmarteraboutmoney.ca/app/uploads/2026/03/TIME-AND-RISK-2026.pdf
- Ontario Securities Commission / GetSmarterAboutMoney, "What is risk tolerance in investing?": https://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-risk-tolerance-in-investing/
- AndCo Consulting, "S&P 500 Drawdown and Recovery Comparison" (Washoe County deferred compensation committee materials, 2022): https://www.washoecounty.gov/humanresources/board_committees/deferred_compensation/2022/11-09-2022%20Item%2014%202022-09-30%20SP%20500%20-%20Drawdown%20and%20Recovery%20Comparison.pdf
- CIRO, "Why diversify your portfolio?": https://www.ciro.ca/office-investor/investing-basics/why-diversify-your-portfolio
- FINRA, "Market Timing": https://www.finra.org/investors/insights/market-timing
- Vanguard Investments Canada, "Best practices for behavioural coaching" (PDF): https://www.vanguard.ca/content/dam/intl/americas/canada/en/documents/gas/best-practices-behavioral-coaching.pdf
- Canada Revenue Agency, "Capital losses" (superficial loss): https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/capital-losses-deductions.html#SL
- Bloomberg, "Nikkei Overtakes 1989 High to Hit Record as Global Funds Pour In" (2024-02-22): https://www.bloomberg.com/news/articles/2024-02-22/nikkei-225-heads-to-close-above-record-high-reached-in-1989
면책 고지: 이 콘텐츠는 일반적인 정보 및 교육 목적으로만 제공되며, 투자·재정·세무·법률 자문이 아닙니다. Yimuki Markets는 등록된 투자 자문사가 아닙니다. 모든 투자에는 원금 손실 위험이 있으며, 투자 결정 전 본인의 상황을 검토하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오.
게시 게이트
BLOCKED_PUBLICATION: John의 정확한 문안 승인과 캐나다 법률, 세무, 투자, 한국어 검토가 필요합니다. 게시 전 7일 이내에 날짜가 있는 모든 주장을 다시 확인해야 합니다.
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
출처
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/app/uploads/2026/03/TIME-AND-RISK-2026.pdf
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-risk-tolerance-in-investing/
- washoecounty.govhttps://www.washoecounty.gov/humanresources/board_committees/deferred_compensation/2022/11-09-2022%20Item%2014%202022-09-30%20SP%20500%20-%20Drawdown%20and%20Recovery%20Comparison.pdf
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/why-diversify-your-portfolio
- finra.orghttps://www.finra.org/investors/insights/market-timing
- vanguard.cahttps://www.vanguard.ca/content/dam/intl/americas/canada/en/documents/gas/best-practices-behavioral-coaching.pdf
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/personal-income/line-12700-capital-gains/capital-losses-deductions.html#SL
- bloomberg.comhttps://www.bloomberg.com/news/articles/2024-02-22/nikkei-225-heads-to-close-above-record-high-reached-in-1989