자동 적립과 DCA: 결정은 한 번, 실행은 자동으로
한 번의 매수를 매달의 습관으로 바꾸는 단계입니다. 무리하지 않는 금액을 정하고, 자동 이체와 자동 매수를 설정하고, 멈춰도 되는 때와 멈추지 말아야 할 때를 미리 적어 둡니다.
- 발행
- 2026-11-10
- 마지막 검증
- 2026-11-10
- 재검증 기한
- 2027-01-20
- 읽는 시간
- 8분
- 개정본
- rev.1
- 편집 승인
- 2026-11-10 승인
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
TL;DR · 핵심 요약 2단계에서 DCA(정기 분할매수)가 무엇인지 배웠다면, 이번에는 그것을 실제로 굴러가게 만듭니다. 핵심은 세 가지입니다. 힘든 달에도 낼 수 있는 금액을 정하고, 급여일 직후 자동으로 돈이 옮겨지게 하고, 매수까지 정해진 날에 이뤄지게 합니다. 1년에 한 번은 금액을 올릴지 검토합니다. 아래 계산에서 매달 $200을 매년 3%씩 올리면 25년 뒤 가상 금액이 고정 납입보다 약 $42,000 많았지만, 그만큼 더 많이 넣었기 때문이기도 합니다. 예측이 아니라 산수 예시입니다.
6단계에서 한 번 사 봤다면 이미 가장 어려운 고비는 넘었습니다. 다음 고비는 계속하는 것입니다. 2단계에서 본 것처럼 투자 결과를 해치는 것은 지식보다 행동인 경우가 많습니다. 매달 "이번 달에도 살까?"를 고민하게 만드는 계획은, 시장이 무서운 달에 멈추기 쉽습니다. 자동화는 그 질문 자체를 없애는 방법입니다.
1. 금액부터: 좋은 달이 아니라 힘든 달을 기준으로
자동 적립 금액은 "얼마를 넣고 싶은가"보다 "수입이 줄어든 달에도 계속 낼 수 있는가" 를 기준으로 정합니다. 처음 캐나다에 와서 수입이 일정하지 않거나, 자영업, 교대 근무, 계절 일을 한다면 특히 중요합니다.
- 1단계에서 정한 비상금은 따로 둡니다. 투자 적립금이 비상금을 대신하면, 갑자기 돈이 필요할 때 하락장에서 팔아야 할 수 있습니다.
- 수입이 들쭉날쭉하다면 기본 금액은 작게 정하고, 여유가 있는 달에 추가로 넣는 방식이 유지하기 쉽습니다. 2단계에서 John이 쓴 방식도 기본 납입은 멈추지 않고 추가분만 조절하는 구조였습니다.
- 작게 시작해도 괜찮습니다. 금액은 나중에 올릴 수 있지만, 무리한 계획을 중간에 포기하면 다시 시작하기가 더 어렵습니다.
2. 자동화의 흐름
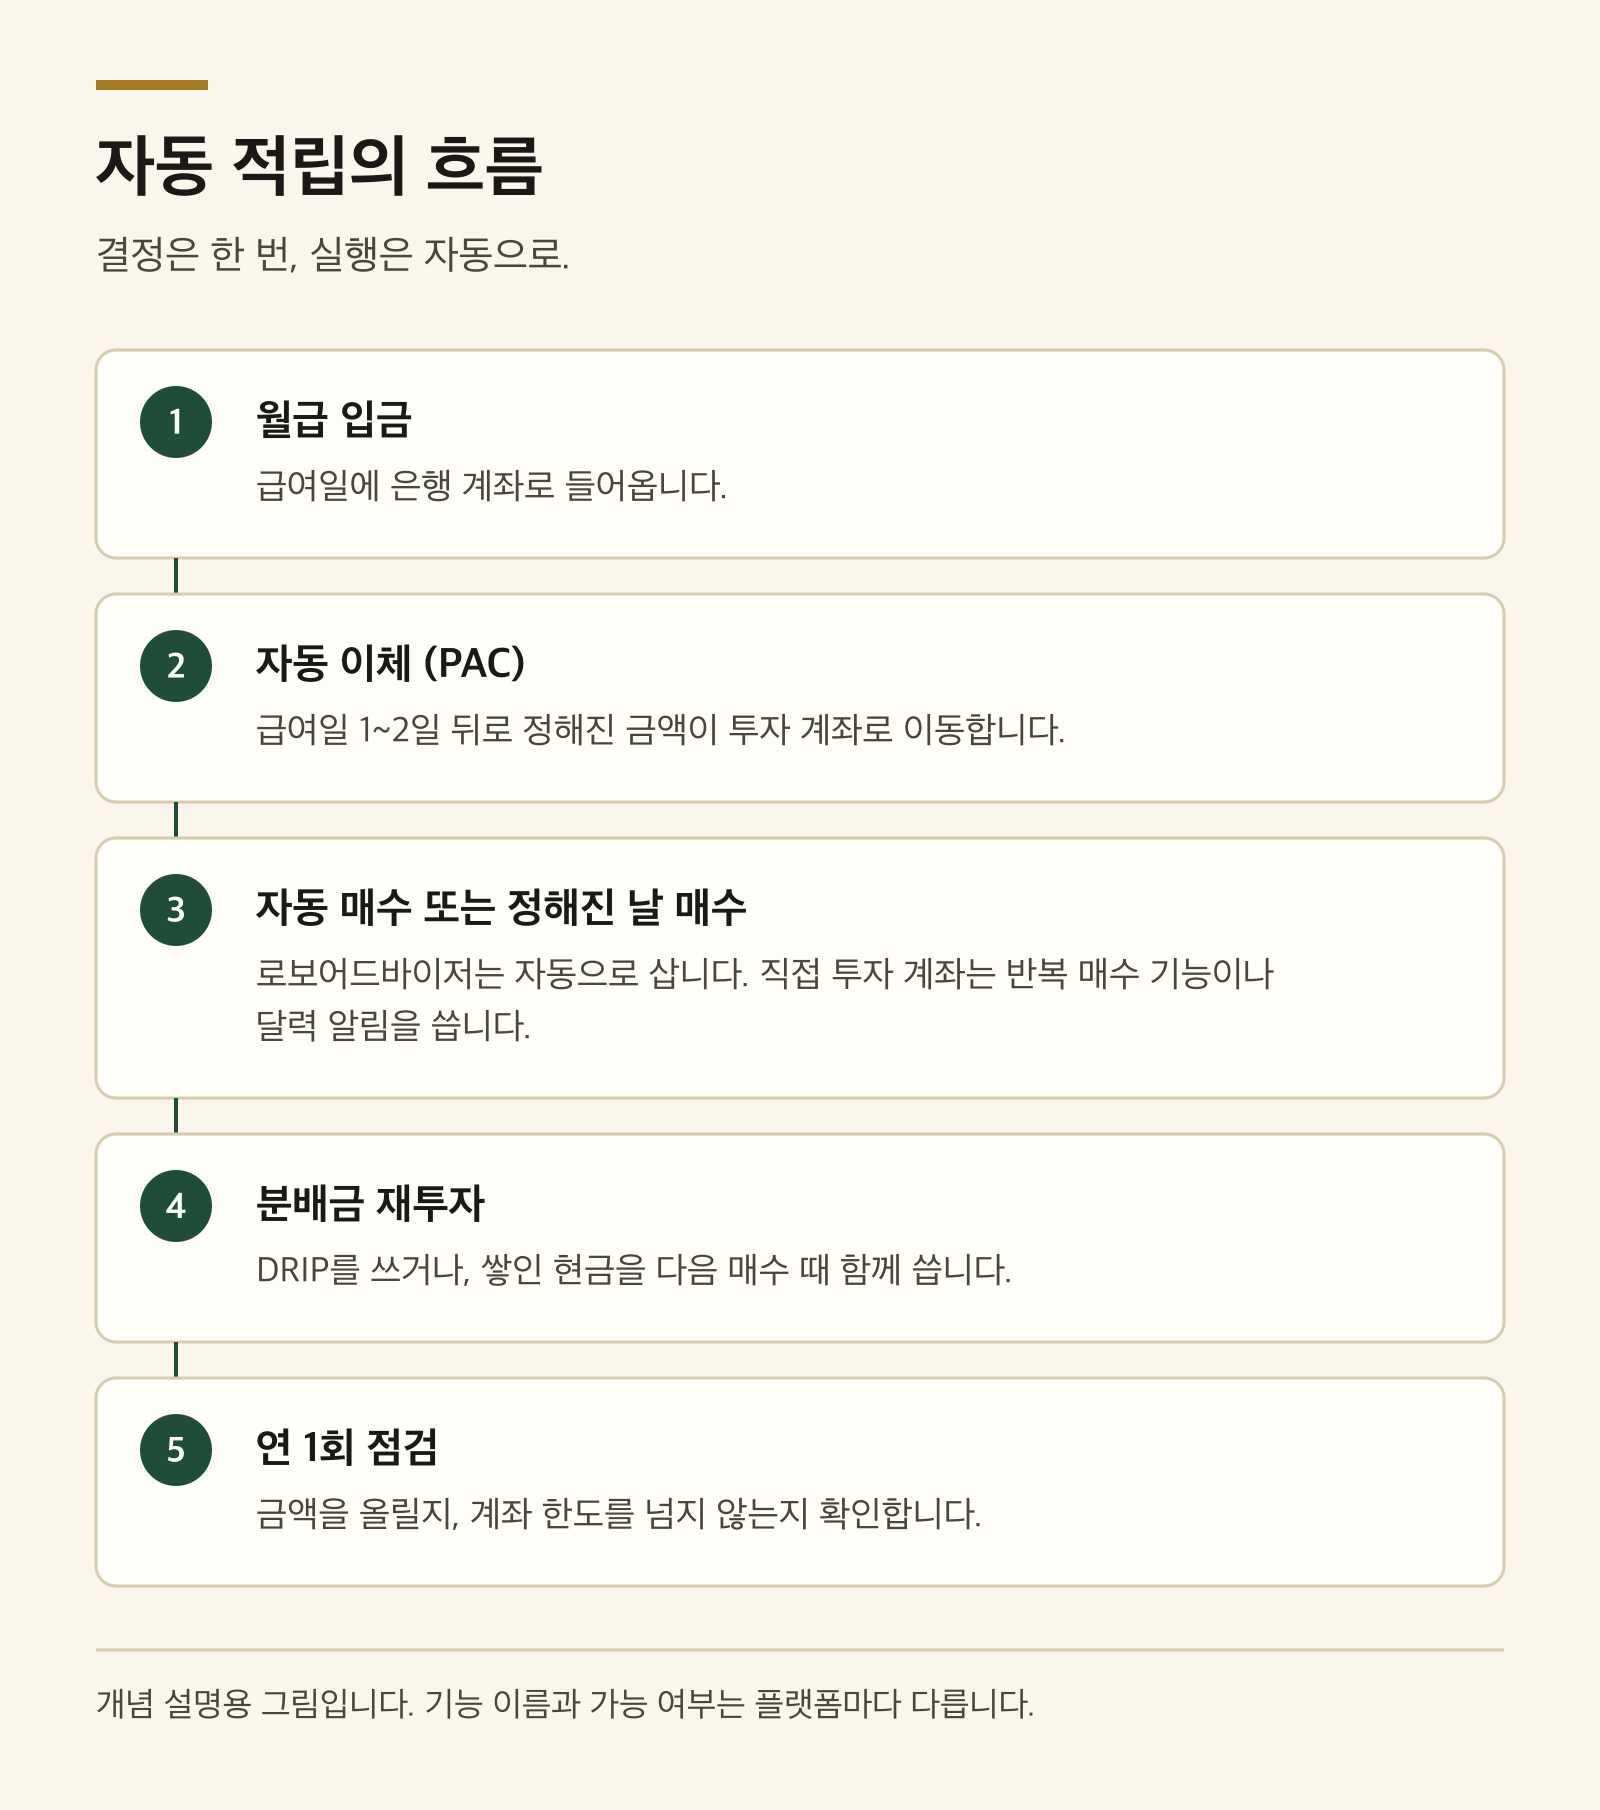 자동 적립의 흐름. 결정은 한 번, 실행은 자동으로.
그림 1. 자동 적립의 흐름. 기능 이름과 가능 여부는 플랫폼마다 다릅니다.
자동 이체(PAC, pre-authorized contribution) 는 정해진 날짜에 은행 계좌에서 투자 계좌로 일정 금액을 옮기는 설정입니다. 대부분의 캐나다 투자 플랫폼에서 설정할 수 있습니다. 급여일 1~2영업일 뒤로 날짜를 잡으면 월급이 들어오기 전에 이체가 시도되는 일을 줄일 수 있습니다.
돈을 옮기는 것과 실제로 사는 것은 별개입니다. 이 차이를 놓치면 계좌에 현금만 쌓여 있는 경우가 생깁니다.
| 플랫폼 유형 | 매수 방식 | 확인할 점 |
|---|---|---|
| 로보어드바이저 | 이체된 돈을 정해진 포트폴리오로 자동 투자 | 관리 수수료, 포트폴리오 구성 |
| 반복 매수 기능이 있는 직접 투자 플랫폼 | 정해진 날짜에 정해진 ETF를 자동 매수 | 지원 상품, 소수점 매수 여부, 수수료 |
| 반복 매수 기능이 없는 직접 투자 플랫폼 | 내가 정한 날짜에 직접 매수 (6단계 순서) | 달력 알림, 매번 같은 절차 지키기 |
직접 매수해야 하는 경우에는 "매달 X일 오전, 6단계 체크리스트대로 산다" 처럼 날짜와 절차를 고정하세요. 무엇을 살지는 이미 5단계에서 정했으므로, 그날 할 일은 판단이 아니라 실행입니다.
분배금은 어떻게 할까
ETF는 분배금(배당이나 이자)을 지급할 수 있습니다. 분배금을 같은 ETF로 자동 재투자하는 기능을 DRIP이라고 합니다. 플랫폼이 DRIP를 지원하지 않으면 분배금이 현금으로 쌓이므로, 다음 정기 매수 때 함께 쓰면 됩니다. 비등록 계좌에서는 재투자한 분배금도 조정 원가(ACB)에 영향을 주므로 8단계에서 다룰 기록 습관이 중요합니다.
3. 1년에 한 번 금액을 올리기
자동화의 숨은 위험은 금액이 몇 년째 그대로인 것입니다. 수입이 늘어나도 적립금이 그대로라면 계획은 상대적으로 작아집니다. 1년에 한 번, 예를 들어 연봉 조정이나 새해에 맞춰 금액을 검토하는 습관을 들이세요.
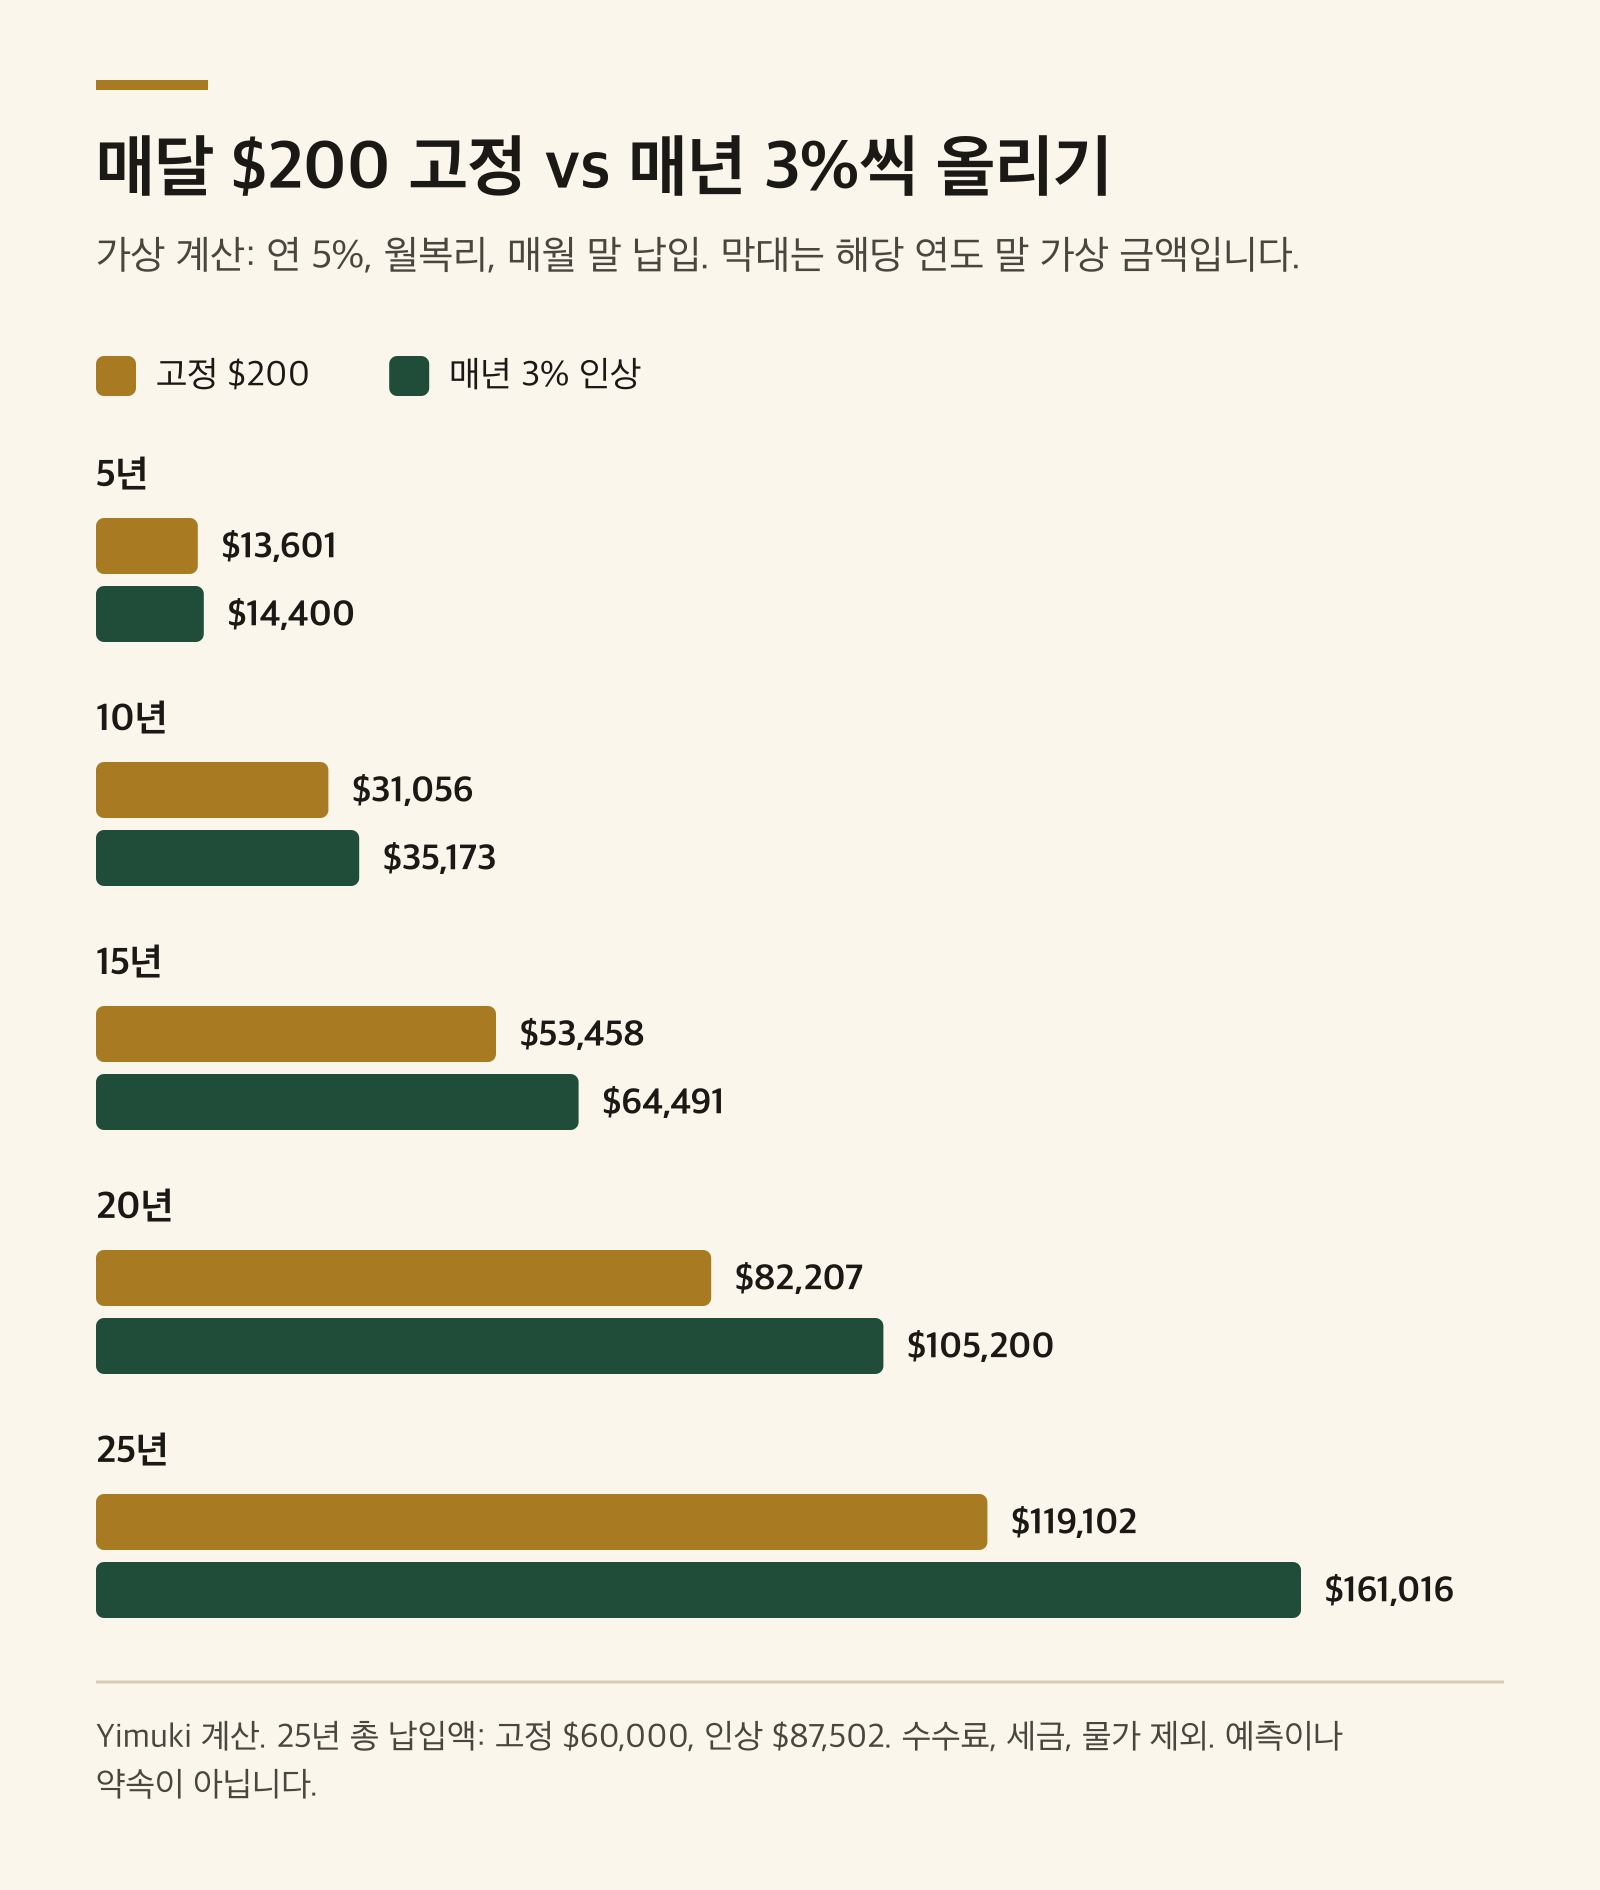 매달 $200 고정 vs 매년 3%씩 올리기. 가상 계산: 연 5%, 월복리, 매월 말 납입. 막대는 해당 연도 말 가상 금액입니다.
그림 2. 매달 $200 고정과 매년 3%씩 인상한 경우의 가상 금액 비교. 연 5%, 월복리, 수수료·세금·물가 제외. 예측이 아닙니다.
출처: 매월 말 납입 미래가치 공식을 사용한 Yimuki 계산 가정: 연 5% 명목수익률, 월복리, 매년 첫 달에 납입액 3% 인상, 수수료·세금·물가 제외 검증일: 2026-10-22
| 연도 | 고정 $200 가상 금액 | 매년 3% 인상 가상 금액 | 인상 시 누적 납입액 |
|---|---|---|---|
| 5년 | $13,601 | $14,400 | $12,742 |
| 10년 | $31,056 | $35,173 | $27,513 |
| 15년 | $53,458 | $64,491 | $44,637 |
| 20년 | $82,207 | $105,200 | $64,489 |
| 25년 | $119,102 | $161,016 | $87,502 |
솔직하게 읽어야 할 점이 있습니다. 25년 뒤 차이 약 $42,000 중 상당 부분은 더 많이 넣었기 때문입니다(누적 납입액 차이 $27,502). 인상의 효과는 마법이 아니라, 늘어난 수입의 일부를 꾸준히 계획에 옮긴 결과입니다. 실제 수익률은 해마다 다르고 마이너스일 수도 있습니다.
4. 한도와 계좌 순서 확인
자동화는 편리하지만 한도를 넘어도 알아서 멈추지 않을 수 있습니다.
- TFSA: 한도를 넘은 금액에는 초과분이 남아 있는 동안 매달 1%의 세금이 붙습니다. 인출한 금액은 그해가 아니라 다음 해 1월 1일에 한도로 돌아온다는 점도 자주 헷갈립니다.
- RRSP와 FHSA: 각각 자체 한도 규칙이 있습니다. CRA My Account와 내 기록을 함께 확인하세요.
- 여러 계좌에 나눠 넣는다면, 각 계좌에 얼마씩 들어가는지 적어 둡니다. 3단계에서 정한 우선순위가 바뀌었다면 자동 이체도 함께 바꿉니다.
정확한 한도와 규칙은 해마다 바뀔 수 있으므로 CRA 공식 페이지에서 확인하세요.
5. 멈춰도 되는 때와 멈추지 말아야 할 때
계획을 세울 때 멈추는 조건도 함께 적어 두면 감정이 결정하지 않게 됩니다.
| 상황 | 일반적인 판단 |
|---|---|
| 실직, 큰 수입 감소, 비상금이 부족해짐 | 잠시 멈추거나 줄이는 것이 합리적일 수 있습니다. 비상금을 먼저 채웁니다. |
| 고금리 부채가 새로 생김 | 1단계 순서로 돌아가 부채 정리를 우선 검토합니다. |
| 집 구입 등 가까운 목표가 생김 | 그 돈은 투자 기간이 짧아졌으므로 계좌와 구성을 다시 봅니다. |
| 뉴스가 무섭다, 시장이 떨어지고 있다 | 계획을 바꿀 이유가 아닌 경우가 많습니다. 9단계에서 자세히 다룹니다. |
| 시장이 너무 올라서 비싸 보인다 | 기본 적립은 유지합니다. 조절한다면 추가분만 조절합니다. |
가장 강력한 반론
"목돈이 있다면 나눠 넣지 말고 한 번에 넣는 것이 과거에 더 자주 유리했다." 이 반론은 사실에 근거합니다. 시장은 장기적으로 오른 기간이 더 많았기 때문에, 이미 가진 목돈을 오래 나눠 넣으면 그 기간 동안 일부 돈이 시장 밖에 머무는 비용이 생깁니다. FINRA도 DCA가 목돈을 한 번에 투자하는 것보다 낮은 수익으로 이어지는 경우가 많다고 설명합니다. 그리고 DCA는 수익을 보장하지도, 하락장의 손실을 막아 주지도 않습니다.
다만 이 반론은 이미 목돈이 있는 경우에 대한 이야기입니다. 대부분의 초보 투자자는 월급에서 매달 투자하므로, 정기 적립은 선택이라기보다 돈이 생기는 속도 그 자체입니다. 목돈을 한 번에 넣었다가 바로 큰 하락을 만나 포기할 것 같다면, 기대수익이 조금 낮더라도 나눠 넣는 쪽이 끝까지 유지할 수 있는 계획일 수 있습니다. 2단계에서 다룬 것처럼 이는 일부 시장 타이밍이라는 점을 알고 선택하면 됩니다.
자동 적립 설정 체크리스트
- 힘든 달에도 낼 수 있는 기본 금액을 정했다
- 비상금은 투자 계좌와 따로 있다
- 급여일 1~2영업일 뒤로 자동 이체(PAC)를 설정했다
- 이체된 돈이 실제로 매수되는 방식(자동 매수, 반복 매수, 직접 매수일)을 정했다
- 분배금 처리 방식(DRIP 또는 다음 매수 때 사용)을 정했다
- 각 계좌의 납입 한도와 연간 납입 계획을 적어 뒀다
- 금액을 검토할 날짜(예: 매년 1월)를 달력에 넣었다
- 멈추는 조건과 멈추지 않는 조건을 적어 뒀다
다음 단계: 8단계에서는 꾸준히 쌓이는 투자에서 조용히 새어 나가는 비용과, 세금 시즌에 필요한 기록을 다룹니다.
출처
- Canada Revenue Agency, "Tax-Free Savings Account (TFSA)": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account.html
- Canada Revenue Agency, "If you owe tax on excess TFSA amounts": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/owing-tax/excess.html
- Canada Revenue Agency, "Withdrawing from a TFSA": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/withdraw.html
- Canada Revenue Agency, "First Home Savings Account (FHSA)": https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account.html
- Financial Consumer Agency of Canada, "Setting savings and investment goals": https://www.canada.ca/en/financial-consumer-agency/services/savings-investments/savings-investment-goals.html
- FINRA, "Dollar-Cost Averaging": https://www.finra.org/investors/insights/dollar-cost-averaging
- U.S. Securities and Exchange Commission, Investor.gov, "Dollar cost averaging": https://www.investor.gov/introduction-investing/investing-basics/glossary/dollar-cost-averaging
- Ontario Securities Commission / GetSmarterAboutMoney, "Tips for first-time investors": https://www.getsmarteraboutmoney.ca/learning-path/getting-started/tips-for-first-time-investors/
면책 고지: 이 콘텐츠는 일반적인 정보 및 교육 목적으로만 제공되며, 투자·재정·세무·법률 자문이 아닙니다. Yimuki Markets는 등록된 투자 자문사가 아닙니다. 모든 투자에는 원금 손실 위험이 있으며, 투자 결정 전 본인의 상황을 검토하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오.
게시 게이트
BLOCKED_PUBLICATION: John의 정확한 문안 승인과 캐나다 법률, 세무, 투자, 한국어 검토가 필요합니다. 게시 전 7일 이내에 날짜가 있는 모든 주장을 다시 확인해야 합니다.
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
출처
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/owing-tax/excess.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/tax-free-savings-account/withdraw.html
- canada.cahttps://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account.html
- canada.cahttps://www.canada.ca/en/financial-consumer-agency/services/savings-investments/savings-investment-goals.html
- finra.orghttps://www.finra.org/investors/insights/dollar-cost-averaging
- investor.govhttps://www.investor.gov/introduction-investing/investing-basics/glossary/dollar-cost-averaging
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/getting-started/tips-for-first-time-investors/