분산 ETF 포트폴리오 고르기
계좌와 플랫폼을 마련했다면 이제 무엇을 살지가 남습니다. 인덱스 ETF와 올인원 자산배분 ETF를 이해하고, 내가 감당할 수 있는 위험에 맞는 분산 포트폴리오를 고르는 법을 정리합니다.
- 발행
- 2026-09-28
- 마지막 검증
- 2026-09-27
- 재검증 기한
- 2026-12-27
- 읽는 시간
- 8분
- 개정본
- rev.1
- 편집 승인
- 2026-09-28 승인
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
분산 ETF 포트폴리오 고르기
계좌와 플랫폼은 준비되었습니다. 다음 질문은 묻기는 쉽지만 답을 틀리기도 쉽습니다. 실제로 무엇을 사야 할까요?
 따뜻한 종이 위 수채화 과수원에서 한 나무가 어린 묘목에서 성숙한 과일나무까지 세 단계로 자라며, 오랜 시간에 걸친 성장을 보여줍니다.
그림 1. 계절을 거쳐 자라는 나무 한 그루는 인내심 있는 장기 성장을 나타냅니다. 이 그림은 시간에 대한 개념 설명이며, 특정 수익률의 근거도 추천도 아닙니다.
실제로 사는 것이 무엇인가
인덱스 ETF는 하나의 펀드로 여러 회사를 한꺼번에 보유하며, 시장을 이기려 하기보다 시장 전체를 그대로 따라가도록 설계됩니다. 한 주를 사면 그 지수에 속한 모든 회사의 작은 지분을 낮은 지속 비용으로 갖게 됩니다.
올인원 자산배분 ETF는 한 걸음 더 나아갑니다. 하나의 시장만 담는 대신, 캐나다 주식, 미국 주식, 선진국 주식, 신흥국 주식, 채권을 정해진 목표 비중으로 여러 인덱스 ETF를 통해 한꺼번에 담습니다. 시장이 움직이면 운용사가 그 비중을 자동으로 리밸런싱하므로 목표에서 조용히 벗어나지 않습니다. 올인원 ETF 하나만으로 전체 포트폴리오를 구성할 수도 있습니다.
두 방식 모두 저비용, 시장을 이기려 하지 않는다는 같은 철학을 공유합니다. 차이는 무엇을 직접 조립하느냐입니다. 인덱스 ETF 하나는 시장 하나를 줍니다. 올인원 ETF는 이미 만들어져 리밸런싱까지 되는 분산 포트폴리오 전체를 주는 대신, 정확한 비중에 대한 통제권 일부를 내려놓게 합니다.
분산이 중요한 이유
어느 한 나라나 회사가 해마다 안정적으로 앞서 나가는 경우는 없습니다. 캐나다는 세계 시장에서 작은 비중이고 은행과 자원 기업에 집중되어 있습니다. 미국은 훨씬 크고 다른 업종에 무게가 실려 있습니다. 선진국과 신흥국 시장은 북미와 항상 같이 움직이지는 않는 회사와 경제를 더해 줍니다. 채권은 또 다릅니다. 채권은 정부와 기업에 대한 대출이며, 우량 채권은 과거에 주식 하락을 완충한 경우가 많았지만 매번 그런 것도, 반드시 그래야 하는 것도 아닙니다.
이 그룹들에 돈을 나눠 담는다고 더 나은 수익률이 보장되지는 않습니다. 다만 어느 한 시장의 나쁜 한 해가 포트폴리오 전체에 주는 타격을 줄여 줍니다. CIRO는 분산을 너무 좁게 보유하는 데서 오는 위험을 관리하는 핵심 방법으로 설명합니다. 한 종목, 한 업종, 한 나라로만 구성된 포트폴리오는 더 넓은 구성이 갖지 않는 위험을 지닙니다.
분산이 모든 것이 동시에 떨어질 수 없다는 보장은 아닙니다. 심각하고 광범위한 시장 하락기에는 대부분의 주식 시장, 심지어 일부 채권 시장까지 한동안 같이 떨어질 수 있습니다. 분산은 어느 한 회사, 업종, 국가에 지나치게 집중된 위험을 줄여 줍니다. 이는 "분산이 나를 지켜준다"보다 더 좁고 더 정직한 설명이며, CIRO의 투자자 자료가 말하는 내용이기도 합니다.
흔히 쓰이는 네 가지 목표 비중
자산배분 ETF는 보통 다음 네 가지 목표 비중 중 하나를 기준으로 만들어집니다.
- 주식 100% / 채권 0%
- 주식 80% / 채권 20%
- 주식 60% / 채권 40%
- 주식 40% / 채권 60%
각 비중은 캐나다, 미국, 선진국, 신흥국 주식과 채권이라는 같은 구성 요소를 서로 다른 비율로 담습니다. 첫 번째 비중에서 마지막 비중으로 갈수록 주식 비중이 채권 비중으로 꾸준히 옮겨 갑니다.
핵심 상충관계: 성장 잠재력과 변동성
주식 비중이 높을수록 대체로 장기 성장 잠재력도 커지고 가는 길의 하락 폭도 커집니다. 우량 채권 비중이 높으면 포트폴리오가 흔들리는 정도를 줄여 줄 수는 있지만, 채권이 위험을 없애거나 플러스 수익을 보장하지는 않습니다. 균형 잡힌 포트폴리오도 손실을 볼 수 있으며, 주식과 채권이 동시에 떨어지는 해도 있습니다. 비중을 고른다는 것은 위험을 피해 가는 지름길을 찾는 것이 아니라, 내가 어느 정도의 하락을 버틸 수 있는지를 정하는 일입니다.
단순히 "더 나은" 비중은 없습니다. 큰 하락기에 투자자가 포기해 버리는 주식 100% 비중은, 같은 투자자가 수십 년 동안 실제로 유지하는 더 보수적인 비중보다 결과가 나쁠 수 있습니다. 좋은 비중이란 현실적으로 있을 수 있는 최악의 해를 계획을 바꾸지 않고 버틸 수 있는 비중입니다.
자산배분 ETF의 날짜 붙은 스냅샷 (2026년 9월 27일 확인)
아래는 위 네 가지 목표 비중을 기준으로 만들어진 상품의 예시일 뿐이며, 순위가 아닙니다. 세 회사는 비슷한 넓은 목표 비중을 공유하지만 구체적인 편입 자산, 자국 편중, 수수료, 거래 방식, 비중을 구현하는 방법은 서로 다릅니다. 모든 티커, 목표 비중, 수수료는 행동하기 전에 운용사 공식 페이지에서 다시 확인해야 합니다.
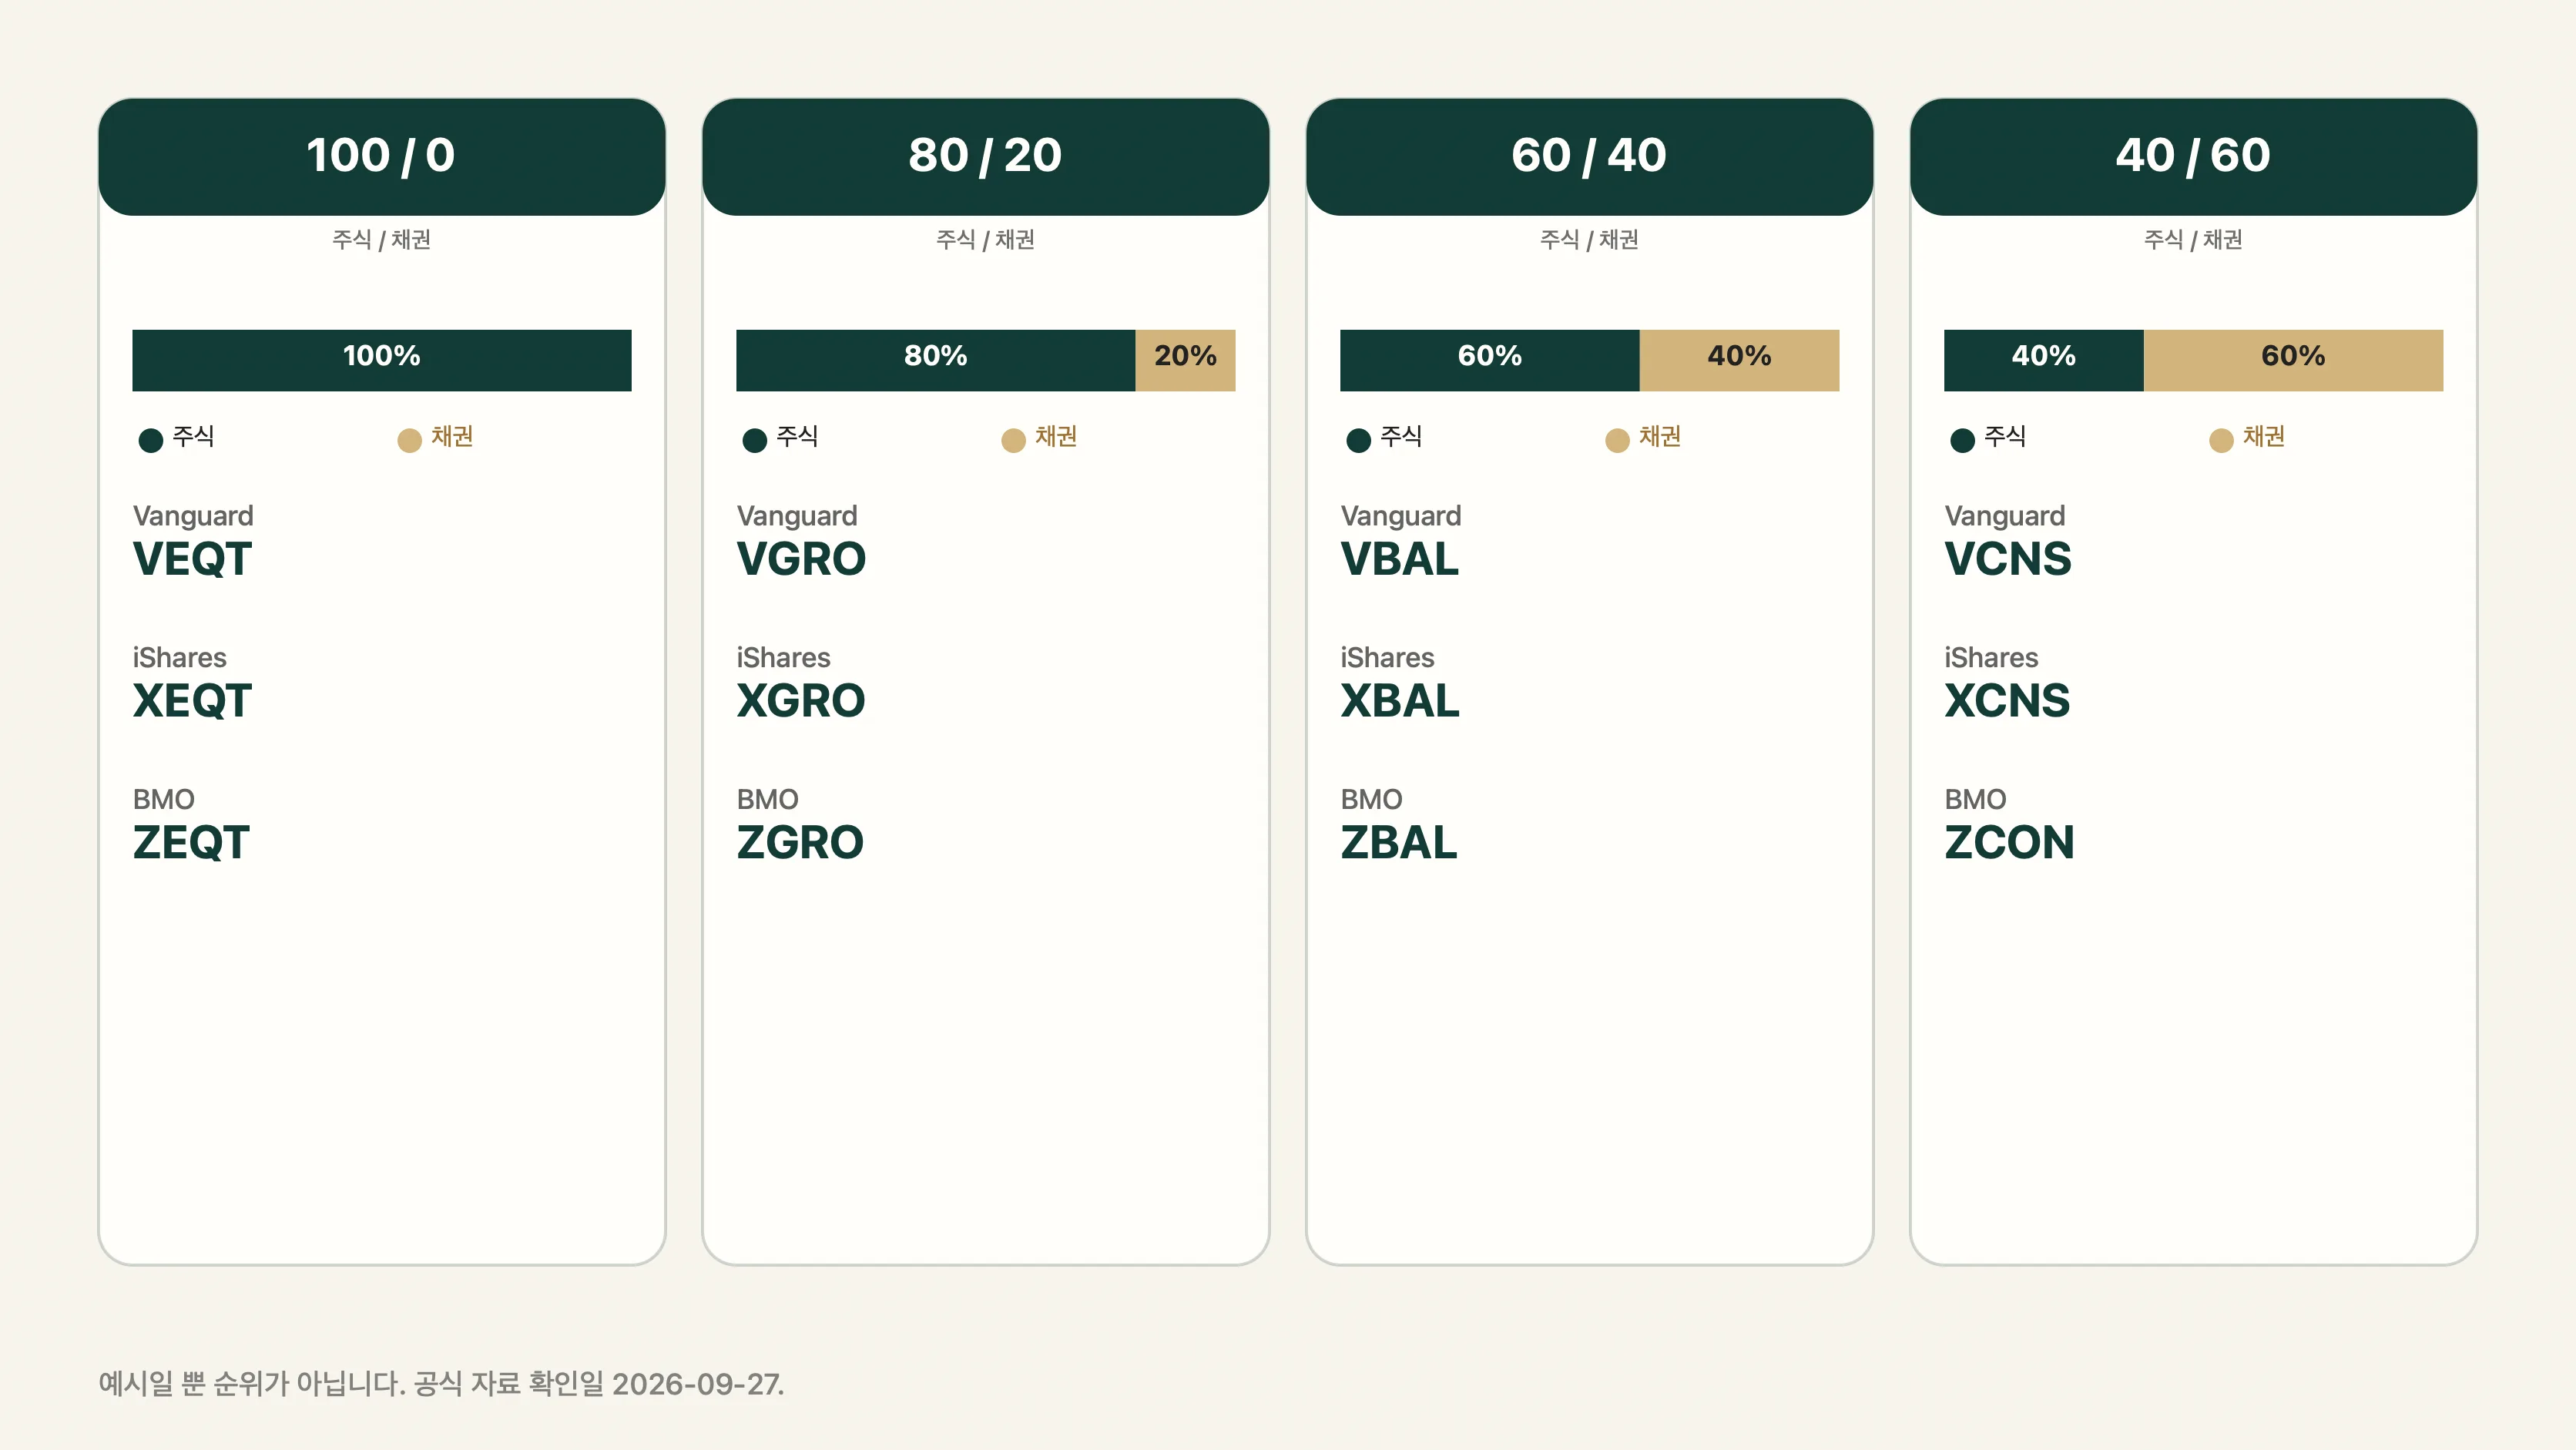 주식·채권 목표 비중 100/0, 80/20, 60/40, 40/60을 각각 누적 막대로 보여주고, Vanguard·iShares·BMO의 대응 티커 예시를 함께 표시한 네 개의 카드.
그림 1. Vanguard, iShares, BMO 자산배분 ETF가 쓰는 네 가지 목표 주식·채권 비중, 2026년 9월 27일 확인. 순위가 아니며, 아래 표에 같은 정보가 접근성 있는 형태로 있습니다.
| 목표 비중 | Vanguard | iShares | BMO |
|---|---|---|---|
| 주식 100% / 채권 0% | VEQT | XEQT | ZEQT |
| 주식 80% / 채권 20% | VGRO | XGRO | ZGRO |
| 주식 60% / 채권 40% | VBAL | XBAL | ZBAL |
| 주식 40% / 채권 60% | VCNS | XCNS | ZCON |
Canadian Couch Potato의 아이디어
Canadian Couch Potato의 모델 포트폴리오를 통해 널리 알려진 이 접근은 몇 가지 습관으로 요약됩니다. 찍지 말고 폭넓게 분산할 것, 비용을 낮게 유지할 것, 하락장에서도 실제로 유지할 수 있는 비중을 고를 것, 정해진 주기로 납입할 것, 리밸런싱할 것, 그리고 그 외에는 건드리지 않을 것입니다. 이 중 어느 것도 전문가보다 높은 수익률을 약속하지 않습니다. 다만 감정적인 실수를 저지를 기회를 줄여 줍니다.
이름은 게을러 보이지만 목표는 게으름이 아닙니다. 초보자가 흔히 돈을 잃는 결정들, 즉 작년의 성공 펀드를 뒤쫓거나, 뉴스에 따라 매매하거나, 시장이 불안하다고 납입을 건너뛰는 일을 없애는 것이 목표입니다. 올인원 자산배분 ETF는 이 아이디어를 그대로 구현한 상품입니다. 분산, 목표 비중, 리밸런싱을 정해진 주기로 사는 상품 하나에 묶어 담기 때문입니다.
다섯 가지 질문으로 이어지는 결정 경로
비중을 고르기 전에, 고른 다음이 아니라, 아래 질문들을 먼저 짚어 보세요.
- 내 투자 기간은 얼마나 되는가? 곧 필요한 돈과 수십 년 동안 건드리지 않을 돈은 다르게 다뤄야 합니다.
- 실제로 얼마만큼의 손실을 감당할 수 있는가? 감정이 아니라 재정 이야기입니다. 하락이 내 계획에 실제로 어떤 영향을 줄지를 봅니다.
- 팔지 않고 감정적으로 얼마나 버틸 수 있는가? 하락장에서 포기해 버리는 비중은 제 역할을 하지 못합니다.
- 가까운 시일 안에 이 돈이 필요한가? 단기적으로 필요한 돈은 대체로 주식 비중이 높은 구성에 두지 않습니다.
- 실제 하락장을 겪는 동안에도 투자를 유지할 의지가 있는가? 솔직한 답이 "아니오"라면, 더 공격적인 비중보다 더 보수적인 비중이 나을 수 있습니다.
정답은 하나가 아닙니다. 핵심은 시장이 떨어진 뒤가 아니라 사기 전에 정직하게 답하는 것입니다.
사기 전에 확인할 것
- 내 투자 기간과 이 돈이 무엇을 위한 것인지 적어 봅니다.
- 위 다섯 가지 질문에, 감정에 관한 질문을 포함해, 정직하게 답합니다.
- 올인원 펀드 하나로 갈지, 직접 블록을 조립할지 정합니다.
- 실행하는 날, 모든 티커, 목표 비중, 수수료를 운용사 공식 페이지에서 직접 확인합니다.
- 매수 전에 최신 펀드 팩트에서 편입 자산, 위험 등급, 비용을 확인합니다.
다음 단계: 6번 레슨에서는 실제로 첫 ETF를 매수하는 과정을 다룹니다.
출처
- Vanguard Investments Canada, "Asset Allocation Investing overview": https://digital-assets.vanguard.com/intl/americas/canada/en/documents/Asset_Allocation_Investing_overview_EN.PDF
- BlackRock Canada, "Core ETF Portfolios product brief": https://www.blackrock.com/ca/investors/en/literature/product-brief/core-etf-portfolios-product-brief.pdf
- BMO Global Asset Management, "All-in-one Core ETFs: BMO Asset Allocation ETFs": https://thehub.bmosalessupport.com/system/files/all-in-one_core_etfs_bmo_asset_allocation_etfs_en.pdf
- Canadian Couch Potato, "Model Portfolios": https://canadiancouchpotato.com/model-portfolios/
- CIRO, "Why diversify your portfolio?": https://www.ciro.ca/office-investor/investing-basics/why-diversify-your-portfolio
- CIRO, "Types of investments and types of accounts": https://www.ciro.ca/office-investor/investing-basics/types-investments-and-types-accounts
- CIRO, "Fees and costs": https://www.ciro.ca/office-investor/investing-basics/fees-and-costs
- Ontario Securities Commission / GetSmarterAboutMoney, "What is risk tolerance in investing?": https://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-risk-tolerance-in-investing/
Co-authored and managed by John Park and his team of AI agents, orchestrated by AXE.
편집 게이트
- 팩트 잠금(fact lock): 네 가지 목표 비중(100/0, 80/20, 60/40, 40/60)과 열두 개의 예시 티커(VEQT, VGRO, VBAL, VCNS, XEQT, XGRO, XBAL, XCNS, ZEQT, ZGRO, ZBAL, ZCON)는 2026년 9월 27일 확인한 Vanguard, BlackRock, BMO 공식 자산배분 자료와 일치합니다. 어느 ETF도 순위를 매기거나 추천하지 않았으며, 이번 리비전에서는 각 운용사의 현재 상품 페이지로 직접 재확인하지 않았기 때문에 MER이나 수수료 수치를 기재하지 않았습니다.
- 범위 경계: 플랫폼 선택, 수수료와 세금, 복리 메커니즘은 다른 레슨에서 다루므로 이 글에서는 의도적으로 반복하지 않았습니다.
- 차트 제작 요구사항: 비교 차트는 Yimuki 편집 비주얼 시스템에 따라 코드로 결정적으로 생성해야 합니다. 정확한 수치, 축, 비교에 AI 생성 래스터 이미지를 사용할 수 없습니다. 차트는 320 CSS 픽셀 폭과 다크 모드에서도 읽혀야 하며, 색상만으로 의미를 전달해서는 안 됩니다.
- 게시 전 필수 재확인: 모든 티커와 목표 비중을 Vanguard, BlackRock, BMO 공식 자산배분 자료 및 Canadian Couch Potato 모델 포트폴리오 페이지에서 확인.
- 미해결 항목: 현재 MER, 거래 세부사항, 계좌 위치별 세금 처리는 이 글의 범위에서 의도적으로 제외했으며 별도의 수수료·세무 검토 가이드에서 다뤄야 합니다.
- 원어민 검토: 필요. 한국어 표현과 존댓말 일관성에 대한 검토가 게시 전에 이루어져야 합니다.
- BLOCKED_PUBLICATION: 이 초안은 게시할 수 없습니다. 정확한 리비전에 대한 John의 명시적 승인, 법률 검토, 세무 검토, 증권 검토, 투자 전문가 검토가 아직 완료되지 않았습니다.
출처
- digital-assets.vanguard.comhttps://digital-assets.vanguard.com/intl/americas/canada/en/documents/Asset_Allocation_Investing_overview_EN.PDF
- blackrock.comhttps://www.blackrock.com/ca/investors/en/literature/product-brief/core-etf-portfolios-product-brief.pdf
- thehub.bmosalessupport.comhttps://thehub.bmosalessupport.com/system/files/all-in-one_core_etfs_bmo_asset_allocation_etfs_en.pdf
- canadiancouchpotato.comhttps://canadiancouchpotato.com/model-portfolios/
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/why-diversify-your-portfolio
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/types-investments-and-types-accounts
- ciro.cahttps://www.ciro.ca/office-investor/investing-basics/fees-and-costs
- getsmarteraboutmoney.cahttps://www.getsmarteraboutmoney.ca/learning-path/understanding-risk/what-is-risk-tolerance-in-investing/